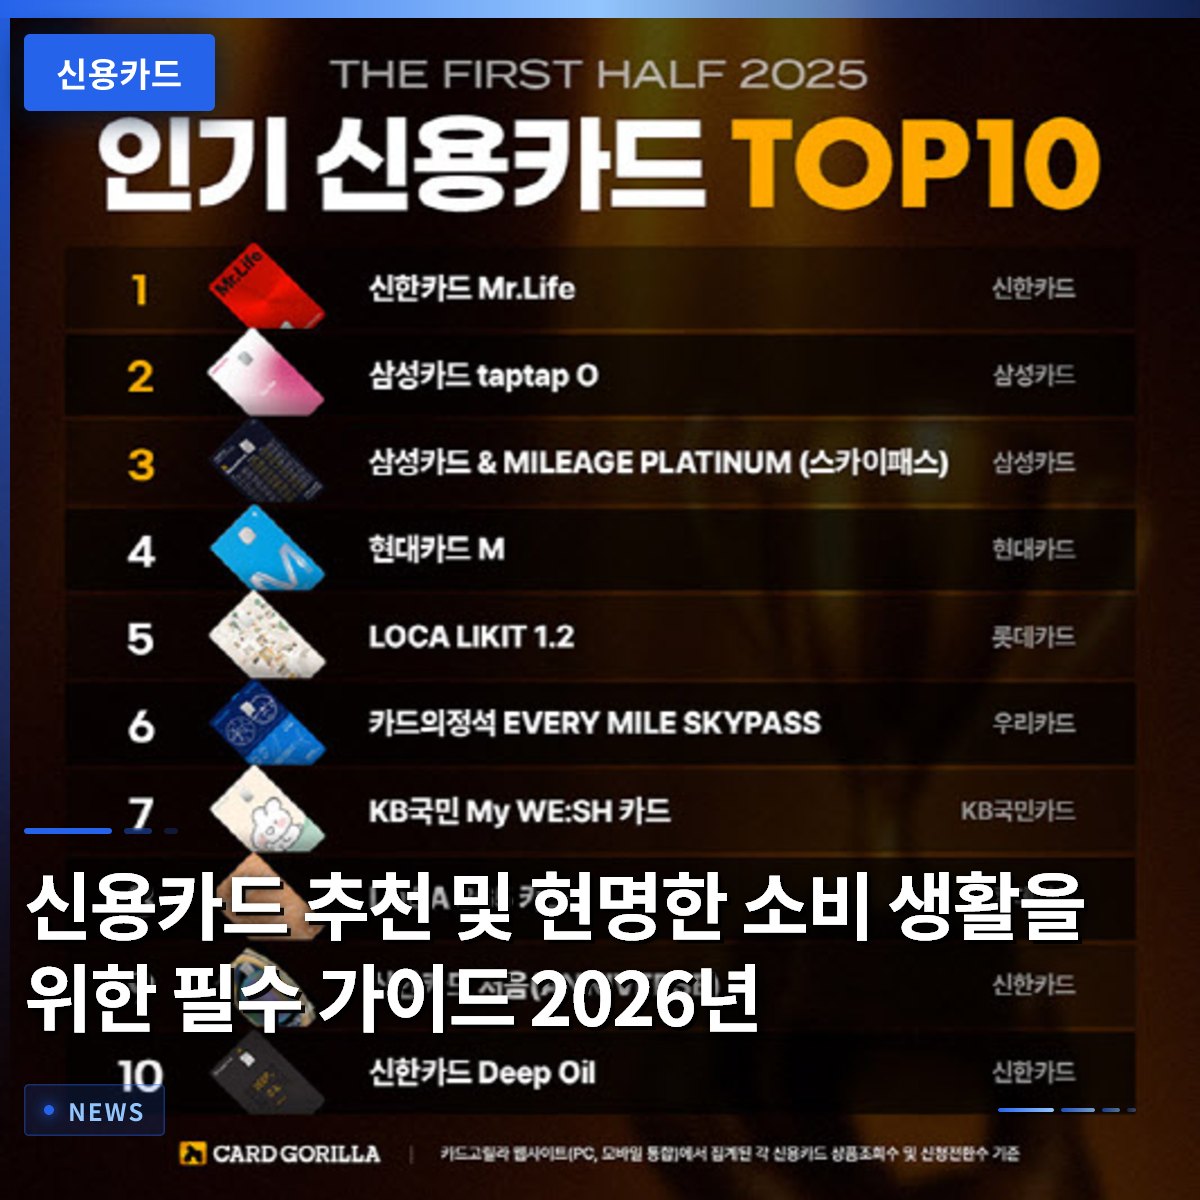
クレジットカードは単なる決済手段を超え、自身の消費パターンを分析し、特典を最大限に活用するための重要な金融ツールです。毎日無意識に使っているカードの中に隠れたポイントや割引条件を見つけるだけでも、家計簿管理に大きな助けになります。しかし、返済能力を考慮せずに無計画に使用すると、高利子や信用度の低下という結果を招くことになります。周囲で「カードを上手に使えば資産運用の第一歩になる」と言われる理由はまさにここにあります。この記事では、2026年現在の自身の消費傾向に合ったカードの選び方と、必ず知っておくべき注意点について詳しく見ていきましょう。今すぐ財布を開き、自分が持っているカードの特典をどれほど適切に活用できているかチェックしてみてください。
=
クレジットカードのおすすめと賢い消費生活のための必須ガイド 2026年版
1. 自分に合ったクレジットカードを選ぶ基準

良いクレジットカードとは、単に割引率が数字として高いものではなく、自分の生活動線の中で実際に頻繁に使えるカードが最良です。毎月の通勤通学の交通費、昼食代、カフェ利用額など、固定で発生する支出項目をまず把握する必要があります。ガソリン割引に特化したカードが有利な人もいれば、車を持たない社会人初年度の人にはオンラインショッピングやデリバリー割引カードの方がはるかに得です。実際に毎月の明細書を 꼼꼼に確認すれば、自分がどの分野にお金を最も使っているかが明確に分かります。こうした消費パターンの分析に基づき、前月実績条件を無理なく満たせる商品を選ぶことが、支出を削減する近道です。カード会社のアプリを起動し、先月実際に受けた割引額と貯まったポイントを直接確認する習慣をつけましょう。他人に勧められて良いとされているカードでも、自分の実際の消費と合っていなければ、結局前月実績を満たすために無駄な消費をしてしまうことになります。コンビニやカフェの割引特典が多くても、本人がコンビニにあまり行かなければ意味がありません。したがって、カード発行を検討する際は、過去3ヶ月間のカード明細を広げ、支出が最も大きい領域に丸をつけるプロセスが不可欠です。こうした小さな努力が、年間数十万円の固定費を節約する魔法のような結果を生み出します。
クレジットカードは他人の推薦よりも、自分の過去3ヶ月間の消費明細を分析し、支出が最も大きい領域に合わせて選ぶべきです。
2. 信用スコアとカード発行の相関関係

確かに信用スコアが700点台中盤を超えているにもかかわらず、クレジットカード発行審査に落ちるケースがあり、多くの人々が驚きを隠せません。これは単にスコアの数字だけでなく、最近の所得証明の有無、既存の負債状況、そして延滞履歴まで複合的に審査するためです。フリーランサーや小規模事業者の場合、所得が一定でない場合や、健康保険料の納付履歴などで所得を証明する必要があり、この過程で抜け漏れがあると拒否されやすくなります。また、短期間に複数の金融機関でローンやカード発行を同時に申請すると、いわゆる照会履歴が蓄積され、リスク顧客として分類される可能性があります。 自分のスコアは安定していると思い込んでいたのに、突然の負債増加や通信料金の未払い記録のために発行のハードルを越えられない事例は身近に見られます。カード会社は顧客の代金返済能力が確実であるかを最も重要視するため、所得の安定性と職場情報が審査に大きな影響を与えます。もし発行が拒否された場合、安直に他の場所に再申請するのではなく、まず現在の自分の負債状況と信用報告書に問題がないか確認する必要があります。普段から公共料金や通信費を自動振替で誠実に支払う履歴をコツコツ積み重ねるだけでも、信用管理やカード発行の承認に大きく役立ちます。
クレジットカードの発行は、単なる信用スコアだけでなく、所得の安定性や最近の照会履歴まで総合的に評価されて決定されます。
3. ジム長期登録とクレジットカード分割払いの知恵
ジムやプールなどの運動施設を1年以上の長期利用契約で登録する際は、必ずクレジットカードの分割払いを利用するのが安全です。過去と違い、最近では突然の事業主の廃業や連絡途絶により消費者が被害を受ける悲しい事件が頻発しています。この時、現金で一括払いをしていた場合、廃業後の返金を受け取ることは非常に難しく、法的救済を受けるのにも長い時間がかかります。一方、20万円以上の金額をクレジットカード分割払いで決済していた場合、事業主が契約を履行しない際に、カード会社に分割金の支払いを拒否できる抗弁権を行使できます。実際にジムが突然閉店して途方に暮れていた会員が、カード会社を通じて残りの分割金を防衛した具体的な事例が、消費者相談機関を通じて継続的に報告されています。もちろん分割利息が発生する可能性はありますが、大きな金額が動く契約ほど、消費者の権利を守る確かな安全装置となります。運動施設だけでなく、結婚式場や家具購入などの高額取引においても、一括払いの誘惑に負けないで分割払い制度を活用する知恵が必要です。消費者が自らの財布を守るための法的な仕組みを理解し、積極的に活用する姿勢が何よりも重要です。
高額な長期サービス契約はクレジットカード分割払いで決済することで、事業主の廃業時にカード会社に抗弁権を行使して被害を防げます。
4. 法人カード使用額の急増と企業景気の流れ
最近、国内半導体産業をはじめとする主要企業の業績が大きく改善되면서、法人クレジットカードの利用金額が過去最高を記録しています。企業が営業活動を活発に行い、研究開発費や会食費などで財布を開くことで、法人カードの売上が急激に上昇する傾向にあります。こうした法人カードの利用内訳は、企業の資金の流れを透明に示す指標となり、税務管理においても核心的な資料として活用されます。小規模事業者や中小企業も、事業関連物品を購入する際に法人カードや事業者用カードを使用して取引の透明性を確保するのが一般的です。オンラインモールや様々な取引先から物品を大量に購入する際、クレジットカード売上伝票や請求書などの証明資料を残すことは税務申告の基本です。最近、SNSベースのマーケットや小規模な共同購入販売が急増する中で、税源の透明性を高めるための国税庁の監視の目も鋭く、隅々まで及んでいます。取引記録が透明に残らない現金取引の代わりにカードを使用すれば、後に発生しうる税務調査や紛争を未然に防ぐことができます。企業や事業者にとって、クレジットカードは単なる決済手段を超え、透明な会計処理を助ける必須のビジネスツールです。
企業業績の改善に伴い法人カード使用額が増加しており、すべての取引でクレジットカードの証明を残すことは税務透明性の核心です。
5. 無計画な使用が招く危険と予防策
クレジットカードは将来の所得を前倒しで使う性質を持つため、返済能力を超えて使用すると瞬時に信用度低下という沼に陥ります。毎月訪れる決済日に代金を返せず、リボルビングサービスやキャッシングを利用し始めると、雪だるま式に膨らむ利子に耐えきれなくなります。社会人初年度に無知なうちにカードを乱発し、信用スコアが急激に低下して、将来の住宅購入ローンで拒否される悲劇的な状況が起きることがあります。したがって、自分の月収範囲内でカード使用限度額を厳格に設定し、できるだけ一括払い中心に消費する哲学が必要です。財布の中で眠っているカードが多いほど、管理の怠りによって年会費が二重に引き落とされたり、不正使用のリスクに晒される確率も高まります。あまり使わないカードは思い切って解約し、現在主力で使っているカード1〜2枚に集中することが資産管理の観点から賢明です。毎月カード明細が届いた時、金額をざっと見て済ませるのではなく、どの項目にお金が最も使われたかを振り返る時間を持つべきです。衝動買いを防ぐために、カード会社アプリで提供されるリアルタイム支出通知機能をオンにし、予算管理システムを自ら構築する必要があります。
無計画なクレジットカード使用は高い利子負担と信用度低下を招くため、予算範囲内で徹底的に管理する必要があります。
6. 2026年の消費環境の変化と賢いカード生活
今後の金融環境は、さらにパーソナライズされ、多様な消費パターンに合わせたAIベースの 맞춤형カード特典が大量に登場すると予想されます。技術が発展するほど、消費者はより便利に自分の特典を確保できますが、同時に無意識に支出を増やしてしまう誘惑も大きくなります。こうした時代を生きるほど、自分だけの明確な消費哲学を持ってカードを主体的にコントロールする能力が、資産運用の成否を分けます。他人が言う良い特典に揺らぐのではなく、自分の実際の口座残高とライフスタイルに本当に必要なカードだけを残すミニマリズムが必要です。今すぐスマートフォンを開き、保有しているカードのポイント残高と先月の実績達成状況を落ち着いて確認してみるのはどうでしょうか。眠っているポイントを現金のように活用し、無駄な年会費を整理する小さな行動が、豊かな金融生活の第一歩となるでしょう。クレジットカードは適切に扱えば自分の資産を守る優れた盾であり宝の地図ですが、油断すれば欲望を招く鋭い刃物にもなり得ます。今後も変化する経済トレンドに合わせてカードを賢く活用し、不要な支出を遮断する賢い消費者として生まれ変わられることを願います。
2026年の変化する環境の中で、カードを主体的にコントロールし特典を細かく確保する消費者が真の資産運用の勝者です。
よくある質問
=