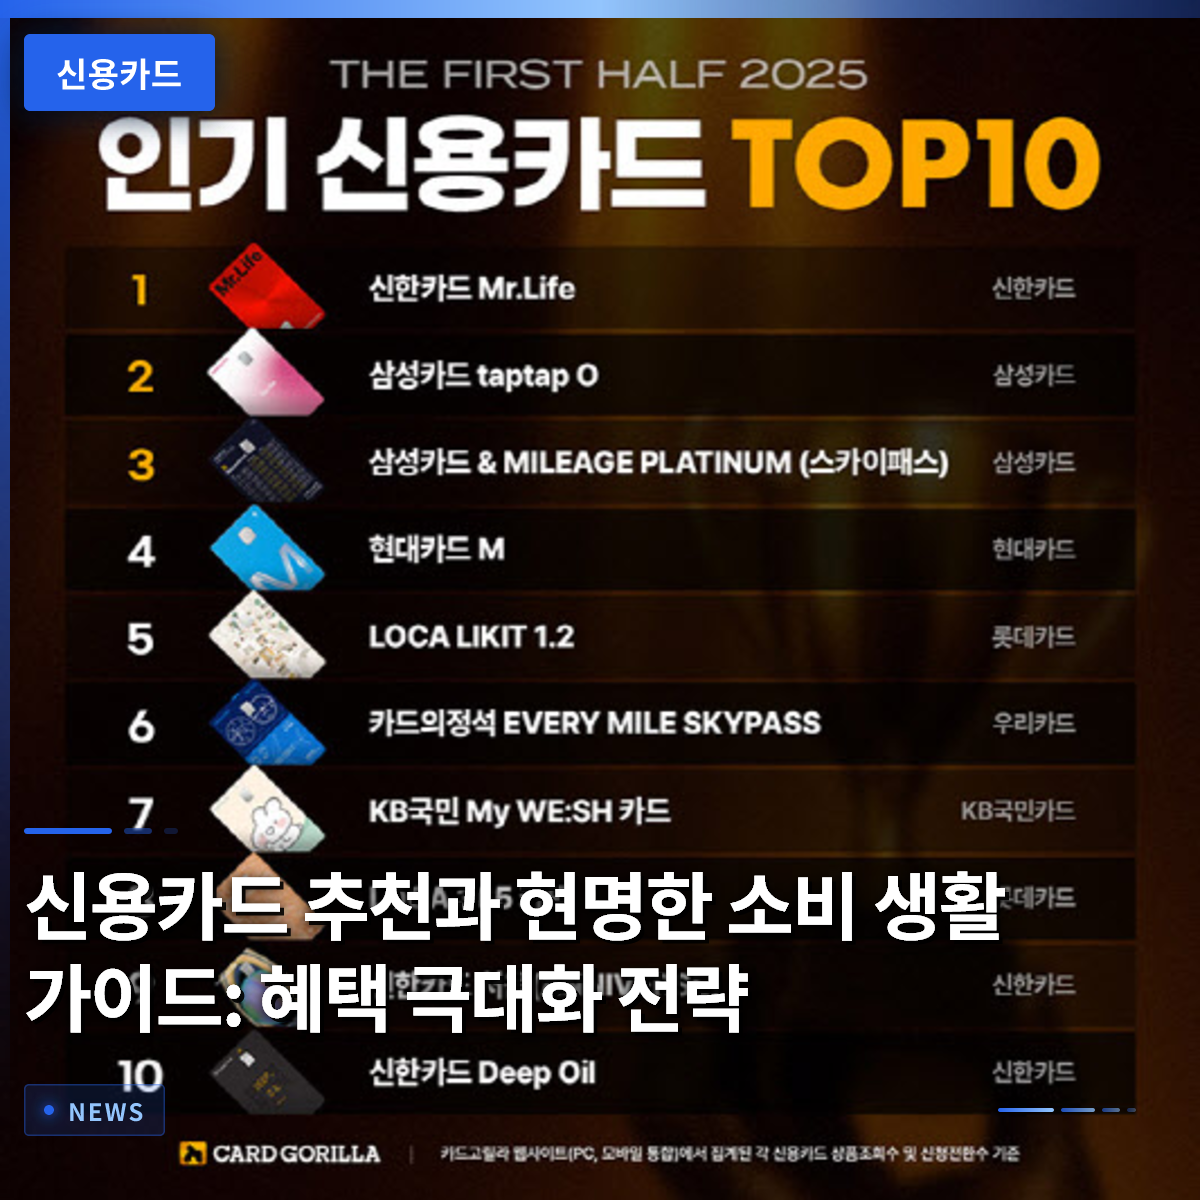
クレジットカードは、必ずしも数字の大きい特典を追うのではなく、自身の消費パターンに正確に合致する商品を選ぶことで、実際の割引効果を得ることができます。毎日使っているカードなのに、実際に前月にどれだけの割引を受けたのか、ポイントがどれほど貯まったのかを知らず知らずのうちに見過ごしている方が本当に多くいます。財布の中で眠っているカードの明細を開いてみると、私たちが見過ごしていた隠れた特典が想像以上に多いことがわかります。カードの返済能力を考慮せずに無分別に使用すると、高い利息負担と信用度の低下という恐ろしい悪循環に陥る可能性があります。この記事では、クレジットカードを賢く選び、安全に使用するための核心的な秘訣を詳しく解説します。これから、財布の中のカードの価値を2倍にする具体的な方法を一緒に見ていきましょう。
=
クレジットカードのおすすめと賢い消費生活ガイド:特典を最大化する戦略
1. クレジットカードの選択と消費パターンの分析

失敗のないクレジットカードの選択をするためには、自分の1ヶ月の支出構造を正確に把握する必要があります。多くの消費者は、広告にある華やかな割引率だけを見てカードを作成したものの、前月実績の条件を満たせず特典を逃してしまうことが多いです。例えば、コーヒー代や公共交通機関の利用比率が高い会社員であれば、関連分野に特化した商品を選ぶことで実益を得ることができます。一方で、オンラインショッピングやデリバリー食品への支出が圧倒的に多い場合は、該当加盟店の還元率が高いカードの方がはるかに有利です。無計画に複数のカードを発行することは、管理面でも支出管理面でも決して望ましいものではありません。メインで使用するカード1枚とサブで使用するカード1枚程度が最も理想的な組み合わせと言えるでしょう。カード会社のアプリにアクセスし、過去数ヶ月の平均支出額を確認して、まず自分の消費傾向を客観的に診断してみてください。他人に良いと勧められているカードでも、自分の生活圏と合わなければ、ただ財布の中の厄介者になるだけです。
華やかな割引率よりも、自分の実際の月平均支出構造と生活圏に合ったカードの選択が最も重要です。
2. 前月実績と割引上限の秘密

クレジットカードを使用していて最もがっかりする瞬間は、前月実績を満たせなかったために割引を受けられなかったときです。カード会社が提示する前月実績の基準には、マンション管理費や税金、そして各種ギフト券の購入金額などが除外されるケースが多いです。こうした詳細な条件を正しく確認せずに無造作に決済してしまい、明細を見てから初めて慌てる事態がしばしば起こります。また、前月実績をギリギリ満たしたとしても、分野別の月間割引上限制限に引っかかり、予想より少ない特典を受ける場合も数多くあります。統合割引上限制度を理解しておくことで、自分が享受できる最大の特典を完全に自分のものにする事ができます。毎月カード会社のアプリを通じて、今月の残りの割引上限がどれほどかを確認する習慣をつけましょう。小さな関心の差が、1ヶ月後の口座残高を大きく変える可能性があります。
前月実績の除外項目と月間割引上限を正確に把握することで、特典の漏れを防ぐことができます。
3. 信用スコアとカード発行の相関関係
自分の信用スコアが700点台の前後に留まっている場合、カード発行や融資審査で予期せぬ拒否を受ける可能性があります。同じ700点台のスコアを持っていても、金融取引履歴や延滞経験の有無によって承認結果が劇的に分かれることがあります。無分別に複数の金融機関から同時にカードを申請すると、短期間での融資や過度な信用照会と誤認されてスコアが下がることがあります。信用スコアを安定して管理するためには、普段からカード代金を支払日に厳格に返済する習慣が何よりも重要です。リボルビングサービスや短期カードローンなどの高金利サービスは、信用度の維持にとって不利になるため、できるだけ利用しない方がよいです。現金サービスを頻繁に利用すると、銀行システムでリスク顧客として分類され、今後の金融取引で不利益を受ける可能性があります。堅固な信用スコアは、将来家を買うときや多額の資金が必要になったときに最も強力な武器になってくれることを忘れないでください。
厳格な支払日遵守と不要な短期間融資の回避だけが、安全な信用スコアを守る唯一の方法です。
4. 安全な取引と消費者保護制度
オンラインやSNSマーケットで物を購入する際は、現金よりもクレジットカードで決済する方が安全です。最近、一部の零細販売者の突然の閉店や詐欺被害事例が増加しており、消費者の注意がさらに求められています。クレジットカードで一定金額以上を分割払いで決済した場合、事業者が姿を消してもカード会社に異議申立て権を行使することができます。現金で口座に直接送金した場合は、後に問題が発生しても救済を受けることが永遠に不可能になることが多いです。一方、クレジットカードは売上伝票や取引記録が確実に残るため、紛争が発生した際に強力な証拠資料となります。特に高額なサービスや長期利用契約を結ぶ場合は、必ずクレジットカードの分割払い方式を活用することが賢明です。安全装置が備わった決済手段を選ぶだけでも、数多くの詐欺被害を事前に防ぐことができます。
ジムや大型サービスの長期契約時にクレジットカードの分割払いを利用すれば、閉店時に異議申立て権を行使できます。
5. 法人カードの活用と企業支出トレンド
最近、半導体産業をはじめとする景気好調の影響で、企業の法人クレジットカード使用額が過去最高を記録しています。法人カードは、会社の透明な会計処理と支出管理のために不可欠な決済手段として定着しました。企業は法人カードを通じて、従業員の出張費や接待費だけでなく、各種ビジネス費用を効率的に管理しています。過去と異なり、今は法人カードの使用内訳がリアルタイムで管理システムに連動しており、透明性が大きく高まっています。不要な領収書を別途集めることなく、支出決議書が自動で作成される便利な時代になりました。企業の財務担当者は、法人カードの月別使用傾向を分析し、不要な予算浪費を防ぐ戦略を立てています。このように、法人カードは単なる決済ツールを超えて、企業の資金フローを読む重要な指標としての役割を担っています。
法人クレジットカードは、透明な会計処理と効率的な企業予算管理を助ける核心的な決済手段です。
6. 賢い金融生活の将来展望
今後の消費市場は、人工知能技術と結びつき、個人別の 맞춤형特典を自動的に見つけてくれるスマートなカードを中心に再編されるでしょう。毎回自分で特典条件を計算しなくても、自動的に最も割引率の高いカードを選んでくれるサービスが普及する見通しです。しかし、どんな技術が発達しても、カードを使用する主体は結局私たち自身であるという事実は変わりません。支出を厳格に管理し、自分の返済能力の範囲内でカードを使用するという基本原則が最も重要です。無分別な分割払いや衝動的な消費は、結局、未来の自分を締め付ける恐ろしいブーメランとして返ってくる可能性があります。今日すぐにカード会社のアプリを開き、自分の消費習慣をチェックし、不要な支出項目を大胆に整理してみてください。小さな習慣の変化が積み重なり、あなたの資産を守り、より豊かな金融生活を完成させてくれるでしょう。
技術が発達しても、自分の返済能力に合った厳格な支出管理が賢い金融生活の核心です。
よくある質問
=