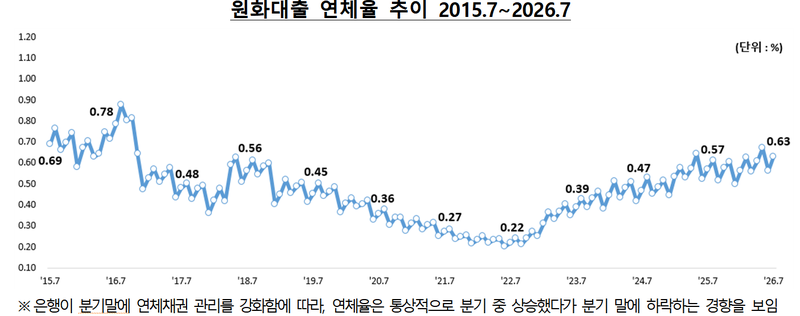
中央グループ傘下企業の相次ぐワークアウト(債務再編)および再生手続の開始により、7月の大企業向け貸出延滞率は5年ぶりの最高水準に上昇した。金融監督院(金監院)が発表した原貨貸出延滞率の状況によると、全体延滞率は0.63%で前月比0.07ポイント上昇した。特に大企業向け貸出延滞率は0.36%で前月比0.14ポイント上昇し、2021年7月以来の最高値を記録した。これに伴い、家計向け貸出延滞率も小幅に上昇したが、前年同月よりはわずかに低下した。金監院は、市場金利の上昇と中央グループの構造調整が主要な原因であると指摘した。本記事では、これらの数値の背景、項目別の変化、そして今後の示唆を順に 살펴볼 예정이다。
=
中央グループの再生・ワークアウトの影響…7月の大企業延滞率、5年ぶりの最高水準
1. 中央グループのワークアウトと再生手続の概要
中央グループは6月から複数の傘下企業が同時にワークアウトに入り、続いて7月には法的な破産手続(法的整理)まで拡大された。ワークアウトは債務返済の猶予と構造調整を目的とする手続であり、再生は裁判所の監督の下で事業を継続しながら債務を調整する制度である。今回実施された手続は、主に不動産開発や建設部門で発生した流動性危機を解決するために実施されたものであった。金融機関は当該傘下企業に対して大規模な貸出を行っていたため、ワークアウト発表直後に延滞リスクが高まった。実際、7月の新規延滞発生額は3兆2,000億ウォンで、前月比6,000億ウォン増加した。これは中央グループ傘下企業で発生した数千億ウォン規模の新規延滞債権が要因となった。金監院は、こうした新規延滞が企業向け貸出全体の延滞率上昇を主導したと説明した。
中央グループ傘下企業のワークアウトと再生手続により大規模な新規延滞が発生し、大企業向け貸出延滞率を引き上げた。
2. 全体原貨貸出延滞率の動向
金融監督院の発表によると、7月末の国内銀行の原貨貸出延滞率は0.63%と集計された。これは前月の0.56%から0.07ポイント上昇した数値であり、前年同月より0.06ポイント高い。全体延滞率の上昇は、企業向け貸出と家計向け貸出が同時に影響を受けた結果である。企業向け貸出延滞率は0.78%で前月比0.10ポイント上昇した。これは以前の5月の0.84%から6月に低下した後、再び上昇した流れを示している。家計向け貸出延滞率は0.42%で前月比0.02ポイント上昇したが、前年同月より0.01ポイント低かった。住宅担保貸出延滞率は0.29%で前月比0.01ポイント上昇した。信用貸出などを除くその他の家計向け貸出延滞率は0.84%で前月比0.07ポイント上昇した。
全体原貨貸出延滞率は企業と家計セクターの同時上昇により0.63%を記録し、前月比で明確な上昇傾向を示した。
3. 大企業向け貸出延滞率の詳細分析
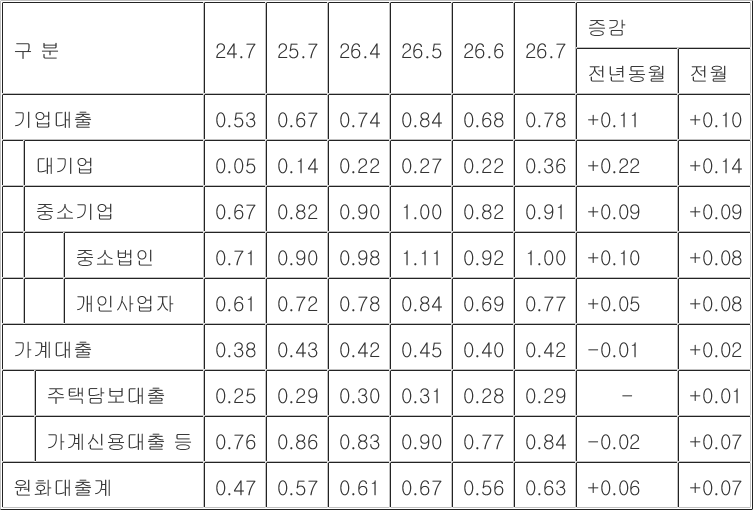
大企業向け貸出延滞率は0.36%で前月比0.14ポイント上昇し、前年同月より0.22ポイント高い。この数値は2021年7月の0.37%以来、5年ぶりの最高水準である。金監院は、大企業向け貸出延滞率上昇の主要な原因として中央グループ傘下企業のワークアウトと再生手続を挙げた。特に中央グループに直接貸出を行った銀行が大規模な債権回収に支障をきたす中で、延滞規模が増加した。7月の新規延滞発生額のうち、大企業関連部分は約1兆8,000億ウォンと推定される。これは新規延滞全体の半分以上を占める規模である。また、大企業向け貸出の延滞債権整理規模は前月比で減少し、新規流入が整理を上回った。こうした構造的な不均衡が延滞率上昇を継続させる要因として作用した。
大企業向け貸出延滞率は中央グループの影響で0.36%まで上昇し、5年ぶりの最高値を記録した。
4. 中小企業および個人事業主向け貸出の動向
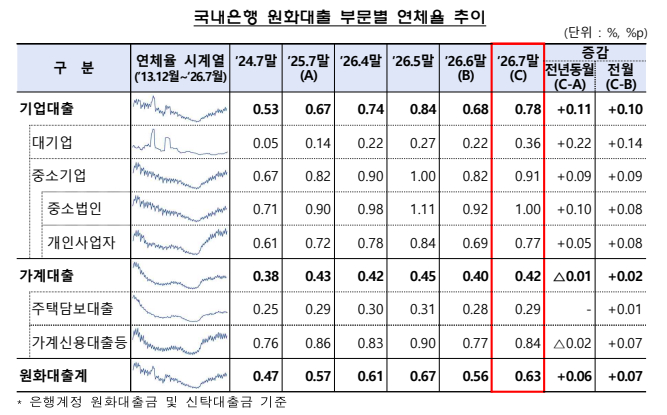
中小企業向け貸出延滞率は0.91%で前月比0.09ポイント上昇した。このうち中小法人向け貸出延滞率は1.00%で前月比0.08ポイント上昇した。個人事業主向け貸出延滞率は0.77%で0.08ポイント上昇した。中小企業セクターは大企業よりも資金調達経路が多様だが、全体的な景気減速と金利上昇の影響により、債務返済負担が増加した。特に零細な製造業や小売業分野で延滞事例が増加した。金監院は、中小企業の脆弱層に対するモニタリングを強化し、必要に応じて保証支援の拡大を検討していると明らかにした。また、個人事業主向け貸出については、所得の変動性が延滞率上昇に影響を与えている。
中小企業と個人事業主向け貸出延滞率がそれぞれ0.09ポイント、0.08ポイント上昇し、企業セクター全体の健全性悪化を示した。
5. 家計向け貸出の項目別変化
家計向け貸出延滞率は0.42%で前月比0.02ポイント上昇したが、前年同月より0.01ポイント低下した。住宅担保貸出延滞率は0.29%で前月比0.01ポイント上昇した。これは不動産市場の弱含みとともに、貸出元本および利息の返済負担がわずかに増加したためである。信用貸出などを除くその他の家計向け貸出延滞率は0.84%で前月比0.07ポイント上昇した。この項目にはカードローン、マイナス通帳などが含まれ、金利上昇に伴う利息負担の増加が主要な要因として作用した。消費者信用全体の延滞率が上昇することで、家計の消費余力が縮小する懸念がある。金監院は、脆弱層に対する債務調整プログラムを拡大し、金融教育を強化して延滞予防に努めると明らかにした。全体的に見ると、家計向け貸出は企業向け貸出よりも上昇幅は小さいが、持続的な金利上昇圧力が今後のリスク要因として作用する可能性がある。
家計向け貸出延滞率は小幅に上昇したが、住宅担保貸出とその他貸出項目で異なる動きを示し、全体的な健全性について混在したシグナルを送った。
6. 見通しおよび読者への行動提言

金監院は、市場金利上昇の基調が当面続く場合、延滞率上昇圧力が持続する可能性があるとの見通しを示した。特に中央グループ関連の債権整理が遅延する場合、大企業向け貸出延滞率がさらに上昇する可能性がある。したがって、銀行は貸倒引当金の積立規模を拡大し、不良債権の早期売却を積極的に推進すべきである。企業側では、キャッシュフロー管理と債務構造調整を先行的に進め、財務健全性を高める必要がある。家計側では、変動金利貸出を固定金利に転換したり、過度な消費を控えることが望ましい。読者は自身の貸出条件を確認し、必要に応じて金融相談センターを活用してリスクを最小化する戦略を立てるべきである。今後の経済動向と金融当局の政策方向に注目しながら、個人および企業レベルでの先行的な対応が重要である。
金利上昇と構造調整の影響が持続する場合、延滞率のさらなる上昇リスクがあり、銀行・企業・家計いずれも先行的な健全性管理が必要である。
よくある質問
=