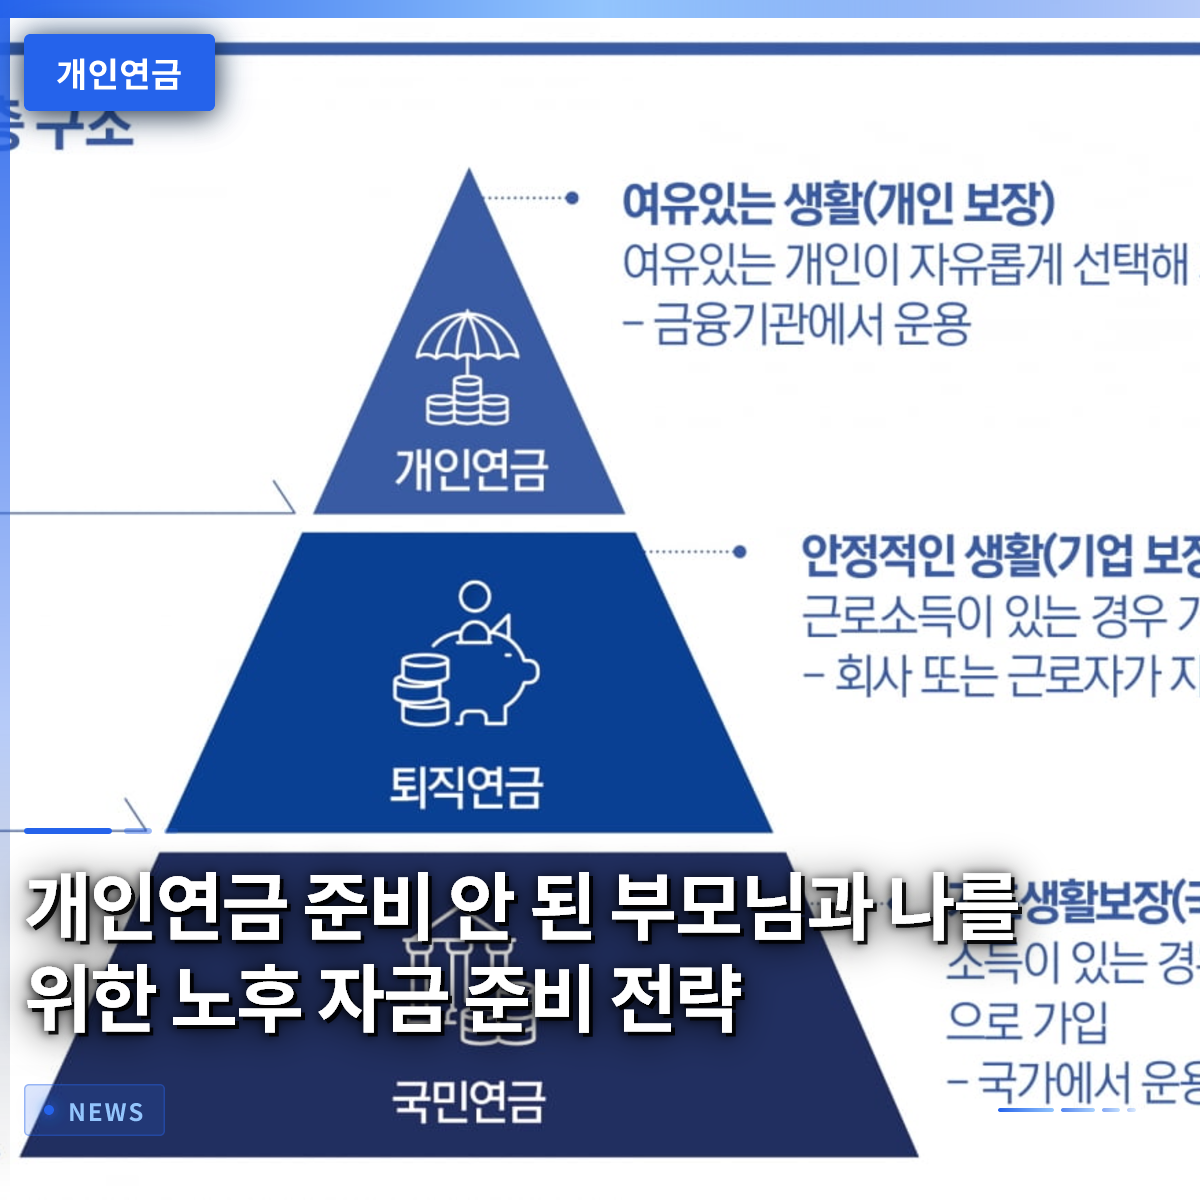
定年後の生活を安定して守るためには、国民年金だけに頼るのではなく、個人年金を今すぐ追加で準備する必要があります。若い頃は学費の借金や住宅購入費用に追われて老後資金を置き去りにしがちですが、定年の時期が訪れると想像以上に大きな生活費の不足が生じます。実際に、一生懸命子供を育て、家を一軒買うために個人年金を全く準備できなかった親の世代が、定年後の生活費不足で苦労しているケースが非常に多いです。会社勤めで積み上げた退職年金や、以前に加入していた個人年金商品があるかどうか、統合照会ウェブサイトを通じて丁寧に確認する必要があります。今日は、定年後の経済的自由を享受するために、なぜ今から個人年金の貯蓄を始めなければならないのか、現実的な事例を交えて詳しく見ていきましょう。
=
個人年金の準備ができていない親と自分自身の老後資金準備戦略
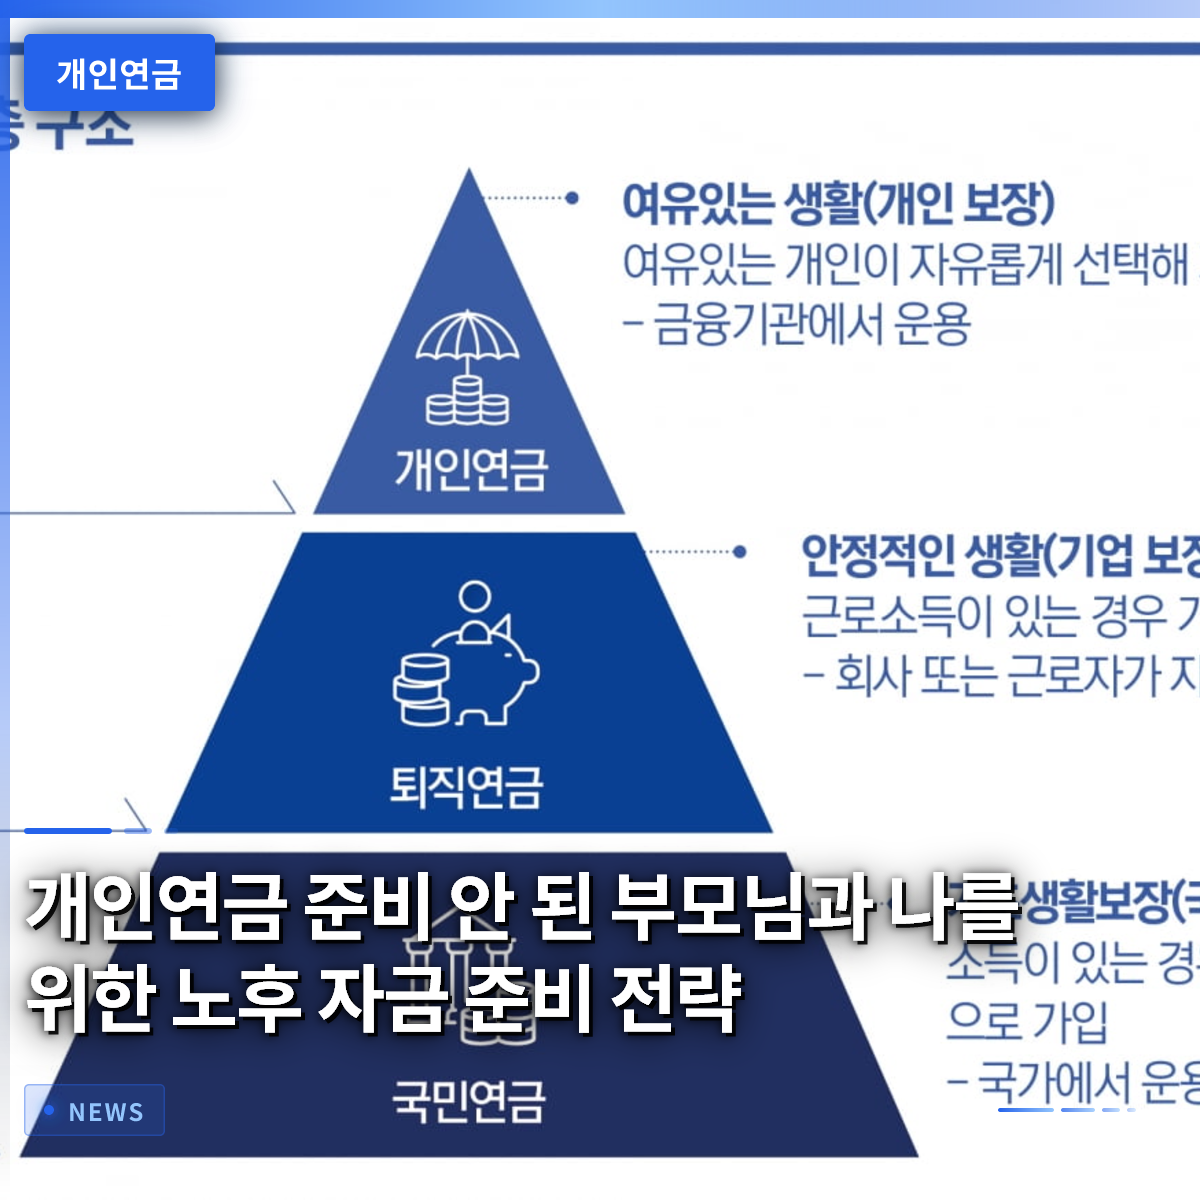
1. 国民年金だけに頼って迎える定年ギャップ

私たちがよく目にする統計上の世帯別所得は、実際に個人が手にする税後給与や生活費とは大きな違いがあります。事業所得や財産所得、政府からの移転所得などがすべて合算された金額であるため、実際のスーパーでの物価を実感する生活費とは乖離が生じます。仕事を辞めて国民年金を受け取る時期までの間に空白が生じると、直近の1ヶ月分の食費や管理費を支払うことすら苦しくなる瞬間が訪れます。特に国民年金の受給開始年齢が徐々に後ろ倒しになるにつれ、退職時点と年金受給開始時期の間の所得の断絶はさらに深くなっています。
このような空白期間を無事に乗り越えるためには、国家が提供する制度に加えて、個人が直接積み立てた資産が絶対に必要です。周囲で定年を迎えた先輩たちが最も後悔している点は、若い頃に年金貯蓄を事前に始めていなかったことです。毎月定期的に発生する固定支出を減らすのは容易ではないため、事前にキャッシュフローを作っておかなければ大きな困難に直面します。結局、国民年金という基本的なセーフティネットの上に、個人が自ら積み上げた貯蓄額が重なって初めて、安定した定年後の生活が可能になります。
国民年金だけでは定年後の所得ギャップを埋めるのが難しいため、追加の資産が必要です。
2. 学費ローンと住宅購入が残した定年の傷

20代や30代で背負う学費ローンは、単に青年期の重い負担で終わるのではなく、老後資金まで蝕むブーメランになります。社会人初期からローンの元利金を返済するために余剰資金を貯められなければ、貯蓄を始めるゴールデンタイムを逃してしまいます。家を一軒買うためにあらゆる手段を尽くしてローンを組み、利息を返済しているうちに、自分の老後を顧みる余裕が全く生まれなくなります。
このように財政的な障害を早期に克服できなければ、40代や50代になった際に他人よりもはるかに少ない老後貯蓄額に直面して驚くことになります。実際、20年前と比較して現在、資産を持つ個人の負債規模は雪だるま式に膨らんでおり、これは老後準備を妨げる最大の要因です。ローンの返済と老後準備を同時に進める戦略的な財務計画がなければ、一生働いても手ぶらで老いる状況に直面する可能性があります。したがって、収入が発生する非常に早い段階から、強制的にでも年金口座に拠出する習慣を身につけなければ、この悪循環を断ち切ることができません。
若い頃の学費ローンと住宅購入の負担は、老後資金の貯蓄を妨げる主要な原因です。
3. 少額から始める株式型積立投資戦略

まとまったお金がないことを理由に年金加入を先延ばしにする人が多いですが、実際には非常に少ない金額でも十分に未来に備えることができます。最近では証券会社ごとに、毎日、毎週、または毎月一定の周期で上場指数ファンドを自動的に購入する積立サービスが非常に充実しています。投資家が複雑な相場を直接見なくても、決められたルールに従って継続的に株式を積み上げていくため、平日忙しい会社員にはぴったりです。
ただし、利回りが目立つという理由だけで安易に商品に加入すると、後で市場が揺れ動いた際に莫大な精神的ショックを受けることになります。老後資金は直ちに使うお金ではなく、数十年後を見据えた長期投資であるため、変動に耐えられる堅牢な銘柄を選ぶ必要があります。定期的に自分のポートフォリオの利回りを照会し、市場状況に合わせて少しずつ調整していく努力が必ず伴わなければなりません。継続的な積立投資は、短期的な価格変動に揺らぐことなく、平均取得単価を下げてくれる強力な武器になります。
少額でも可能な積立投資を活用すれば、長期的に安定した老後資産を築くことができます。
4. 税制優遇と年金所得税の隠れた秘密
個人年金商品に加入すべき最大の魅力の一つは、毎年確定申告時に受け取る手厚い税額控除の優遇措置です。会社員が毎年支払う税金を少しでも節約するために、年金貯蓄や退職年金口座に大切な自分のお金をコツコツと積み立てる理由はここにあります。しかし、後に定年を迎えて実際に年金を受給する際には、受給額に応じて異なる税率が適用される点を必ず知っておく必要があります。
年金受給額が年間一定額を超えると、総合所得税の課税対象になったり、より高い税率の年金所得税を支払う区間が発生します。税金を節約しようとして安易に一度に大金を入れた結果、後で受給時に税金の爆弾に見舞われて悔しい思いをする定年退職者が意外と多いです。したがって、定年後に毎月受け取る年金額が特定の税制基準を超えないように、受給期間を長く分散させる知恵が必要です。税務専門家の手助けを受けたり、自ら関連する金融常識を勉強して、最も少ない税金で済む最適な受給方法を設計する必要があります。
確定申告の税額控除優遇措置を受けることと同様に、定年後の受給時の税額区分も徹底的に管理する必要があります。
5. 親と自分自身のための現実的な生活費確保法
一生懸命子供たちの面倒を見て、自宅一軒以外に手元にお金がない親がいる家庭であれば、住宅年金を積極的に検討する価値があります。現在住んでいる家をそのまま維持したまま、国家や金融機関から毎月安定した生活費を年金形式で受け取ることができる非常に有用な制度です。子供たちに経済的な負担をかけずに、親が品位を保ちながら老後を過ごせる素晴らしい代替案がまさにここにあります。
同時に、子供世代である私たち自身も、親の試行錯誤を鏡として、今から徹底的に個人年金を管理しなければ悪循環を断ち切ることができません。統合年金照会サービスを活用して、過去に会社勤めで積み上げた退職金や忘れていた保険商品があるかどうかを丁寧に探さなければなりません。親は住宅を活用して現在の生活費を確保し、私たちは毎月少額でも年金口座に貯蓄する二重戦略が私たちの家族を守ります。老後準備は遠い国の話や他人の事ではなく、まさに今日から冷蔵庫を開けるように自分の口座を開いて確認すべき実践です。
親は住宅を活用し、私たちは個人年金を事前に準備することで、家族全体の老後が安らぎます。
6. 成功した定年退職のための具体的な実践案
今すぐスマートフォンやパソコンを起動し、自分の名義で加入しているすべての年金資産の状況を一目で照会することから始めましょう。散在している国民年金、退職年金、そして過去に加入した個人年金保険まですべて集めて見なければ、現在の自分の本当の定年成績表は出ません。毎月の収入の中から、たった10万円でも構いませんから、消費を少し減らして年金口座への自動振替を設定するという小さな行動が、数十年後の運命を変えます。
今後、AIベースの 맞춤형資産管理ツールがさらに普及し、誰もが簡単に自分の老後ポートフォリオをチェックできる時代が到来します。技術がどれほど進歩しても、本人が直接お金を節約し、継続的に口座に入金する実践を行わなければ、口座は常に空っぽのままです。今日この文章を読んだ瞬間から、先延ばしにしていた年金口座の開設や追加拠出を実践し、確実で幸せな定年後の生活を自ら完成させてみてください。自分の手で築き上げた年金口座こそが、老いる私たちに最も強く、確かな最高の友達になってくれるでしょう。
年金統合照会を始まりとして、毎月継続的に貯蓄を実践し、成功した定年退職を迎えるべきです。
よくある質問
=