大手5行の個人向け融資の年間増加目標額がわずか1ヶ月で底を打ち、今年年末に深刻な「ローン崖(融資の断崖)」現象が現実化する可能性が極めて高まっています。金融当局が今年の個人向け融資増加率目標を従来の2倍に引き上げて息継ぎの機会を与えましたが、殺到する需要に対応するには力不足だったようです。実際、国民、新韓、하나、우리、農協などの主要銀行は、増やされた追加融資余力をわずか1ヶ月で全て使い切ってしまいました。これにより、マイホーム購入のために銀行の門を叩いていた多くの人々が、住宅ローンを拒否されたり、受付が瞬時に締め切られたりするという信じがたい事態に直面しています。本記事では、市中銀行の融資枠枯渇の背景と、今後到来する年末不動産市場への影響を詳しく見ていきます。住宅購入や借家契約を控えている方は、これからお伝えするニュースに注目を払ってください。
=
住宅ローンが組めない?大手5行の融資枠が底を打ち、年末の「ローン崖」を警告
1. 瞬く間に消えた追加融資余力
国内主要市中銀行が金融当局と協議してようやく増やした個人向け融資枠が、わずか1ヶ月で完全に底を打ちました。17日時点で、大手5行の個人向け融資残高はすでに年間目標値を大幅に上回る数値を記録しています。当局が融資規制を少し緩和し、銀行ごとに数兆ウォン規模の追加融資余力が新たに与えられました。しかし、秋の引っ越しシーズンに合わせて住宅購入を待ち望んでいた需要が一斉に殺到し、この余力は雪解けのように消えていきました。銀行内部の関係者でさえ、これほど融資が早く枯渇するとは予想していなかったと困惑を隠せません。
特に一部の銀行は、すでに年間設定された増加目標を大幅に超過し、非常事態体制に入っています。融資を受けに来た顧客に対し、当面新規受付が困難であるとの通知を出したり、内部的に月別の配分枠を細かく管理したりしています。こうした状況は、特定の銀行だけの問題ではなく、金融業界全体に共通して現れている現象です。結局、下半期を通じて個人向け融資のハードルは下がる気配を見せず、むしろさらに高くなる見通しです。
市中銀行が増やした融資枠を1ヶ月で全て使い切り、個人向け融資管理に非常事態が宣言されました。
2. 2日で締め切られた新韓銀行の融資受付
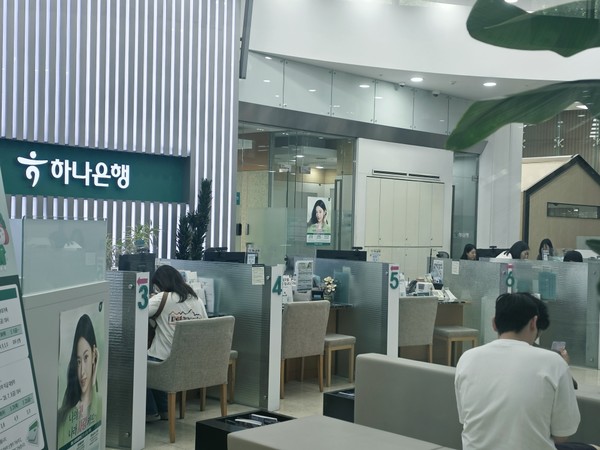
融資枠がどれほど早く枯渇しているかを示す代表的な事例として、新韓銀行の融資募集人による受付締め切り騒動を挙げることができます。新韓銀行は今月初めに中断していた融資募集人を通じた個人向け融資受付を再開しましたが、わずか2日で門を閉じざるを得ませんでした。1ヶ月分の全配分枠がたった2日で底を打ったためです。窓口を訪れたり、募集人を通じて融資を申請しようとしていた顧客は、受付開始と同時に締め切りという青天の霹靂のような知らせを聞かされました。
こうした現象は他の銀行でも大きく異ならず、融資を受けようとする人々を足踏みさせています。하나銀行も今月から一部の執行分について受付を再開しましたが、いつ枠が枯渇するか分からない綱渡りを続けています。企業銀行も月別の受付枠を厳格に設定し、総量管理に全力を注いでいます。銀行がこうして鍵をかける理由は、年間目標値を超えた場合に科されうる不利益を避けるためです。
新韓銀行などの主要銀行で融資枠が2日で底を打ち、申請締め切り騒ぎが相次いでいます。
3. 年末「ローン崖」の現実化と実需層への打撃
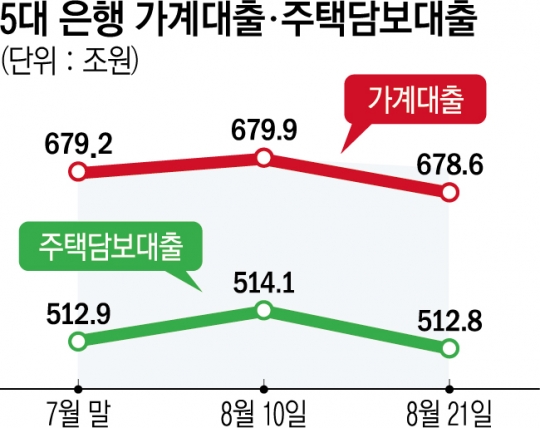
金融業界では、今年年末まで個人向け融資の総量管理が続くことで、深刻な「ローン崖」現象が現れると懸念しています。秋の引っ越しシーズンと年末の結婚シーズンが重なり、資金需要は最高潮に達しているにもかかわらず、銀行の金庫は空という矛盾した状況です。住宅ローンだけでなく、借家ローンを調べていた無住宅の庶民や実需層の嘆きが深まっています。残代金の支払い日が近づいているのに、銀行から借りられない場合、手付金を失うか、急いで高金利商品を探すという窮地に追い込まれます。
実際、引越し費用や中間金、残代金ローンなどの必須資金が一部の管理対象から除外されるとしても、全体的な融資の流れは凍りついています。市中銀行が今年残りの期間で個人向け融資の増加速度を最大限抑制しなければならないため、新規融資を出すのが難しい状況です。過去とは異なり、年末だからといって融資窓口が寛大に開かれることを期待するのは難しい雰囲気です。結局、マイホーム購入計画を立てていた普通のサラリーマンや新婚夫婦だけが直撃弾を受けている 셈です。
年末の引っ越し需要が集中する時期に融資枠が枯渇し、実需層の被害が拡大しています。
4. 個人向け融資残高全体の微妙な変化
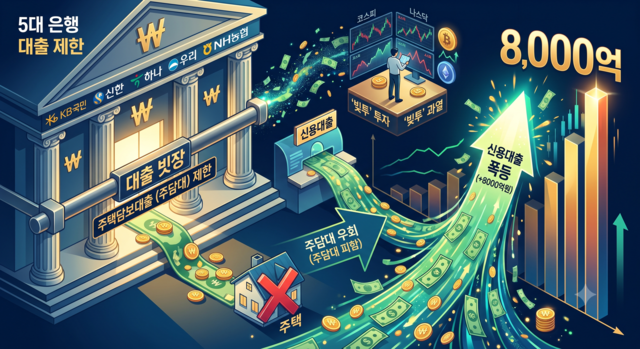
銀行業界全体の個人向け融資総量が急速に膨らむ中、統計上一時的に残高が減った部分も目立ちます。政策融資を含む大手5行の個人向け融資残高は、最近の集計で前月比でわずかに減少したことが明らかになりました。これは昨春以来約半年ぶりに全体残高が下落傾向を記録した異例の出来事です。政府が支援する政策商品と一般市中銀行の個人向け融資が異なる様相を示した結果です。
しかし、この統計数値だけで融資環境が楽になったと誤解してはいけません。政策資金を除いた一般銀行資金の需要は依然として爆発的であり、銀行が自ら鍵をかけている結果が反映された数値だからです。つまり、借りないのではなく、銀行が貸せないために生じた統計的な錯覚に近い現象です。実需層にとって、依然として市中銀行から必要な資金を調達するのは天の星を摘むほど難しいという事実は変わりません。
統計上全体残高が一時的に減少しましたが、これは銀行が融資を絞った結果にすぎません。
5. 銀行業界の厳格な月別総量管理体制
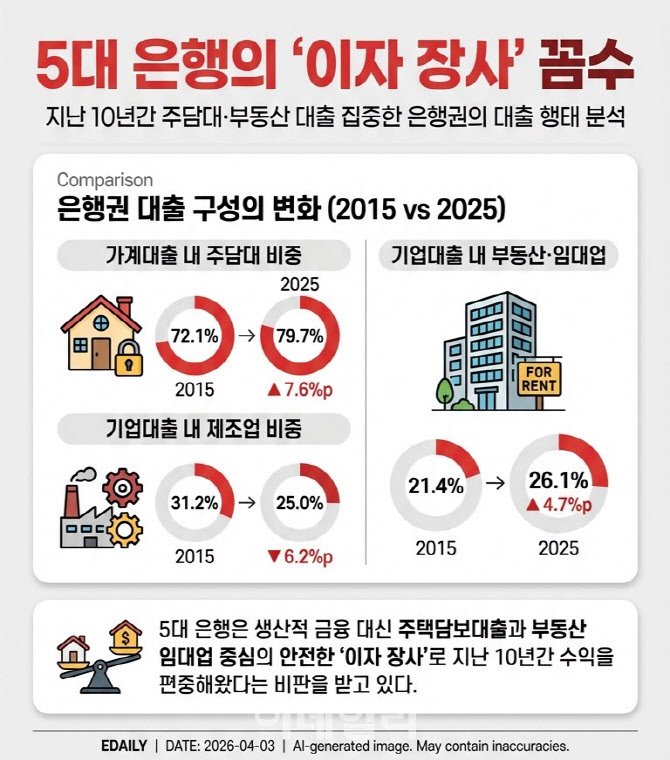
今後残りの期間、市中銀行は枠を厳格に管理する月別総量管理方式を堅持する方針です。年間設定された目標値を超えた場合、金融当局の目を気にしなければならない銀行にとって、リスク管理が最優先課題です。これに伴い、各銀行支店に配分された融資枠が枯渇すれば、その月にはそれ以上新規融資を出さない方針が定着しています。顧客にとっては、月初めに迅速に申請しないと、希望する日に資金を確保することが不可能になる構造です。
こうした状況は、銀行だけでなく、融資を仲介する募集人市場にも大きな混乱を引き起こしています。募集人は銀行から割り当てられた限られた物量で顧客に対応しなければならず、競争がさらに激化しました。一部の顧客は複数の銀行を同時に訪問して融資可能性を探るいわゆる「足で稼ぐ」ことをしていますが、空振りすることがほとんどです。銀行の資金源が枯渇する中、金融消費者の不便と混乱は当面続く見通しです。
銀行は月別枠管理方式を導入し、年末まで融資総量を厳格に管理する予定です。
6. 住宅購入計画の修正と賢い対応戦略
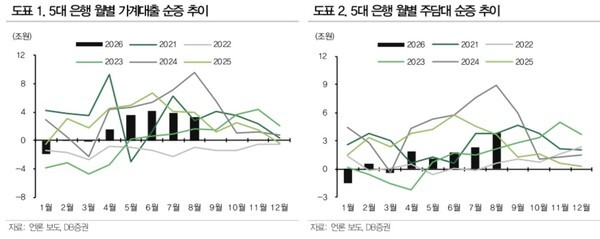
個人向け融資枠の枯渇と年末「ローン崖」の懸念が現実化した今、不動産市場を見る戦略を完全に新しく練り直す必要があります。住宅を契約する前に、必ずメインバンクや複数の金融機関を通じて融資可能性と時期を事前に確認するプロセスが不可欠です。契約を先に行い、残代金日に間に合わず手付金を放棄しなければならない最悪の状況を避けるべきです。特に、融資募集人の受付が月初めに瞬く間に締め切られる特性を把握し、毎月月初めに迅速に動く知恵が必要です。
政府の政策的変化と市中銀行の資金運用状況をニュースを通じて継続的にモニタリングすることも、非常に重要な対処法です。無理な資金計画よりも、来年初めへ日程を延期したり、自己資本比率を高める方向で安全にアプローチすることを推奨します。金融市場の不確実性がかつてないほど高い時期だからこそ、徹底した備えこそが自分の資産を守る唯一の道です。今後発表される銀行業界の追加融資指針を注視し、賢く対処してください。
徹底した事前融資確認と保守的な資金計画の立案のみが、年末「ローン崖」を克服する方法です。
よくある質問
=