安定した老後を過ごすためには、国民年金だけに頼るのではなく、退職年金と個人年金を併用した多層的な準備が不可欠です。祝日に親への小遣いを悩んだり、超高齢社会で定年後の生活費を心配する中高年層が増える中、自ら老後を備える動きが加速しています。国家が保証する最低限の生活費である国民年金だけでは物価上昇に追いつくのが難しいため、個人が追加で準備する部分が非常に重要です。多くの人が40代や50代になって初めて老後準備が遅いと嘆きますが、今からでも正確な予想額を計算し、不足分を補えば十分に備えることができます。この記事では、国民年金、退職年金、そして個人が準備する資産をどのように調和させて月々の生活費を構成できるかを詳しく見ていきましょう。漠然としか感じられなかった定年後の生活を具体的な数字に変えてみる、有益な時間となるでしょう。
=
個人年金で安心した老後を準備する方法と3層年金の完成
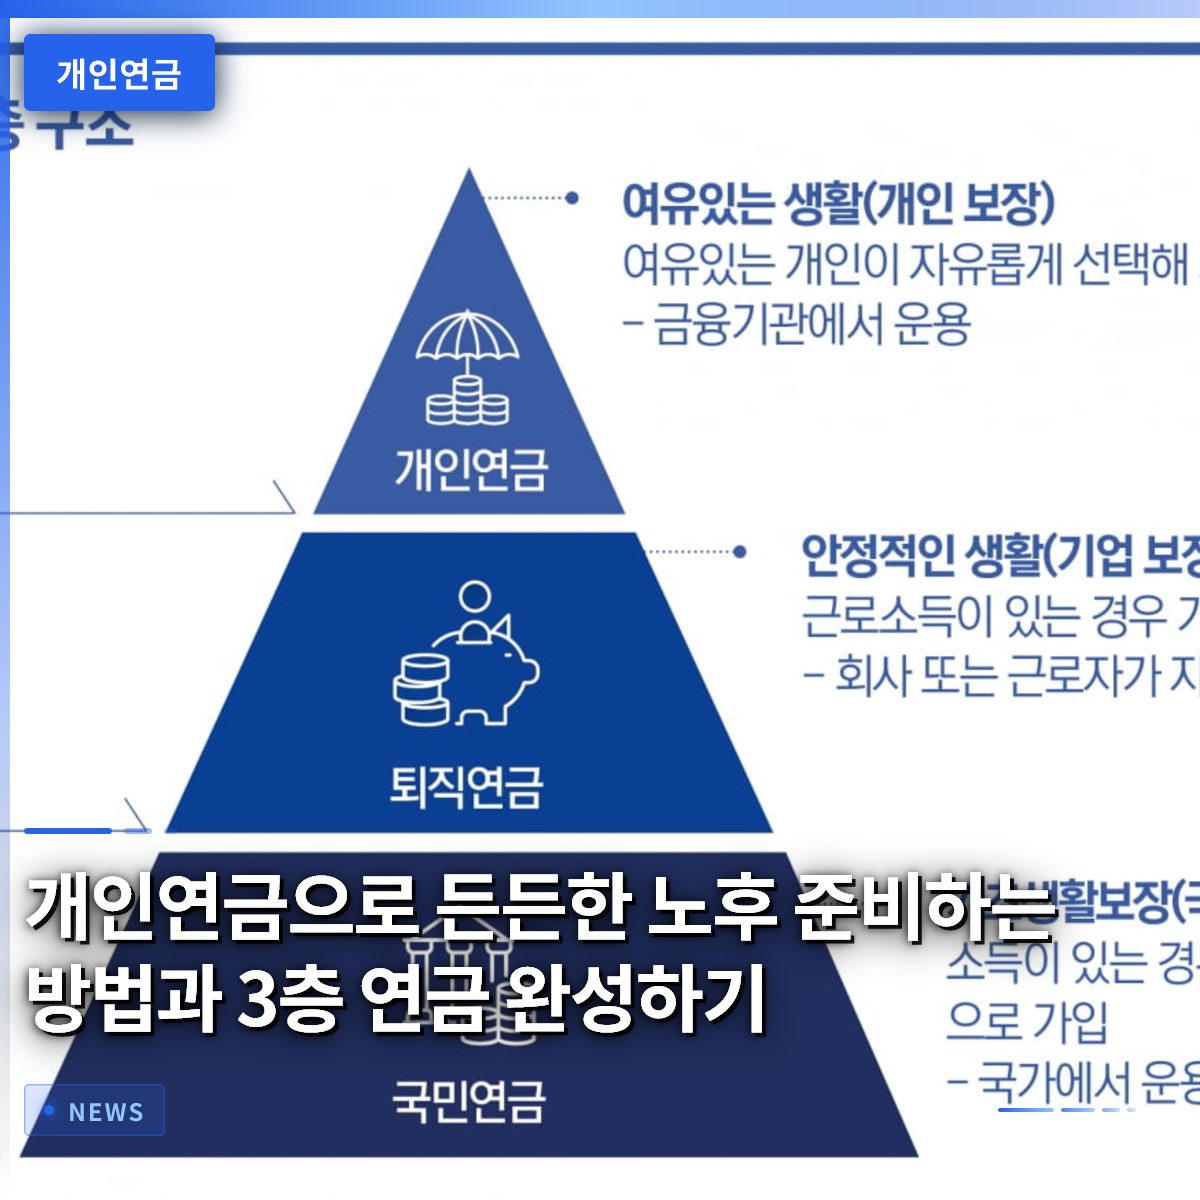
1. 国民年金だけに頼れない現実と3層年金の構造

国民年金は国家が保証する最も基本的な老後所得保障手段ですが、それだけに頼るには私たちの定年後の人生はあまりにも長いです。公団が発表する平均老齢年金受給額を見ると、実際の生活費としては到底足りないレベルであることが誰にでも実感できます。物価は毎年急騰するのに、受給額だけに頼り続ければ、定年後に生活苦に陥ったり、子供に頼らざるを得ない悲惨な状況に直面する可能性があります。こうした問題を解決するため、専門家はよく3層年金構造を強調し、国家、企業、個人が力を合わせるべきだと述べています。1層目の国民年金で基本枠を固め、2層目の退職年金と個人型退職年金を通じて職場生活の間、厚く積み上げていく必要があります。最後の3層目である個人年金は、自身の所得水準と定年時期に合わせて不足した生活費を補う決定的な役割を担います。
世の中に完璧な単一制度は存在しないため、それぞれ異なる性質を持つ年金を適切に組み合わせる知恵が必要です。周りを見渡せば、定年を前に突然増えた余暇と減った収入に戸惑っている人々をよく見かけます。若い頃は定年が遠い国の話のように感じますが、時が経つにつれて準備の不足は身にしみる後悔として迫ってきます。したがって、会社勤めや事業をしている間から、毎月一定額を3つの段階に均等に投資する習慣を身につけるべきです。国家が提供する特典、会社が提供する支援、そして自分が直接運用する資産の三拍子が揃って初めて、平穏な老後が完成します。今この瞬間にも物価は上がり続けているので、安易な考えを捨て、積極的に資産ポートフォリオを確認すべきです。
国民年金だけでは足りない生活費を補うため、国家、企業、個人がそれぞれ準備する3層年金構造を必ず理解する必要があります。
2. 所得の空白期を賢く乗り越える年金ブリッジ戦略

定年が早まり、国民年金の受給開始年齢が後ろ倒しになるにつれ、定年後に所得が完全に途切れる危険な空白期が発生します。50代前半で会社を辞めても、国民年金は60歳を超えてからでないと受け取れない場合、その間の衣食住の問題をどう解決すればいいのか途方に暮れます。この時期を無事に乗り越えるために不可欠なのが、個人年金と退職年金を活用した年金ブリッジ戦略です。国民年金の開始までの期間、年金貯蓄ファンドや個人型退職年金口座から資金を引き出して使えば、所得の空白を完全に埋めることができます。実際、多くの退職者がこの橋を渡れず、これまで貯めたまとまったお金を無理に使ったり、急いで仕事を探して資産を安値で手放してしまったりします。
定年後の生活を設計する際は、お金が入ってくる時期と出ていく時期の間隔を正確に調整する能力が何よりも重要です。例えば、50歳で退職し、65歳で国民年金が出るまでの15年間、毎月使うお金を事前に計算しておく必要があります。この期間には、個人年金口座に入れた資産や住宅年金などを有機的に連携させ、キャッシュフローが途切れないようしっかり準備を整えるべきです。資産管理機関が提供する様々な照会プログラムを活用すれば、自分がいついくらを受け取れるか一目で確認できます。定年の時計は私たちを待ってくれないので、所得の空白期が来る前に早めに口座を開設し、積立で資金を貯めるのが安全です。事前に架けた橋が丈夫でなければ、人生の後半戦を不安なく楽しく、余裕を持って過ごすことはできません。
定年後、国民年金が出るまでに発生する所得の空白期は、個人年金口座を活用して橋を架けるように賢く克服すべきです。
3. 年金貯蓄ファンドで何をどう買うべきか

個人年金を準備する際に最も多く活用される商品の一つが、税制優遇を受けられる年金貯蓄ファンド口座です。過去には銀行に現金をただ預けておく方式が主流でしたが、最近では証券会社口座を通じて直接株式型資産に投資する人が急増しました。年金貯蓄ファンドの中では、国内に上場している様々な上場指数ファンド(ETF)や債券、リートなどの金融商品を自由にショッピングするように選べます。例えば、米国の代表的な成長株指数を追跡する商品や、安定した配当を出す銘柄に長期で積立投資する戦略が人気です。若い頃から一貫して上昇傾向にある指数型商品に資金を預けておけば、複利効果を存分に享受し、資産を大きく増やすことができます。
しかし、初心者投資家がよく犯すミスは、短期的な株価の変動に揺さぶられて頻繁に売買したり、流行りの銘柄を追いかけることです。老後資金を運用する口座は20年以上という長い目で見るマラソンのようなもので、揺るがない原則が何よりも重要です。証券会社が提供するAIベースの 맞춤형分析サービスや資産管理機能を活用すれば、自分の投資傾向をチェックするのに大いに役立ちます。特定の銘柄一つに全財産を集中させるのではなく、変動性を下げながら安定的に収益を出す分散投資方式を選ぶのが安全です。毎月給与支給日になるときに決まった金額を自動振替で優良商品を買い集める方式が最も賢い投資法です。税制優遇というアメと長期複利という武器を同時に手にしてくれる年金貯蓄ファンドを積極的に活用してみてください。
年金貯蓄ファンド口座では、長期上昇傾向にある指数型商品を中心に積立投資を実践することが成功の鍵です。
4. 統合年金ポータルで自分の年金資産を一目で確認する
自分の老後準備状況を点検したい場合は、金融監督院が運営する統合年金ポータルサービスを積極的に利用するのが 좋습니다。韓国の成人であれば誰でも本人認証を経た後、これまで自分が加入した国民年金、退職年金、個人年金の予想受給額を一目で照会できます。職場を何度も転々として忘れていた退職年金がどの証券会社にいくら残っているのか分からず途方に暮れるケースは想像以上に多いです。ポータル画面にアクセスして「年金照会」を押すだけで、隠れた資産を見つけ出し、今後毎月いくら追加で貯めるべきか具体的な目標を立てることができます。散在している資産を一つの画面で総合的に見渡して初めて、全体的な定年設計が完成します。
自分の予想受給額を正確に受け止めることは、最初は少し衝撃的だったり途方に暮れるように感じられるかもしれませんが、必ず通らなければならない関門です。目標とする定年後の月生活費が300万ウォンなのに、現在準備されている金額が極端に不足しているなら、今すぐ貯蓄額を増やしたり消費を減らしたりする必要があります。毎年更新される自分の資産データを定期的に確認し、計画通りに進んでいるか点検するフィードバックのプロセスが必要です。親の老後を心配しながらも、自分の老後は放置している中高年層の方は、今日すぐにポータルにアクセスしてみることをお勧めします。数字で示された冷徹な現実を直視して初めて、訪れる未来の貧困を防ぎ、堂々と定年式に参加できます。自分の手で直接資産状況ボードを点灯して点検することほど確実な老後準備の第一歩はありません。
統合年金ポータルを活用すれば、散在しているすべての年金資産を一つ所に集め、予想受給額を正確に把握できます。
5. 税制優遇と節税効果を最大化するノウハウ
個人年金に加入する際、税額控除の優遇を綿密に検討すれば、毎年確定申告時に爆弾のように返ってくる税金を大幅に減らすことができます。サラリーマンが確定申告シーズンごとに還付金を求めて渇望するように、個人年金と退職年金口座は最高の節税ツールです。年金貯蓄と個人型退職年金を合算して定められた限度額まで納付すると、納付金額の一定割合を税額から直接戻ってくる構造です。直ちに今年の税金を節約する喜びも大きいですが、定年後に年金を受給する際に低い税率が適用されるため、二重に利益を得ることができます。節約した税金をそのまま口座に再投資して複利の魔法を楽しめば、定年時に積み上がる資産の規模は想像を絶します。
ただし、税制優遇だけを見て無理に限度額を埋めようとして、途中で資金が必要になり解約してしまう部