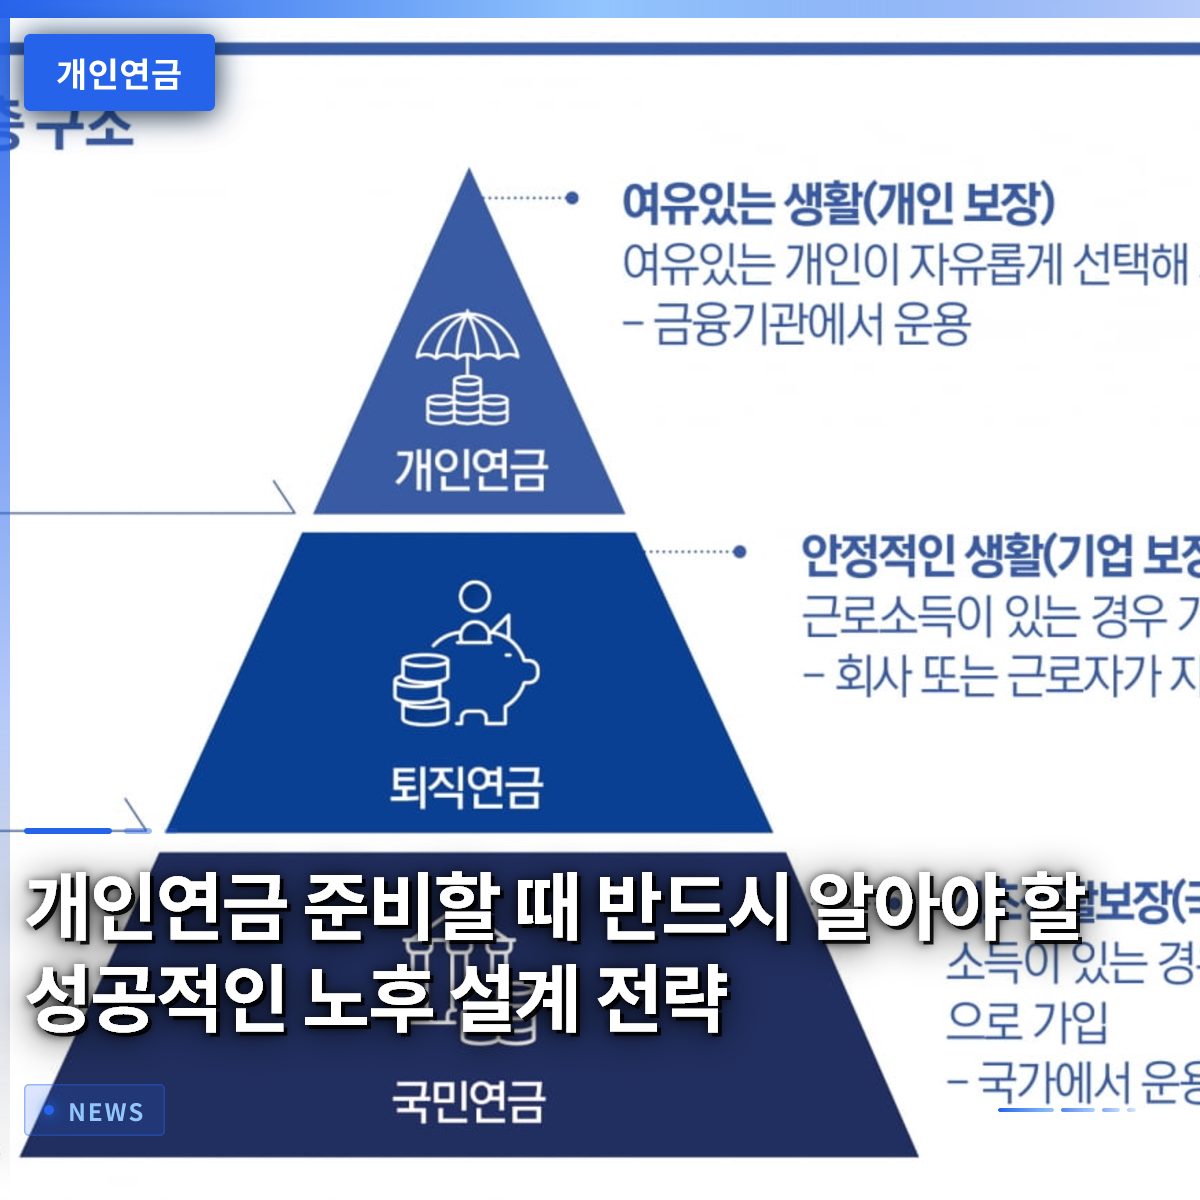
成功した老後を望むなら、国民年金だけに頼らず、今すぐ個人年金を別途準備しなければなりません。多くの人が定年後の毎月の生活費として300万ウォン以上を夢見ますが、現実的には国民年金だけでは到底足りないというのが冷徹な実情です。子供の教育費を賄い、ローンの元利を返済していくうちに、気づけば定年退職の時期が目前に迫り、あわててしまうことになります。実際、周囲を見渡せば、40歳を過ぎてようやく老後の深刻さに気づき、手遅れになって胸を打つケースを簡単にみつけることができます。したがって、私たちは国民年金、退職年金、そして個人年金を有機的に組み合わせることで、多層的な資産形成の枠組みを堅固に築き上げなければなりません。この記事では、普通の会社員でも実践できる現実的な年金配分戦略と、隠れた節税メリットまで徹底的に解説いたします。
=
個人年金の準備で必ず知るべき、成功する老後設計戦略
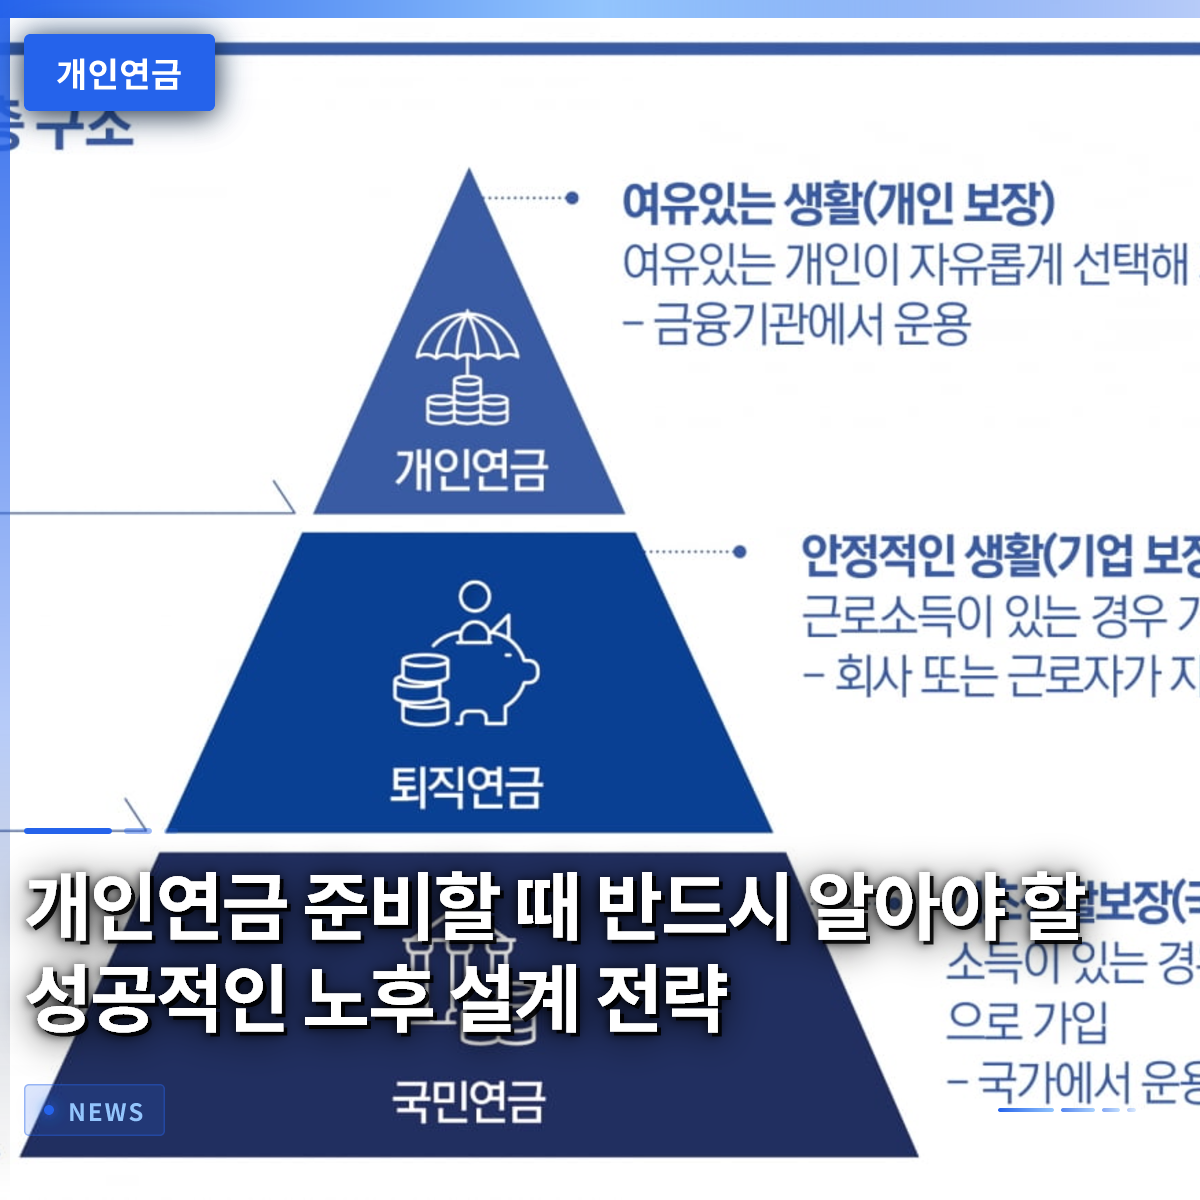
1. 三層年金構造の理解と活用

国民年金という確かな基礎体力の上に、退職年金と個人年金を一つずつ積み重ねて初めて、揺るぎのない老後が完成します。国が運営する国民年金は、基本的で最低限の衣食住を解決する、枯れない水源のような役割を十分に果たしています。しかし、物価上昇率を完全にカバーするには支給額が圧倒的に不足しているため、職場生活を通じて蓄積される退職年金が必ず裏付けなければなりません。ここに個人が自発的に加入する個人年金を加えることで、ようやく完璧な三層構造のセーフティネットが構築されることになります。周囲の友人であるミンスさんの話を聞くと、退職時に受け取った退職金を行き先もなく口座に置いておき、少しずつ使い切ってしまったことを今も涙ながらに後悔しています。退職金は、一見するとすぐに手元に入るまとまったお金のように見えますが、実は十数年間汗水たらして働いた私たちの貴重な老後資産です。これを個人年金口座と連携させて体系的に運用していれば、今頃は毎月確かな家賃収入を得ている大家さんに負けないほどの豊かさを享受していたでしょう。したがって、各年金が持つ固有の特性を正確に理解し、自分の財布事情に合わせて賢く配分する知恵が必要です。
国民年金、退職年金、個人年金を一つにまとめ、三層構造の老後セーフティネットを隙間なく構築すべきです。
2. 税額控除特典と節税戦略

個人年金に加入すべき最も強力かつ確実な理由は、毎年確定申告時に付与される破格の税額控除特典にあります。一生懸命働いて得た収入から少しでも税金を節約したいなら、年金貯蓄口座と個人型退職年金口座を積極的に活用すべきです。拠出金額に対して一定の割合が戻ってくるため、事実上、国が私の老後を応援し補助金を支給しているようなものです。総合所得税申告のたびに税金の弾丸を浴びてため息をついていた会社員のヨンヒさんは、昨年専門家の助言を聞いて年金貯蓄の上限額を満額まで拠出しました。その結果、今年の確定申告で数十万ウォンに達する還付金を受け取り、ようやく満面の笑みを浮かべながら周囲の同僚に自慢を欠かしませんでした。このように、税額控除は単なる貯蓄を超えて、確実な収益率をもたらす魔法のようなツールとして機能します。ただし、中途解約した場合、それまで受けた特典を返還するだけでなく、その他所得税も課税される可能性があるため、絶対に注意が必要です。
年金貯蓄と退職年金口座を通じた税額控除特典は、会社員にとって最も確実な節税資産運用手段です。
3. 投資商品の選択と資産配分のコツ

安定した元本利子保証商品から変動の大きい上場指数ファンドまで、個人年金口座内で運用できる投資先は非常に多様です。利子が高いという理由だけで、一つの商品に全財産を集中投資することは、急変する金融市場において非常に危険な行為です。若い頃は株式型ファンドや成長性の高い株式型上場指数ファンドの比率を高めて、資産のパイを積極的に拡大していくべきです。定年退職の時期が目前に迫る50代以降は、安全資産の比率を徐々に増やしながら、資産を守る防御的な姿勢に大胆に切り替える必要があります。最近では、AI分析機能が搭載されたモバイル取引アプリを通じて、世界中の多様な配当商品に簡単に投資できます。毎月配当金がコツコツと入ってくる高配当商品を個人年金口座で集めていけば、定年後別に働かなくても口座に生活費が自然と蓄積されます。
年齢層別の投資傾向に合わせて、株式型資産と安全資産を適切に混ぜて運用する資産配分が不可欠です。
4. 危機状況における年金資産の保護
人生を送る中で、予期せぬ経済的危機や債務調整状況に直面し、胸がざわつくことがしばしばあります。事業が傾いたり、過度な借金のために個人再生や破産手続きを進める場合、保有している資産がどうなるのかと目が見えなくなります。しかし、幸いなことに、国民年金や退職年金、そして個人年金のような老後保障性格の資産は、一般財産とは厳格に区別されています。裁判所では、最低限の人間らしい生活と老後を営むことができるよう、一定部分の年金資産を強制執行から保護する仕組みを設けています。実際に事業失敗で全てを失い絶望に陥っていたドンフンさんは、裁判所の賢明な判断のおかげで個人年金の一部を守り出し、再起の足がかりを作りました。もちろん、無条件に全額が保護されるわけではなく、加入した商品の性質と拠出期間に応じて、専門家と深い相談を経る必要があります。危機的な状況であるほど冷静さを取り戻し、自分の名義の年金口座が安全に守られているかどうかを細かく確認する習慣が重要です。
法的な債務調整過程においても、老後のための個人年金資産は一定部分保護される道が開かれています。
5. 家族単位での統合資産管理方法
最近の証券会社アプリは、単に個人一人の株式取引を助けるだけでなく、両親や子供まで含む家族単位の管理機能を披露しています。一人で老後を準備するのは途方に暮れやすく、すぐに疲れてしまいがちですが、家族全員で目標を共有しコミュニケーションを取れば、はるかに楽しく走ることができます。子供には幼い頃から経済観念を植え付け、両親は安定した老後資産の現状を一目で把握できるコミュニティ空間が人気を集めています。共働き夫婦のジヘさん夫婦は、最近家族統合年金管理サービスを積極的に活用し、お互いの不足している拠出金額を補い合っています。夫が見落としがちな税額控除の上限額を妻が丁寧にチェックしてくれることで、家庭全体の資産規模が目に見えて膨らむ喜びを味わいました。このように、年金は一人だけの孤独な戦いではなく、大切な家族と一緒に向こうを描き出す温かい共同プロジェクトです。今後さらに高度化される多様な金融プラットフォームを積極的に活用すれば、老後準備の難易度は一段と低くなるでしょう。
家族全員で資産の現状を共有し管理する統合システムを活用すれば、老後準備がはるかに楽になります。
6. 現実的な目標設定と持続可能性
毎月300万ウォンという高額な退職資金を現実的に準備するためには、今すぐ実践できる金額からコツコツと積み立てる必要があります。周囲の人が株式で大きなお金を稼いだというニュースに揺らぐのではなく、自分が最後まで維持できる月々の拠出額を設定する方がはるかに賢明です。欲を出して無理に大きな金額を入れ、数ヶ月も持たずに解約してしまえば、これまでの努力が一瞬で水泡に帰します。今日からすぐに自分の口座から出ていく固定支出を減らし、余った余裕資金を個人年金口座に自動振替するシステムを作ってみましょう。10年後、20年後に満面の笑みを浮かべている未来の自分の姿を想像し、焦りを捨てて黙々と道を歩んでいくべきです。政府の多様な政策支援と金融市場の変化に合わせて、自分の年金口座を定期的にチェックする勤勉さも忘れてはいけません。今注ぐ小さな関心と貯蓄の種が、後には枯れない巨大な老後のオアシスとなり、私たちの生活を優しく包み込んでくれるでしょう。
無理な欲を捨て、自分が最後まで維持できる金額でコツコツ年金を拠出することが成功の鍵です。
よくある質問
=