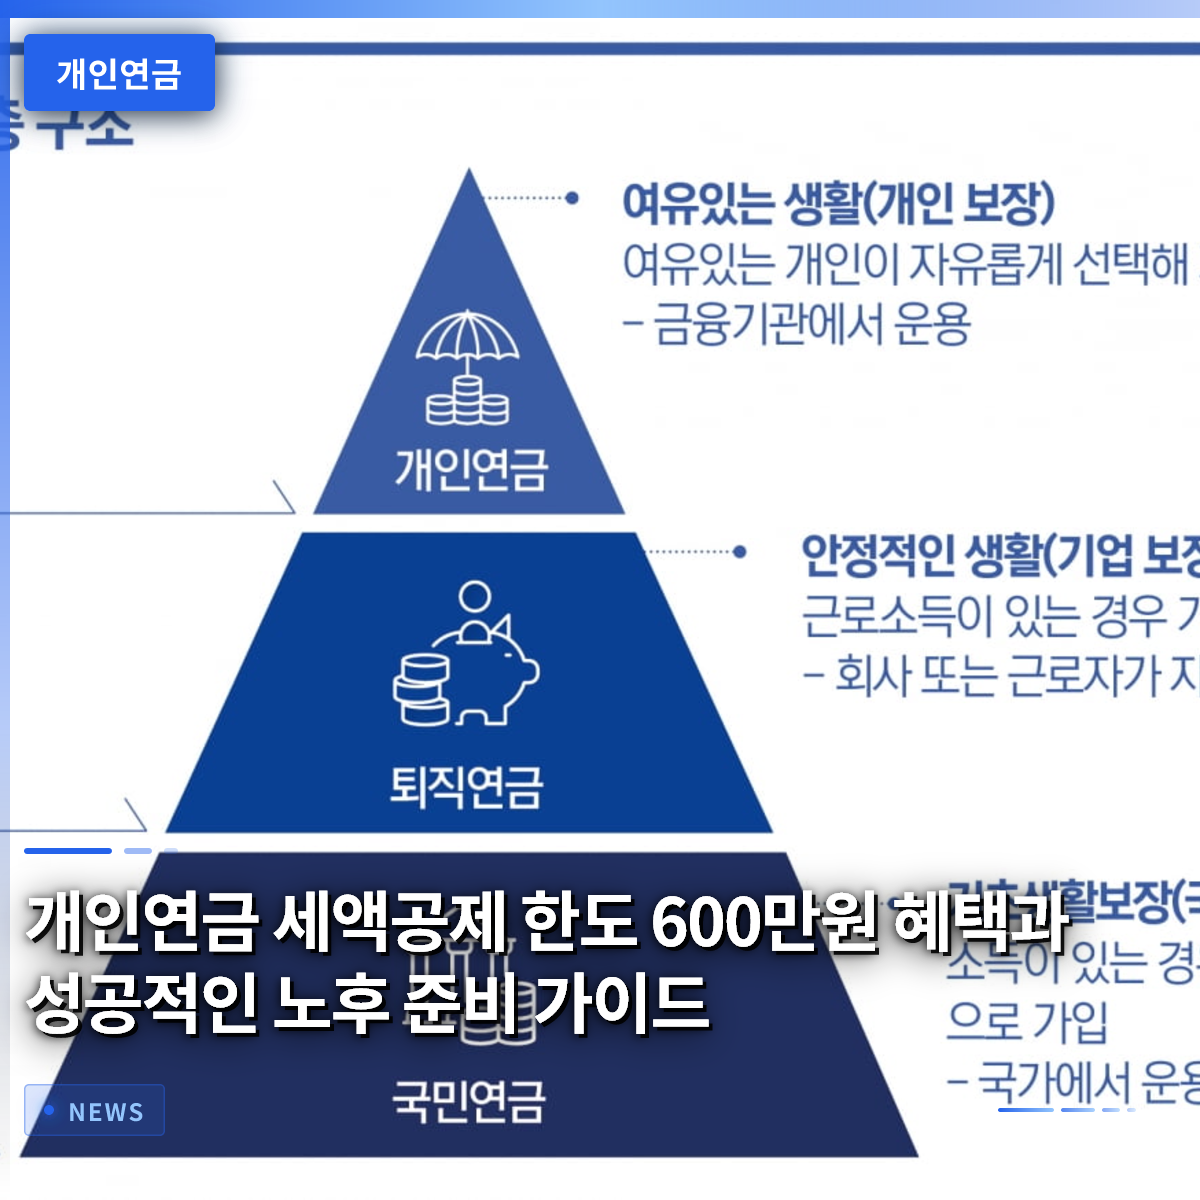
老後を成功裡に準備するためには、個人年金の税額控除限度額と商品ごとの特徴を正確に把握し、毎年の年末調整で実質的な節税メリットを確実に得ることが重要です。昨年、同僚のキム主任は年末調整の還付金通知書を受け取って驚きました。普段から加入していた個人年金のおかげで、数十万ウォンもの還付金を受け取ったからです。かつては単純な貯蓄だけで済んでいた時代でしたが、現在は収入や支出だけでなく、年金や税金まで考慮した総合的な資産設計が不可欠な時代になりました。多くの人が退職後の固定収入の途絶を心配していますが、国民年金以外にも多様な年金制度を体系的に活用すれば十分に備えることができます。この記事では、会社員や総合所得税対象者が必ず知るべき個人年金のすべてと具体的な加入戦略を詳しく見ていきましょう。
=
個人年金の税額控除限度額600万ウォン、その特典と老後準備を成功させるガイド
1. 個人年金の必要性と最新の資産設計トレンド

かつては退職後の生活が子供や漠然とした貯蓄に依存していましたが、平均寿命が延びた現代では、徹底的な個人年金準備が生存の問題として定着しています。在職中は毎月一定の給与が入りますが、退職後は国民年金や個人年金のような多層的なセーフティネットがなければ、生活費の賄いすら困難になるのが冷徹な現実です。最近の金融市場では、単に利回りの高い商品を選ぶのではなく、自分の資産を体系的に管理するオーダーメイド型の年金ソリューションが注目されています。実際、周囲を見渡すと、退職時期が近づくにつれて、収入・支出・保険・税金まで一括して考慮した統合的な資産設計を求める人が急増しています。こうした変化に合わせて、各金融機関も顧客が年金資産をより便利に管理できるよう多様な機能を導入しています。結局、老後準備の成否は、自分に合った年金ポートフォリオをどれだけ早く構築し、継続的に維持できるかにかかっています。
株式取引で証券会社の取引画面の刷新が活発化しているように、年金資産を管理する環境も目に見えて便利になっています。今ではスマートフォンを数回タップするだけで、自分の年金資産の状況を一目で把握し、積立投資を簡単に継続できます。
老後準備は単純な貯蓄を超え、年金と税金を網羅した総合的な資産設計と、便利な資産管理環境の活用が必要です。
2. 年金貯蓄と個人型退職年金の違い比較

個人年金を本格的に始めようとした際、最初に直面する2つの選択肢が年金貯蓄と個人型退職年金です。年金貯蓄は銀行の信託、保険会社の年金貯蓄保険、証券会社の年金貯蓄ファンドなどの形態で加入でき、誰でも加入できるという利点があります。一方、個人型退職年金は収入のある労働者や自営業者などが加入できる商品で、より幅広い運用商品の選択肢を提供します。両商品とも税額控除の恩恵を受けられますが、具体的な拠出限度額や中途解約時の不利益などに微細な違いがあるため、自身の経済状況に合わせて選ぶ必要があります。例えば、安定した利子収入を好む会社員は年金貯蓄保険を好む一方、株式や上場指数ファンド(ETF)などに直接投資して積極的に利回りを高めたい人は、証券会社の年金貯蓄ファンドを選ぶ傾向があります。したがって、他人の推奨する商品を無条件に追随するのではなく、各商品固有の特徴と自分の投資スタイルを綿密に比較する知恵が必要です。
夫の個人年金商品を管理する中で、差押えに関する注意点や商品ごとの取り扱い方法の違いに後から気づき、慌てることがよくあります。そのため、加入前にその商品が預金者保護の対象であるか、あるいは差押え防止通帳と連携されているかを事前に確認することが安全です。
年金貯蓄と個人型退職年金は加入資格と運用方法に違いがあるため、自分の投資スタイルと目的に合わせて選択すべきです。
3. 年末調整のための税額控除限度額の活用方法

毎年、年末調整シーズンになると「13ヶ月目の給与」を期待し、税額控除の恩恵を細かく計算する会社員たちの動きが活発になります。かつては所得控除用の年金貯蓄の限度額が低かったですが、最近では税額控除限度額が年間600万ウォンに引き上げられ、節税効果を最大化しようとする人が大きく増えました。これに個人型退職年金の拠出額を合算すると、最大900万ウォンまで税額控除の恩恵を受けられるため、会社員にとって最高の資産形成手段とされています。年間総給与が5,000万ウォン以下の労働者は16.5%という高い控除率が適用され、最大148万5,000ウォンという大きな還付金を受け取れます。もしこの恩恵を見逃して年金口座を活用しなければ、毎年支払うべき税負担がその分大きくなるため、必ず確保しましょう。同僚のパク主任は昨年、勤勉に年金口座に積み立てたおかげで、同僚の中で最も多くの還付金を受け取り、会食費を奢ることもありました。
所得控除と税額控除の違いに混乱している方が多いですが、年金貯蓄は実際に自分が支払った税金を直接返還する方式であるため、体感できる効果がはるかに大きいです。毎月少しずつ自動振替を設定しておけば、年末にまとまった金額を入れなければならない負担なく、自然と税額控除限度額を満たすことができます。
年金貯蓄と個人型退職年金の税額控除限度額を最大限活用すれば、毎年の年末調整で破格の節税メリットを享受できます。
4. 上場指数ファンド(ETF)と積立投資による資産増殖
最近、個人年金市場で最も注目されている投資方法は、上場指数ファンド(ETF)を活用した積立投資戦略です。銀行の預金・積立金利回りだけでは物価上昇率に対抗するのが難しいため、多くの会社員が証券会社口座を通じて優良な上場指数ファンドをコツコツと積み立てています。毎月決まった日に自動で希望する銘柄を購入する機能を活用すれば、市場の上下動に惑わされず、平均取得単価を下げる効果を得られます。例えば、毎月30万ウォンをグローバル指数に連動する上場指数ファンドにコツコツ積み立てていた李氏は、数年で元本に対して十分な収益を上げ、大きな満足感を示しました。このように年金口座内で多様な資産に分散投資すれば、退職時により厚い資産を手に入れることができます。ただし、株式型資産の比率が高すぎると、市場が急落した際に元本損失のリスクが高まるため、自分の年齢と退職時期に合わせて適切な比率調整が必要です。
退職まで数十年ある若い世代ほど、積極的に上場指数ファンド中心の投資を併用しなければ、物価上昇に打ち勝つことはできません。証券会社のモバイルアプリの機能が非常に充実しているため、会社員でも昼休みにスマートフォンを使ってポートフォリオを簡単にチェックし、修正できます。
年金口座で上場指数ファンドを積立投資でコツコツ積み立てれば、長期的な資産増殖と物価防衛という二兎を追うことができます。
5. 多様な年金種類の組み合わせと老後準備サービスの活用
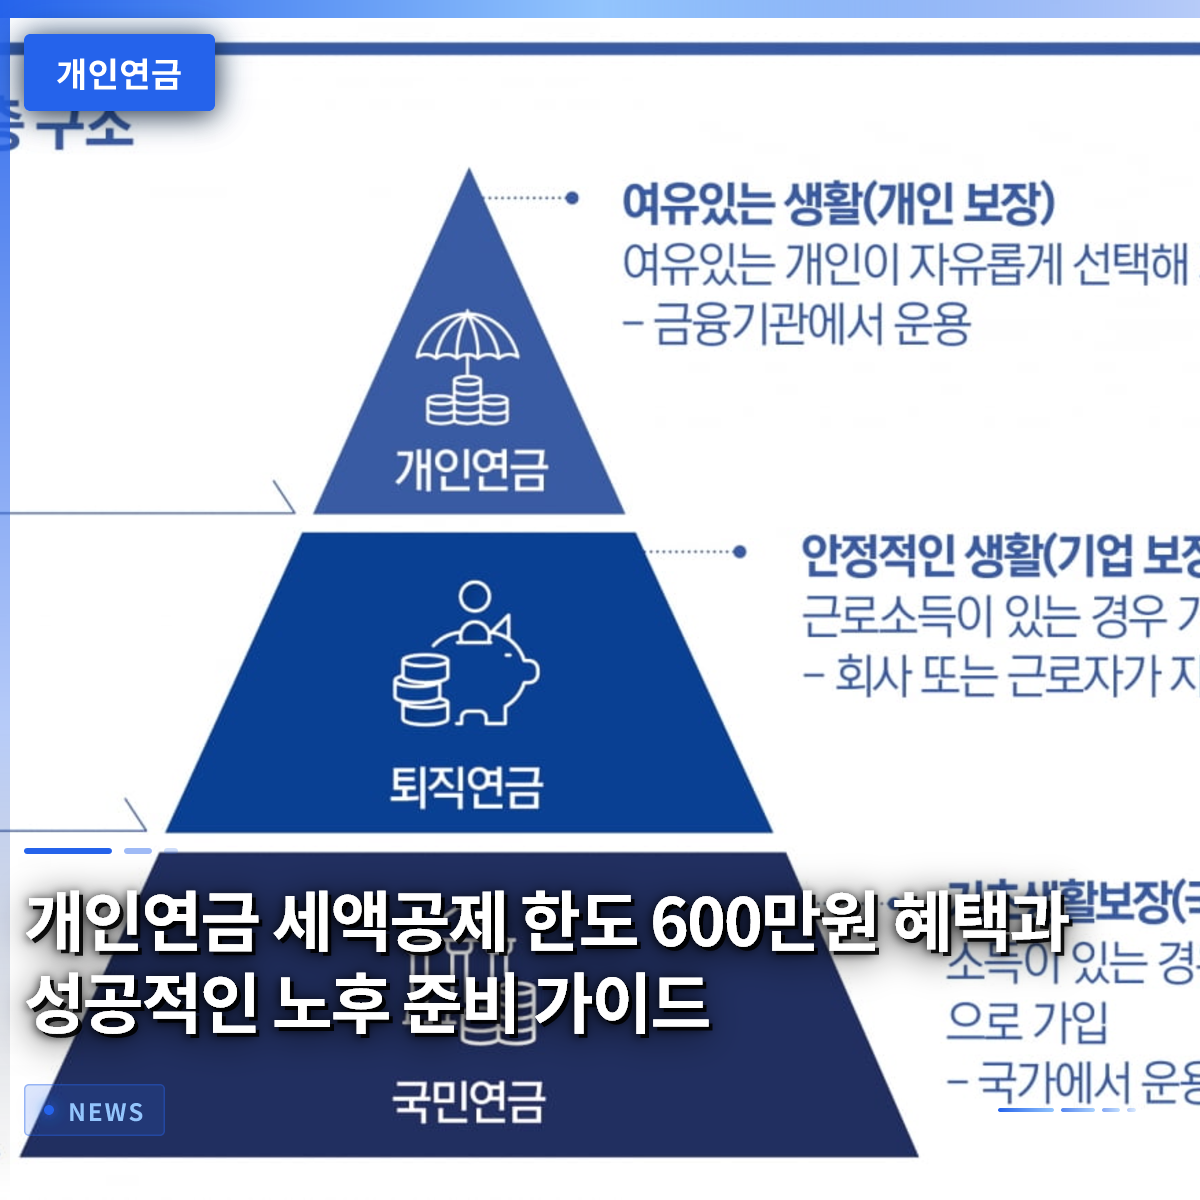
成功した退職設計のためには、個人年金だけに依存するのではなく、国が運営する制度と私的年金を調和的に組み合わせることが賢明な方法です。大韓民国の国民であれば誰でも加入する国民年金を基本骨格とし、職場で積み立てられる退職年金と個人が追加で加入する個人年金を足すことで、初めて確かな「三層年金塔」が完成します。国民年金公団などが提供する公式な老後準備サービスを利用すれば、これまで準備してきたすべての年金資産を一目で照会し、不足している金額を事前に診断できます。また、退職後に居住する家を担保に年金を受け取る住宅年金制度も併せて考慮すれば、老後破産のリスクを著しく低減できます。例えば、3億ウォンや5億ウォンのアパートを所有する退職者が住宅年金に加入し、毎月安定した現金フローを生み出せば、生活費の心配から完全に解放されます。このように、多様な年金を有機的に連結する総合的な視点こそが、退職後の生活の質を左右します。
退職後に家賃や利息収入だけを頼りにしていて、現金フローが途絶えると、瞬時に経済的な困難に陥る可能性があります。したがって、国民年金と個人年金、そして住宅年金を複合的に設計し、毎月一定の収入が入ってくるパイプラインを構築することが何よりも重要です。
国民年金、個人年金、住宅年金を総合的に組み合わせ、老後準備サービスを活用して、堅牢な現金フローを作らなければなりません。
6. 成功した退職のための実践的な提言と展望
個人年金は、単に未来のために金を拘束する退屈な過程ではなく、退職後の自分への最も確実で温かい贈り物です。今後の金融環境は、人工知能とロボアドバイザー技術が結合し、個人の傾向にぴったり合った年金ソリューションを自動的に管理する方向にさらに進化していくでしょう。何を買うか悩んでいた時代から、いかに管理するかが重要な論点になった今、私たちも年金資産を見る視点を変える必要があります。今すぐ毎月数十万ウォンの余裕を確保して年金貯蓄や個人型退職年金に加入し、自動振替を設定するという小さな実践が、数年後の未来を完全に変えます。周囲の華やかな短期投資の噂に惑わされず、税額控除の恩恵と複利の魔法を信じて黙々と歩み続ける者だけが、真の退職の余裕を享受できます。今日この瞬間から、自分の年金口座を開き、不足している部分を埋めていく賢明な退職準備者になっていただくことを心から応援します。
今後の退職市場はさらに個人化・精緻化していくため、変化する制度を素早く把握し対応する姿勢が必要です。今始める小さな積立投資が、将来の退職後の生活を豊かで堂々としたものにする最も強力な武器となるでしょう。
変化する年金管理環境に合わせて、今すぐ年金口座をチェックし、継続的な投資を実践して豊かな老後を準備すべきです。
よくある質問
=