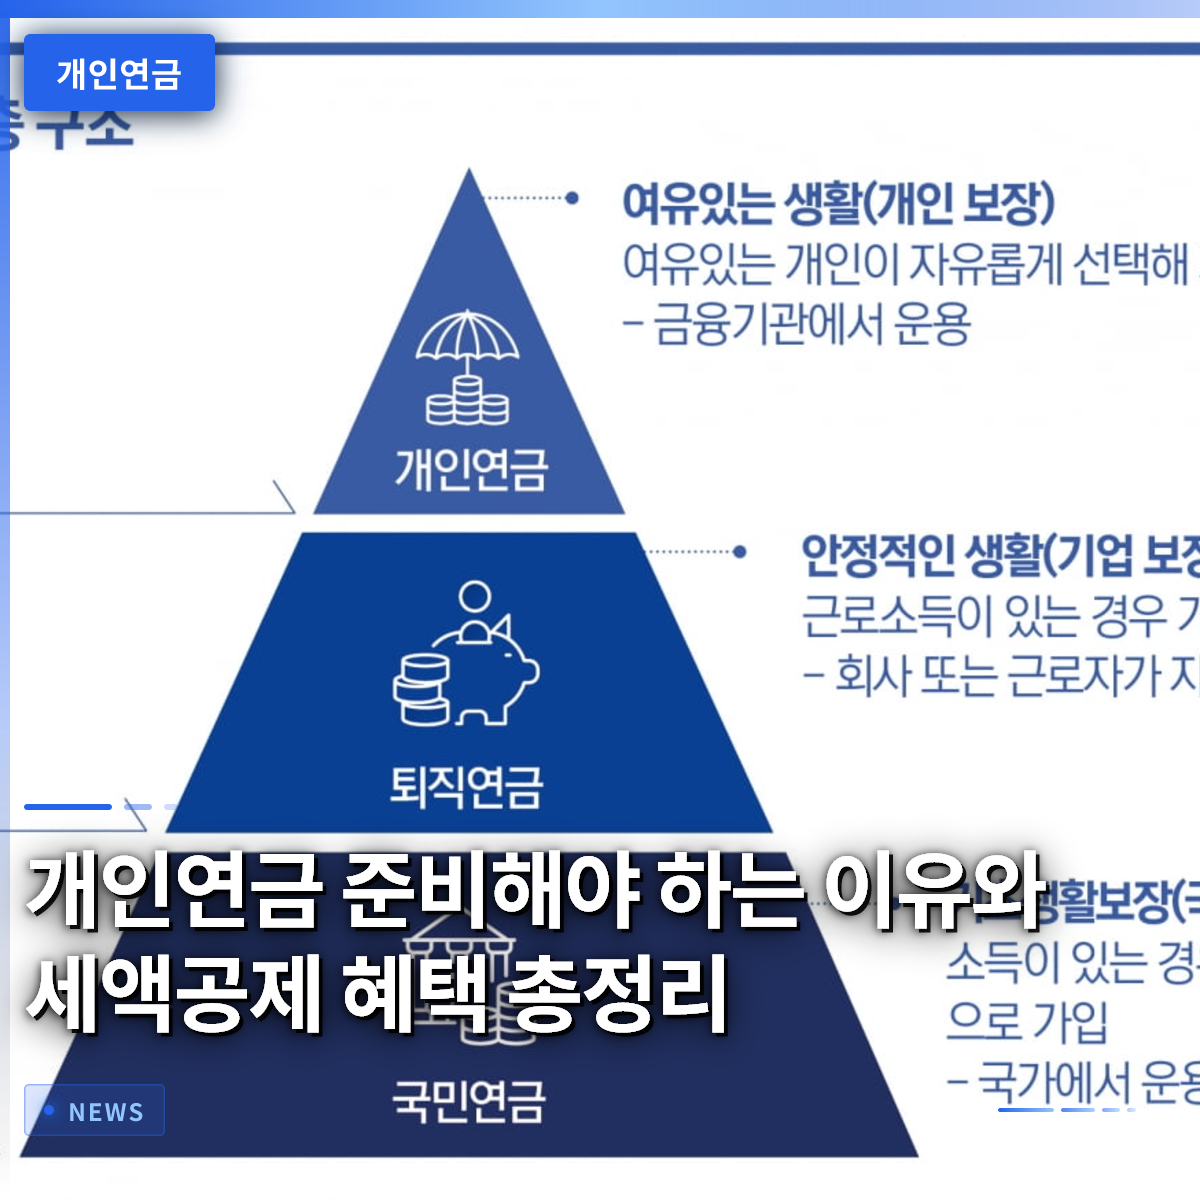
国民年金だけに頼って老後を準備していると、定年退職後の実際の生活費が圧倒的に不足し、困窮するケースが少なくありません。毎月受け取る給与から税金が控除された残りで生活しているサラリーマンにとって、退職後のキャッシュフローを事前に確保することは何よりも重要です。最近、多くの人が証券会社が提供する積立投資機能を活用し、節税口座にお金を貯めている理由もここにあります。実際、周囲を見渡すと、退職時期が近づくにつれ、国民年金の受給額だけでは物価上昇率に追いつくのが難しいことに気づき、不安を感じている方が多くいます。この記事では、なぜ今すぐに個人年金を準備すべきなのか、その具体的な理由と税制上の優遇措置を徹底的に掘り下げていきます。他者より少しでも若い内に仕組みを整えておくことで、老後に経済的自由を手に入れることができるのです。
=
個人年金を準備すべき理由と税額控除の恩恵を総まとめ
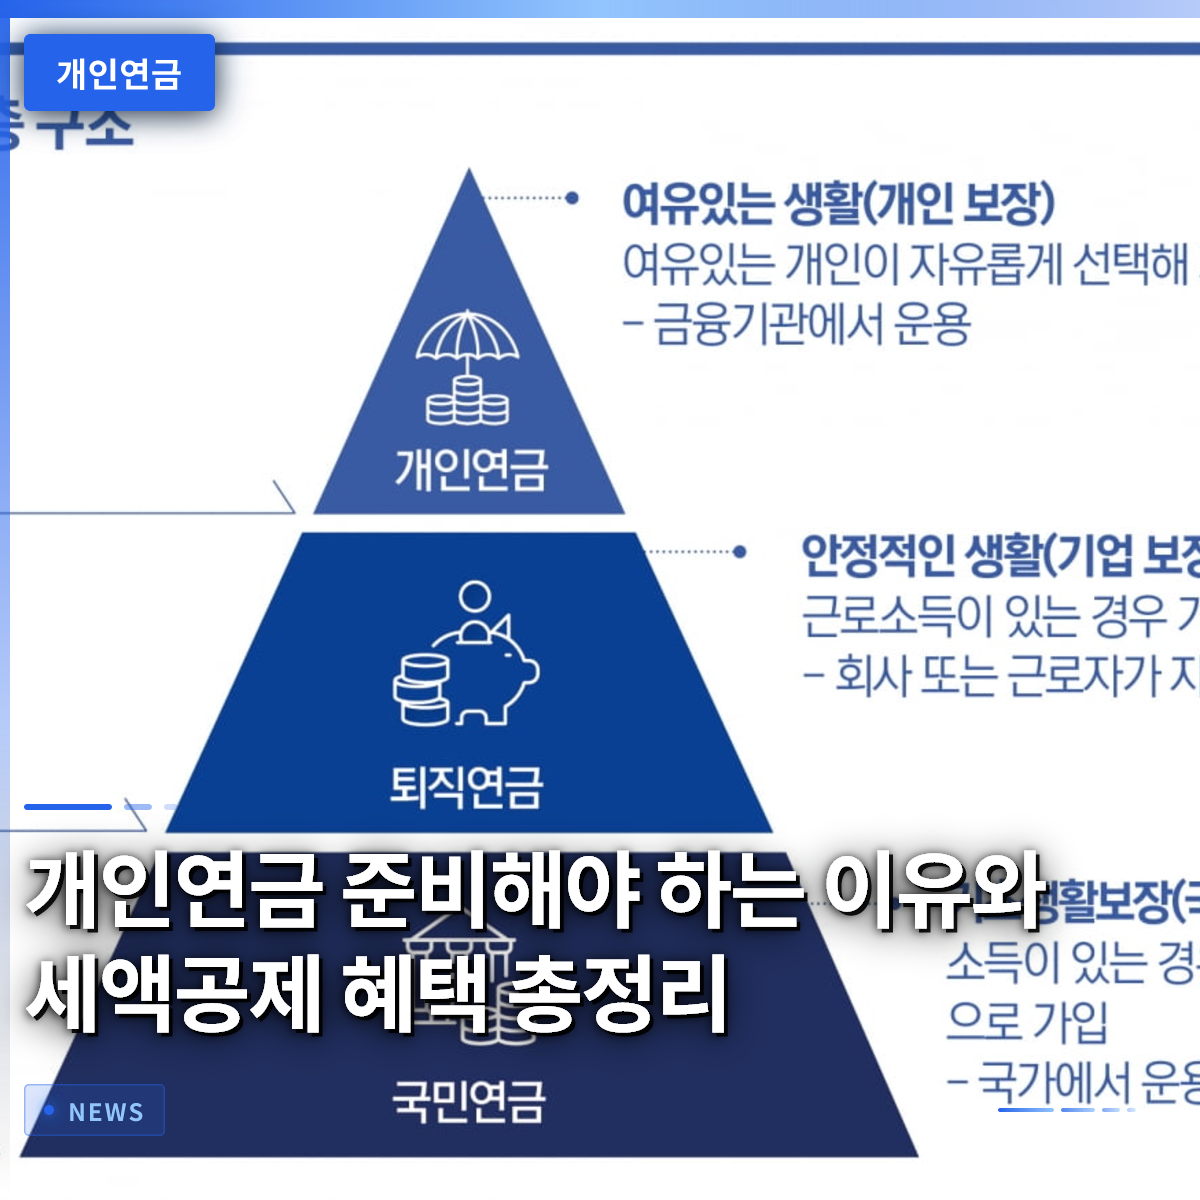
1. 国民年金だけでは足りない理由

定年退職を迎えたサラリーマンが最初に直面する現実とは、想像以上に少ない月々の受給額です。物価は毎年急激に上昇していますが、私たちが納付してきた国民年金だけでは、基本的な衣食住を賄うことさえ難しいケースが多いのです。若い頃に懸命に働き、蓄えてきた資産も、退職に伴う収入の途絶と重なり、瞬く間に底を突きがちです。ソウルでサラリーマン生活を送っていたキム某氏は、毎月受け取る国民年金の受給額が現役時代の給料の3分の1にも満たず、大きなショックを受けたそうです。結局、不足した生活費を補うために、高齢になってから再び仕事を探さなければならないという悲劇的な状況が起きることが少なくありません。
こうした問題を根本的に解決するためには、国家が保証する第1層の年金を超えて、自ら準備する追加のセーフティネットが不可欠です。私たちがよく言う多層的な年金体系において、不足しているパズルのピースを埋めてくれるのが、個人が直接加入する商品です。毎月一定額をコツコツと納付し、退職時に到達した時点で安定した給与のようなキャッシュフローを生み出す必要があります。同僚たちが退職後の生活を悠々と楽しんでいる姿を羨むだけでなく、今すぐ自分の資産状況を点検すべきです。もう先送りできない老後対策の核心は、自ら準備する多層的な年金ポートフォリオの構築にあります。
国民年金だけでは物価上昇に追いつくのが難しいため、追加の老後資金の確保が必須です。
2. 年金貯蓄と個人型退職年金の違い

老後を準備するために金融機関を訪れると、最初に目にする二大巨頭が年金貯蓄(NPS)と個人型退職年金(IRP)です。多くの人が両商品の違いを正確に知らず、勧誘だけを信じて加入し、後で資金を引き出す際に慌てることがあります。年金貯蓄は銀行や保険会社、証券会社を通じて誰でも加入でき、資金運用の自主性が比較的高めです。一方、個人型退職年金は収入のある労働者や自営業者が加入でき、税制優遇の限度額が広いという利点があります。
両方の口座は年末調整時に税金を還付してもらえるという大きな恩恵を提供していますが、詳細な規定には違いがあります。例えば、年金貯蓄ファンドを活用すれば、株式や債券などの多様な金融資産に直接投資して資産を増やすことができます。一方、退職年金口座はリスク資産への投資限度額が設定されており、保守的な傾向の投資家向けに設計されています。サラリーマンのパク某氏は、両口座の性質を十分に理解せずに安易に加入し、中途解約時に発生する不利益を後から知って後悔したケースもあります。したがって、自分の投資傾向や収入水準に合わせて、両口座を適切に配分する知恵が必要です。
年金貯蓄と個人型退職年金は運用方法と加入資格に違いがあるため、自分に合った商品を選択すべきです。
3. 年末調整の税額控除恩恵を最大化する

「13ヶ月目の給料」と呼ばれる年末調整の時期、サラリーマンの悲喜交差を最も大きく分ける理由は、節税口座の活用有無です。年金貯蓄と個人型退職年金を合算すると、年間最大900万ウォンまで税額控除を受けられるため、サラリーマン必見の資産形成手段として挙げられます。総給与額が5,500万ウォン以下であれば納付額の16.5%が還付され、それ以上であれば13.2%が還付されます。毎年、年末調整の還付金でまとまったお金を確保しているサラリーマンの多くは、この限度額を満額まで納付しているケースが多いです。
地方所得税まで含めると、最大148万5,000ウォンという少額ではない金額が還付されるため、事実上最高の資産形成手段と言えるでしょう。銀行預金の利子が底を打っている状況において、確実に税金を節約してくれる金融商品を見つけるのは容易ではありません。実際、社会人初期からこの制度を活用し、毎年コツコツと税金の還付金を確保してきたサラリーマンは、すでに数年分の給料に匹敵する資産を築いています。ただし、途中で口座を解約すると、これまで受けた恩恵を返還するだけでなく、その他所得税が課されるため注意が必要です。税制優遇のみを理由に無理に加入するのではなく、退職時まで維持できる金額を設定することが賢明です。
年金貯蓄と退職年金を合算して最大900万ウォンまで税額控除を受けると、毎年大きな金額の税金が還付されます。
4. 証券会社の自動積立投資の活用方法
最近、多くの投資家はまとまったお金を一度に入れるという負担のかかる方法ではなく、毎月一定額を自動的に買い付ける方法を好んでいます。証券会社のアプリで提供されている株式積み立て機能を活用すれば、毎日、毎週、または毎月決まった日に優良資産を自動で買い付けることができます。このような積立サービスは、株価が高値にある時に少なく買い、低値にある時に多く買うという効果を自然に享受させてくれます。市場が揺れるたびに一つ一つチャートを見てストレスを感じる必要がないため、サラリーマンにとって最適な方法です。
実際、国内外の証券業界では、祝日の連休や資産管理シーズンごとに、節税口座を活用した自動投資イベントを大々的に展開しています。韓国投資証券や三星証券のような大手金融会社では、個人年金口座に一定額以上を入金すると商品券をプレゼントするキャンペーンを実施しています。サラリーマンのチェ某氏は、毎月給与日に合わせて自動振替を設定しておいたおかげで、気にかけなくても資産が勝手に増えていく体験をしました。AIベースの資産管理アルゴリズムが自動的にポートフォリオを調整してくれるサービスも加わり、投資の利便性はさらに高まっています。感情に流されず、コツコツと資産を積み上げたいなら、証券会社の自動積立機能を積極的に導入してみてください。
証券会社の自動積立投資機能を活用すれば、市場の変動に揺らぎことなく、便利に年金資産を増やせます。
5. 仲介型口座とのシナジー効果
ここ数年、資産管理市場で最も熱い反応を得た商品の一つが、仲介型資産管理口座です。この口座は、国内上場株式や債券、多様な金融商品を一つの場所で直接取引できるため、投資家の必須アイテムとなりました。特に、個人年金口座と仲介型口座を併用している人は、金融会社が提供する多様なイベントを存分に享受しています。口座を開設し、一定額以上を入金するだけで、モバイル商品券や現金性リワードを受け取れるため、一石二鳥です。
周囲の知人の話を聞くと、証券会社間の顧客獲得競争が激化するにつれ、恩恵の幅がますます広がっているそうです。まとまったお金を預金だけに眠らせておくのが勿体ないと感じる投資家は、イベントを綿密に比較しながら、最も有利な証券会社に資産を移動させています。仲介型口座で発生した配当金や投資収益を、再び年金口座に流入させることで、資産の好循環構造を作ることができます。ただし、イベント参加を目的に頻繁に口座を移すと、手数料や管理面でむしろ損をする可能性があります。自分に最も慣れ親しみ、恩恵が継続的な金融会社を主力チャネルとし、長期的に共に歩むことが有利です。
仲介型口座と個人年金を併用すると、投資収益以外にも多様な金融会社のイベントを通じて追加の恩恵を受けられます。
6. 老後準備の最終目標と実践方向
これまで見てきたように、個人年金は単なる貯蓄商品を超え、退職後の生活を支える最も頼もしい盾です。目の前の支出を削り、毎月お金を束ねておくことは、誰かにとって負担であり、退屈な過程のように感じられるかもしれません。しかし、10年後、20年後の退職時に到達した時点で、毎月口座に振り込まれる安定したキャッシュフローは、どんな資産よりも価値あるものになるでしょう。2026年現在の経済状況がどれだけ困難で不確実であっても、老後への歩みを止めないべき理由がここにあります。
今日すぐにスマートフォンの金融アプリを開き、自分の予想年金受給額を照会して、現在の状況を客観的に把握してみてください。不足している部分が見えたら、毎月の納付額を少しずつ増やしたり、税額控除の限度額に合わせて戦略を修正すればよいだけです。周囲の華やかな短期投資情報に揺らぐのではなく、遠くを見据えた眼差しを持ってコツコツ実践する人が、最終的に勝者となります。退職後の生活は、若い頃にどれだけ賢く資産構造を組み、実践したかによって全く変わります。今日始める小さな習慣一つが、将来豊かで余裕のある老後をプレゼントしてくれるという信念を持ってください。
徹底した事前計画と継続的な実践のみが、退職後の生活を成功した経済的自由へと導くことができます。
よくある質問
=