国民年金だけでは、定年後の豊かな生活費を完全に賄うことは難しいため、必ず個人年金を別途準備する必要があります。高齢化社会が急速に到来する中、安定した老後の収入源を確保することは、選択ではなく生存のための必須条件となりました。周囲を見渡すと、定年を迎えた知人が予想より少ない年金受給額のために、再び仕事を探す姿を頻繁に見かけることができます。この記事では、国民年金と退職年金を補完する個人年金の重要性と、税額控除の恩恵を最大化する投資方法について詳しく見ていきます。貯蓄や株式など多様な金融資産を活用して、確かな老後資産を築く具体的なコツを確認できます。今から始める小さな準備が、10年後の皆さんの口座残高を完全に変えるでしょう。
=
個人年金を用意すべき理由と年金貯蓄ファンドの税額控除の活用方法
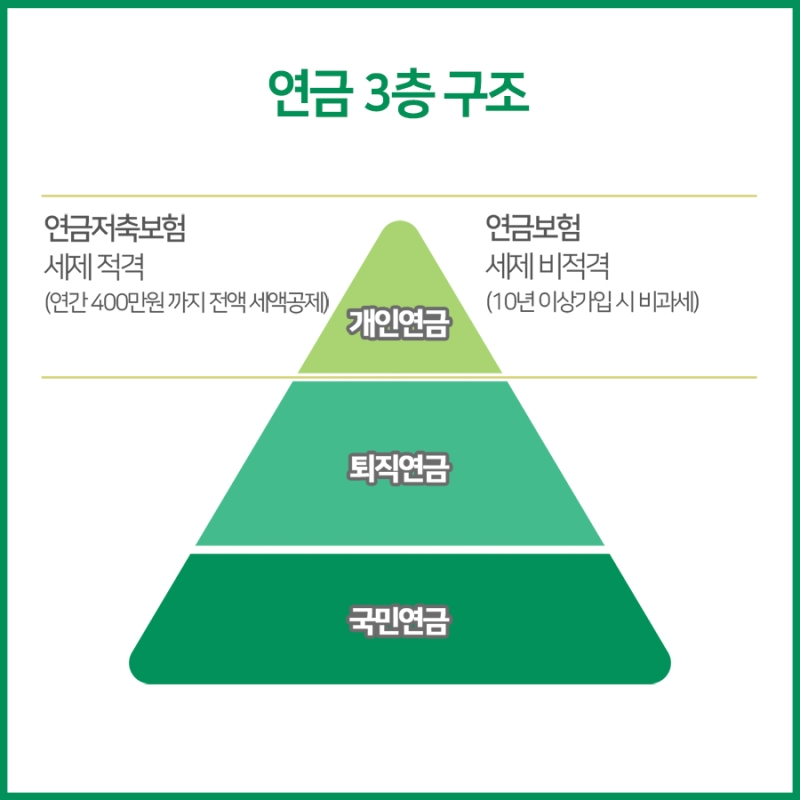
1. 老後準備の必須の柱、3階層年金構造を理解する
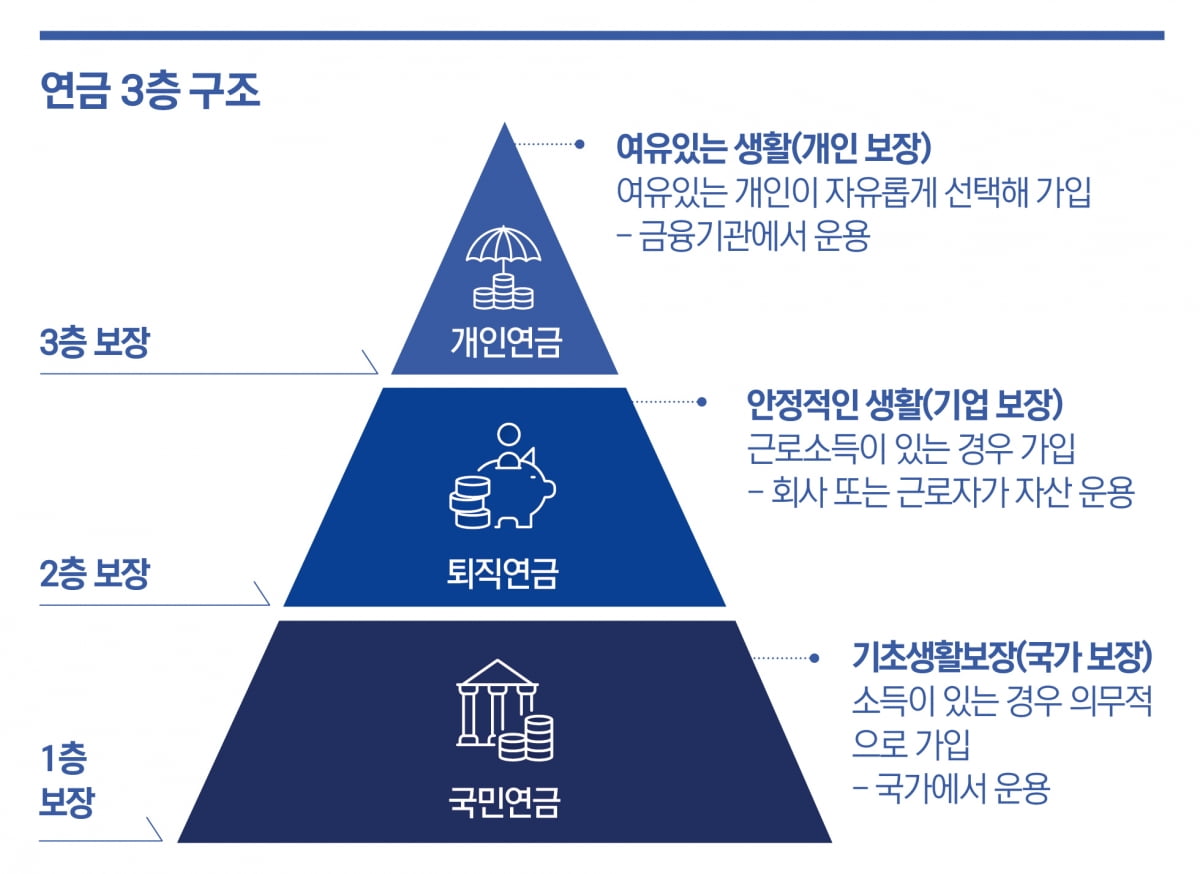
安定した老後を送るためには、国家が保証する国民年金、企業が責任を負う退職年金、そして自ら準備する個人年金を調和的に組み合わせる必要があります。多くの人は50歳を過ぎ、定年が近づいて初めて自分の年金状況を点検し、大きく驚愕することが少なくありません。実際にソウル在住の会社員キム氏は、最近の退職設計相談の中で、自分が受け取る年金総額が予想される生活費に対して著しく不足していることに気づきました。基礎年金と国民年金だけに頼って安心していた結果、遅まきながら緊急の口座を前にすることになった 셈です。
このように、公的年金だけでは毎月固定で発生する住居費や医療費を賄うのが厳しい場合が多いです。したがって、個人が主体的に加入する年金貯蓄や個人型退職年金を通じて、不足部分を隙間なく埋める必要があります。会社勤めの頃から毎月一定額をコツコツ積み立てておくことで、定年後に初めて安心して家計簿をつけられるようになります。様々な金融機関の専門家と相談を交わすと、3つの年金のバランスある配分を強調する声が一つです。若い頃から着実に積み上げた年金の塔だけが、老後の激しい風波を防ぐ最も堅固な盾となります。
国民年金と退職年金だけでは不足する生活費を補うため、個人が自ら準備する個人年金を必ず組み合わせる必要があります。
2. 税額控除の恩恵を得る年金貯蓄ファンドの活用方法
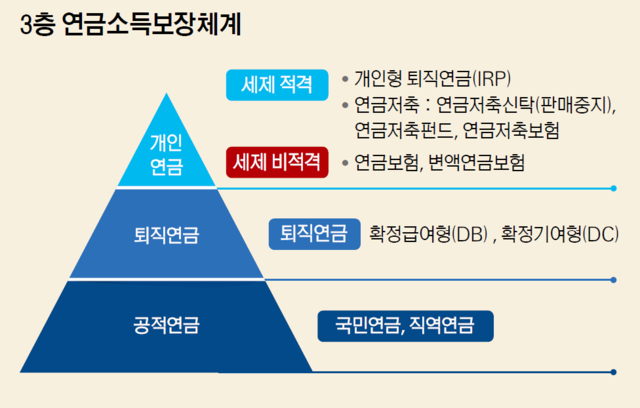
年金貯蓄ファンド口座を積極的に活用すれば、毎年確定申告時に税金を還付される大きな節税効果を得ることができます。会社員が毎年納める給与所得税の負担を減らしながら、同時に老後資金も貯められる一石二鳥の強力な手段です。例えば、年間拠出限度額内で誠実にお金を積み立てれば、自分の所得水準に応じて一定割合の税額控除の恩恵をそのまま受け取れます。こうして還付されたお金を再び年金口座に再投資すれば、複利効果を最大化して資産をより迅速に増やすことができます。
周囲を見渡すと、税額控除の恩恵だけを賢く活用しても、毎年会社員の収入にかなりの助けになることを肌で感じている人が多いです。過去には、単に銀行預金形式で年金を眠らせておき、物価上昇率にも追いつけないケースが珍しくありませんでした。しかし最近では、証券会社口座を通じて多様な上場指数ファンドや優良株式に直接投資する方法が主流となっています。成長株の資本利得だけに依存していた従来の単調な積立投資パターンから完全に脱却する形です。代表指数の上昇余地をそのまま維持しながら、定期的な分配金を再投資する賢い投資戦略が必須となりました。
年金貯蓄ファンドは毎年確定申告時の税額控除恩恵を提供し、証券会社口座を通じた株式および上場指数ファンド投資で資産を増やせます。
3. 個人型退職年金口座との正しい併用戦略
個人型退職年金口座は、退職金を安全に管理すると同時に、追加拠出を通じて税額控除の限度額を大幅に増やしてくれる頼もしい商品です。年金貯蓄口座と個人型退職年金口座を同時に保有し、併用すれば、控除可能な金額の限度額が雪だるま式に膨らみます。社会人初期の頃からこの2つの口座の性質を正確に把握し、分散拠出してきた会社員は、定年時に莫大な資産差を生み出します。退職金を受け取った際に、すぐに普通口座に引き出して使わず、この口座に振替えて課税を繰延べる戦略が賢明です。
実際に大手企業に勤めるパク課長は、転職過程で受け取った退職金をすぐに個人型退職年金口座に入れ、税金の爆弾を賢く回避しました。もしこの金額を現金でそのまま受け取っていたら、かなりの税金を直ちに納める必要があり、まとまった資金の損失は避けられなかったでしょう。このように制度を正しく知っているだけで、貴重な自分の資産を守る優れた盾が作られます。年金口座は定年まで数十年間お金が拘束されるという欠点が、むしろ不要な支出を防ぐ強みに作用します。毎月強制的に貯蓄される効果を楽しみながら、未来の豊かな生活を着実に設計していくことができます。
個人型退職年金を年金貯蓄と併用すると、税額控除限度額が増え、退職金の課税繰延べ効果を得られます。
4. 年金受給時の税金問題と1,500万ウォンの真実
国民年金、退職年金、そして個人年金をすべて合わせて受け取ると、もしや税金の爆弾を食らうのではないかと心配する声が大きいです。多くのメディアやコミュニティでは、年間年金受給額が1,500万ウォンを超えると総合所得税が課税されるとして不安を煽りがちです。しかし、ここには一般の人々が誤解しやすい決定的な罠と正確な算定基準が隠れています。年間1,500万ウォンという基準は、自分が受け取るすべての年金の合計額を必ずしも意味するのではなく、特定の所得を基準としています。
正確には、税額控除を受けた拠出額とその運用収益で構成される年金外受給や私的年金受給額の一部を検討する必要があります。国民年金のような公的年金はこの1,500万ウォンの計算に含まれないため、必ず税金を多く払うのではないかと恐れる必要は全くありません。私的年金を受け取る際に、年間受給額を適切に分散させたり、受給期間を延長したりすることで、十分に節税が可能です。退職専門家の相談を受けたり、関連書籍を読んだりすれば、税金基準を巧みに回避する方法が想像以上に多様であることが分かります。定年後のキャッシュフローを設計する際に、税金まで細かく検討する繊細さが、退職後の富裕層と普通の老人を分ける基準となります。
年間年金受給額1,500万ウォンの基準は公的年金を除いた私的年金受給額を指すため、税金に関する誤解を正すべきです。
5. 不動産と金融資産を網羅する総合的な老後資産管理
老後の収入源は年金だけに限定されるわけではなく、貯蓄や株式などの金融資産と不動産のまとまった資産が調和して組み合わさる必要があります。店舗の競売を通じた家賃収益の創出や、オフィステルの賃貸状況分析に関心を寄せる退職予定者が着実に増えている理由です。国民年金や個人年金だけでは物価上昇に追いつくのが難しいため、実物資産でポートフォリオを多様化すべきです。ただし、不動産市場は鑑定評価額や金融機関の担保認定基準が厳格なため、軽率な投資は大きな損失を招く可能性があります。
退職資金の一部は、安全な預金口座に置いて、いつでも医療費や緊急資金として使えるよう現金流動性を確保すべきです。一方、残りの資産の相当部分は、成長性のある株式型資産や配当金支払い商品に分けて投入し、継続的な現金を生み出す必要があります。人工知能技術の発展に伴い、最近では金融会社が顧客 맞춤형の財務設計をより簡単に支援する相談環境を構築しています。スマホ画面を数回タップするだけで、自分の資産状況を診断し、最適なポートフォリオの提案を受けられる時代です。多様なツールを積極的に活用し、自分の資産をチェックし、不足部分を毎月着実に補完する姿勢が必要です。
年金以外にも、不動産賃貸収益や金融資産を調和的に組み合わせ、安定した老後のキャッシュフローを作る必要があります。
6. 成功した退職のための実践的な行動指針
今すぐ自分の年金口座を開き、毎月どれだけ積み上がっているか残高を確認するという小さな行動から始めるべきです。若い頃は「退職」という言葉が遠く感じられるかもしれませんが、歳月は想像以上に速く流れ、私たちのそばに迫ってきます。退職学校や関連書籍を通じて着実に金融知識を蓄え、周囲の人々の成功事例をベンチマークする知恵を発揮してください。会社勤めで毎月受け取る給与の一部を自発的に切り出し、年金口座への自動振替を設定するのが最も確実な方法です。
今後、人工知能ベースの金融資産管理サービスがさらに高度化し、誰でも簡単に専門家レベルの年金管理を受けられるようになります。政府や金融機関も国民の利便性を高めるため、多様な照会や案内システムを継続的に改善しています。こうした変化の流れに乗って、積極的に自分の老後を準備する人だけが、真の意味での年金富裕層になれます。今日この記事を読んだ機会を捉え、先延ばしにしてきた年金貯蓄ファンドへの加入を実行に移し、確かな明日を自ら設計してみてください。
今すぐ年金口座の残高を確認し、自動振替を設定するなど、実践的な老後準備行動を開始すべきです。
よくある質問
=