IRP退職年金口座を積極的に活用すれば、毎年の年末調整で数十万円の税金を還付してもらいながら、確実な老後資金も同時に準備できます。周りで年金口座を使って税金を節約したという話を聞いたりしますが、いざ自分でも活用しようと思うと、どの商品に加入すべきか迷ってしまいます。会社員として働いている間、あるいは退職して退職金をもらう際に自然と直面するこの制度は、単なる貯蓄を超えて税負担を大幅に軽減してくれる核心的な節税手段です。最近では証券会社や銀行だけでなく、様々な金融機関で非対面(オンライン)で簡単に口座を開設し、手数料を節約する傾向にあります。本記事では、IRP退職年金の基本的な概念から税額控除の限度額、有利な受給方法、そして実践的な投資戦略まで、分かりやすく解説していきます。退職金をそのまま預金口座に置いておくのではなく、どのように運用すれば税金を節約し資産を増やせるのか、具体的な事例を通じて確認してみてください。
=
IRP退職年金の税額控除と受給方法で老後資金を万全にする方法
1. 個人型退職年金の基本概念と必要性
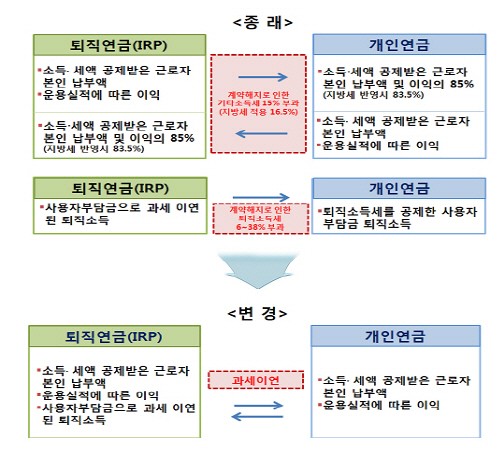
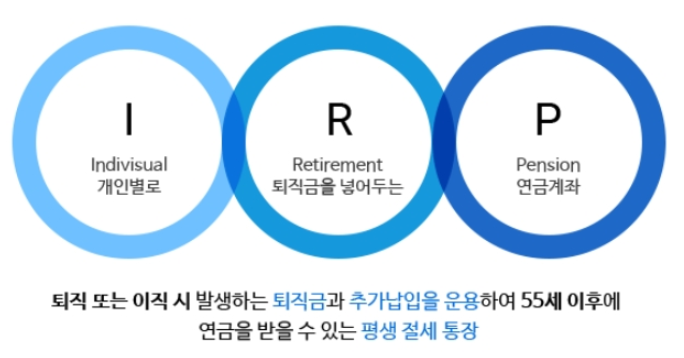
個人型退職年金とは、労働者が転職したり定年退職したりした際に受け取った退職金を、自分の名義の口座に積み立てて自分で運用できるようにした制度を指します。かつては会社が定めた方法で退職資金が管理されていましたが、現在は個人が直接投資商品を選択し管理する時代になりました。会社員だけでなく、自営業者やフリーランサーなど、収入がある人なら誰でも加入できるという大きな利点があります。退職時期が近づくほど老後に必要な資金の規模は大きくなりますが、国民年金だけでは生活費を賄うには到底足りないのが現実です。したがって、個人で年金口座を準備し、不足するキャッシュフローを補う作業は、もはや選択肢ではなく必須のものとなりました。
多くの会社員は、引っ越しや車の購入などまとまったお金が必要になった際に、退職金を途中で引き出して使ってしまう誘惑に駆られがちです。しかし、退職金を中途で引き出してしまうと、退職後に使える資産が急激に減少するだけでなく、相当な水準の税金を負担しなければなりません。実際に、40代半ばのある会社員は、転職時に受け取った退職金を生活費としてすべて使い切ってしまい、後に年金の計算をしてから大きく後悔した経験を打ち明けています。老後準備は一日でも早く始めることで複利の魔法を十分に享受でき、将来の安らかな老後の基盤となります。今からでも自分のIRP口座の状態を確認し、毎月一定額をコツコツと拠出する習慣を身につけるべきです。
IRP退職年金は、退職後の生活を支える不可欠な個人年金口座であり、若いうちから継続的に管理する必要があります。
2. 年末調整の税額控除 혜택と限度額の完全整理

毎年、年末調整の時期が近づくと、会社員にとって最大の関心事は、いかにして少しでも多くの税金を還付してもらうかという点です。IRP口座は、年金貯蓄口座と合算して年間最大900万ウォンまで税額控除を受けられるため、会社員の必須の節税アイテムとして挙げられています。総給与が5,500万ウォン以下の労働者は16.5%の控除率が適用され、最大148万5,000ウォンに達する税金の還付を受けられます。総給与がそれを超える場合でも、13.2%の控除率が適用され最大118万8,000ウォンを還付してもらえるため、会社員にとってこれ以上の資産形成手段はなかなか見つかりません。
社会人初期の頃は、年末調整の還付金が大きくないと感じて年金商品に無頓着になりがちですが、勤続年数が長くなるにつれ、税金の負担を軽減してくれる頼もしい盾となります。毎月75万ウォンをコツコツと拠出して年間限度額を満たすのが最も理想的ですが、自分の経済状況に合わせて負担にならない範囲から始めるのが良いでしょう。もし1年間、拠出限度額を満たせなくても、残念がる必要はありません。翌年に追加で拠出する形で柔軟に対応できます。税額控除を受けた元本と運用収益は、後に年金として受給する際に低い税率が適用されるため、二重の節税効果を得ることができます。税金を節約することは 곧収益を上げることに等しいので、今日すぐに自分の拠出額を確認してみるのが賢明です。
年間最大900万ウォンの限度額内で、拠出額の最大16.5%を税額控除として受けられる強力な節税商品です。
3. 安全資産30%ルールと投資商品選択戦略
個人型退職年金口座を運用する際、最初に直面する難関の一つは、全資産の最低30%を必ず安全資産で満たさなければならないという規定です。株式や株価指数連動商品に全額を投資したいと考えている投資家にとって、この安全資産の義務比率は少し煩わしく感じられるかもしれません。しかし、最近では債券型ファンドや元本利子保証商品以外にも、様々な債券混合型ETF(上場投資信託)が 출시되어おり、選択肢が 훨씬広くなりました。例えば、株式の比率を最大限に高めつつも、法的に安全資産の要件を満たせる商品を組み合わせることで、収益性と安定性を同時に確保できます。
実際に、40代の会社員パクさんは、退職金をIRP口座に移した後、安全資産30%ルールに悩んでいたところ、国内優良債券と株式が混合された商品を選択しました。過去のように無条件に預金だけに預けてインフレ率を心配するのではなく、積極的に資産を配分することで安定した収益率を上げています。証券会社や銀行のモバイルアプリを使えば、クリック数回で希望するポートフォリオを構築し、リアルタイムで資産の変動状況をモニタリングできます。ロボアドバイザーなどのAI投資委託サービスを活用すれば、市場状況の変化に合わせて自動的にETFの比率を調整してくれるため、初心者でも簡単にアプローチできます。安全資産の規定を単なる制約と考えるのではなく、資産の変動性を低減する防御壁として活用する知恵が必要です。
安全資産30%の義務規定は、債券混合型商品やAI投資ソリューションを通じて賢く克服できます。
4. 機関別手数料比較と非対面開設 혜택
金融機関ごとにIRP口座に課される資産管理手数料や運用手数料は千差万別なので、加入前にしっかり比較検討する必要があります。かつては銀行や証券会社の営業店に直接訪問して複雑な書類を作成しなければなりませんでしたが、最近では非対面で口座を開設すると手数料を免除してくれるところが多くあります。数十年にわたって資金を預けなければならない年金口座の特性上、毎年差し引かれる0.1%の手数料の差が、後になって莫大な金額の差を生み出します。したがって、単にメインバンクだからという理由で安易に加入するのではなく、各金融機関の非対面手数料政策を比較し、最も有利な場所を選択すべきです。
周囲の知人の中には、手数料条件すら確認せず、従業員の勧誘に従って加入した結果、毎年かなりの管理コストを支払っているケースが数多くあります。モバイルアプリを通じて非対面で口座を開設すれば、営業店への訪問時間を節約できるだけでなく、様々な加入イベントを通じて追加 혜택を確保できます。既に他の機関に口座を作成していても、いつでも手数料が安い場所に移管できる制度的な仕組みが整っています。口座を移管する際は、既存商品の売却と現金化のプロセスが必要なため、専門家の案内を受けたりカスタマーセンターを通じて安全に処理したりするのが良いでしょう。小さな手数料一つまでしっかり確認する厳しい消費者こそ、退職資金の最終的な勝者になれるのです。