個人年金貯蓄を通じて、毎年の年末調整で数十万円から数百万円までの還付金を確実に受け取る最も確実な方法は、年金貯蓄と個人型退職年金を適切に組み合わせ、上限額を埋めることです。周囲の同僚が毎年受け取っている還付金の額を見て羨ましく思った経験があれば、今日から直接口座を確認し、実行に移すべき時です。多くの人が漠然と老後準備が必要だと思いつつ、具体的にどの商品をどれくらい入れるべきか分からず迷っていることが多いです。この記事では、サラリーマンが給与を管理しながら税制上の優遇措置を最大化し、資産を増やしていく現実的な方案を詳しく解説します。今から始める小さな貯蓄習慣が、数十年後の豊かな退職生活を決める鍵となるでしょう。
=
個人年金貯蓄の税額控除上限900万円を最大限に活用する老後準備のノウハウ
1. 個人年金貯蓄と年金貯蓄ファンドの違いを理解する
年金貯蓄商品は、加入する金融会社や運用方法によって様々な種類に分類されるため、加入前に自分の投資傾向を慎重に検討する必要があります。銀行で加入する信託や保険会社で販売される商品は安定性が高いものの、収益率の面では物足りなさを感じることがあります。一方、証券会社を通じて加入する年金貯蓄ファンドは、株式や債券、上場指数ファンド(ETF)などに直接投資できるため、物価上昇率を上回る資産増殖が可能です。毎月一定額を自動振替に設定し、自分で選んだ優良資産に継続的に投資する形で運用できます。
周囲で株式投資が怖いと言う人でも、年金口座内では安全な債券型資産や預金商品を一緒に保有できることをよく知らない場合が多いです。若い頃はもう少し攻めの資産配分を通じて収益を追求し、年齢を重ねるにつれて安全資産の比率を増やしていく戦略が非常に有効です。金融会社ごとに課される手数料やイベント特典も綿密に比較し、自分に最も有利な場所を選ぶ知恵が必要です。口座開設後も、市場の変化に合わせて定期的に資産を確認し管理する習慣を身につけるべきです。
年金貯蓄ファンドを活用すれば、安定性と収益性を同時に確保しながら、効率的に老後資金を増やしていくことができます。
2. 税額控除上限900万円を埋める具体的な配分戦略
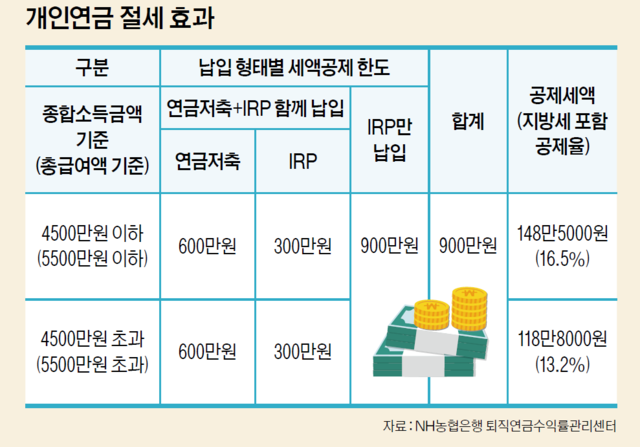
国税庁の年末調整で最大の還付メリットを享受するためには、年金貯蓄と個人型退職年金の拠出上限を正確に理解し、組み合わせる必要があります。年金貯蓄口座単独では、年間最大600万円までが税額控除の対象となる拠出額として認められ、これに個人型退職年金を加えると合計で最大900万円まで上限が拡大します。例えば、年間900万円を満額拠出すれば、総給与額に応じて13.2パーセントから最大16.5パーセントに達する金額を税金から直接還付してもらうことができます。月給300万円を稼ぐサラリーマンであれば、毎月息をするように流出する税金を節約するためにも、この仕組みを必ず活用すべきです。
実際に、周囲のサラリーマンの友人の中には、年末が近づいてきて初めて慌てて上限を埋めようと通帳の残高を確認してため息をつくケースをよく見かけます。これを防ぐために、毎月給料日が来るたびに一定額を自動的に分割拠出する方式で負担を分散する方がはるかに賢明です。年金貯蓄に600万円を充て、残りの300万円を個人型退職年金に分散して入れる方式が、最も一般的でかつ安定した節税の秘訣です。こうして積み立てられた金額は、退職時点まで長期間にわたり複利効果を受けながら膨らんでいくため、時間が経つほど莫大な資産格差を生み出します。
年金貯蓄600万円と個人型退職年金300万円を合算して、年間900万円の税額控除上限を埋めることが節税の核心です。
3. 個人型退職年金加入時に必ず知っておくべき投資制限と利点
個人型退職年金は、自分で老後資金を追加拠出しながら税制上の優遇措置も受けられる非常に有用な退職準備ツールです。ただし、通常の年金貯蓄口座とは異なり、株式などのリスク資産への投資限度が総積立金の70パーセントに制限されているという特徴があります。残りの30パーセントは必ず預金や債券型ファンドなどの安全資産で埋めなければならないため、攻めの投資傾向を持つ人にとっては窮屈に感じられるかもしれません。しかし、市場の変動性が大きくなる時期には、このような強制的な安全装置がむしろ資産を守る堅固な盾の役割を果たしてくれます。
サラリーマンが退職時に受け取る退職金だけでなく、自分の余裕資金を追加して継続的に管理できる点から、職場生活の必需品と呼ばれています。金融会社が提供する資産管理プログラムやAI 기반の点検サービスを活用すれば、自分の口座の状態を随時確認し、補完することができます。銀行の店舗や非対面アプリを通じて簡単に加入でき、振込手数料免除などの様々な金融会社イベントも同時に享受できます。税額控除のメリットに加えて、課税繰延べ効果により、退職前まで税金を引かれずに再投資できるという点が、驚くべき複利の魔法を引き起こします。
個人型退職年金はリスク資産への投資限度制限がありますが、強力な節税と資産保護機能を同時に提供します。
4. 資産管理口座との連携および中途解約の危険性
社会人経験の浅い方や40代のサラリーマンが資産を増やしていく際に、よく目にするもう一つの節税口座が個人総合資産管理口座(ISA)です。この口座は、加入期間中に発生した収益に対して非課税および分離課税のメリットを与え、満期になった際に金額を年金口座に転換できます。満期資金を年金口座に移すと、追加で税額控除のメリットまで得られるため、高収入のサラリーマンの間では必須コースとされています。複数の金融商品を一つの口座内で自由に売買できるため、資金運用の柔軟性が非常に高いという利点があります。
ただし、老後準備用に確保しておいた年金口座から中途で引き出すことは、未来の資産を蝕む最も愚かな行動の一つです。突然多額の資金が必要だからといって、年金口座を解約したり中途解約を行ったりすると、これまで受けていた税額控除のメリットをすべて返還しなければならないだけでなく、その他所得税の爆弾に見舞われます。実際に、急な資金必要を理由に年金口座を崩して、数百万円の税金を払うという残念な事例をしばしば目にします。したがって、老後資金は自分が死んでも触れないお金だと誓い、緊急資金は別途の入出金口座に別に準備しておく知恵が必要です。
個人総合資産管理口座の満期資金を年金に転換すれば追加の節税が可能ですが、中途解約は税金の爆弾を招くため絶対に避けるべきです。
5. 年齢層別カスタマイズされた年金貯蓄運用およびポートフォリオ戦略
年齢を重ねるにつれて、私たちの収入水準や投資傾向が変わるように、年金貯蓄口座の扱い方もライフステージに合わせて柔軟に変えなければなりません。社会人経験の浅い時期には、収入が高くない場合でも、少額からでも継続的に自動振替を設定し、長期投資の複利効果を肌で感じることが重要です。30代と40代になると、本格的に収入が増え、税金の負担も大きくなるため、年間900万円の上限を満額拠出することを最優先目標とすべきです。この時期には、株式型資産の比率を高めて積極的に資産を増やし、老後資産のパイを大きくする戦略が非常に効果的です。
子供の学費や住宅購入などで支出が多くなる時期でも、年金口座への拠出だけは絶対に止めなければ、後に後悔しない退職を迎えることができます。50代以降、退職が目前に迫った時点では、攻めの投資よりも元本を守りながら、安定した配当収益や利子収入を得る方向にポートフォリオを大規模に調整すべきです。退職後は、数十年かけて積み立てた資金を年金形式で毎月分割して受け取りますが、この際に年金受取額が年間一定額を超えないように調整することで、税金の負担を軽減できます。生涯にわたる体系的な計画と継続的な実行のみが、退職後の貧困を防ぎ、豊かな生活を保障する唯一の道です。
年齢層別の収入と支出規模に合わせて資産配分比率を調整し、退職前まで継続的に拠出することが成功の秘訣です。
6. 成功する老後準備のための実践的な提案と展望
今日のように急変する経済環境の中で、国家が私たちの老後を完全に責任を持ってはくれないという事実は、今や誰もが知っている公然の常識となりました。結局、自分で準備し、守らなければならない各自自衛の時代において、個人年金貯蓄と個人型退職年金は選択ではなく、生存のための必須の武器です。毎月高騰する物価と不安定な雇用市場の中で、サラリーマンが将来に備えることができる最も確実で安全な方法は、税制上の優遇措置がある節税口座を積極的に活用することです。今日すぐに銀行や証券会社のアプリを開き、自分の年金口座の拠出上限と現在の投資状態を綿密に点検するという小さな行動が必要です。
最初は毎月出ていく数十万円の貯蓄額が負担に感じ、惜しく感じるかもしれませんが、年末調整の時点で口座に反映される手厚い還付金を見ると、考え方が完全に変わるでしょう。10年後、20年後の退職時点で、他の人よりもはるかに余裕があり、豊かな資産を手に入れている自分の姿を想像しながら、今日から一歩ずつ踏み出すべきです。政府の税制政策や金融市場の変化に常に耳を傾け、柔軟に対応する姿勢が、私たちの生活の品位を高めてくれるでしょう。今から始める小さな貯蓄習慣が、未来の自分を救う最も偉大な投資であるという点を絶対に忘れないでください。
不確実な未来に備えるため、今すぐ年金口座を点検し、継続的に拠出する実践が何よりも重要です。
よくある質問
=