年金積立口座に毎月30万ウォンをコツコツ積み立てれば、年末調整時に最大360万ウォン相当の金額を税額控除の対象にでき、かなりの還付メリットを得られます。多くのサラリーマンは、毎年年末調整シーズンになると「13ヶ月分の給料」を厚くするために、口座の積立限度額を満額まで埋めなければならないと声を高めています。実際、税額控除のメリットが非常に魅力的なため、目の前の現金支出を節約するよりも、将来のための貯蓄と節税を同時に叶える賢明な選択として定着しました。2026年時点の年金積立の税額控除対象限度額は年間600万ウォンで、個人型退職年金口座を合算すると最大900万ウォンまで拡大されます。この記事では、年金積立口座の正確な税額控除構造、効率的な資産運用方法、そして間違えやすい注意点まで詳しく解説します。
=
年金積立口座の税額控除限度額と2026年必見の節税戦略まとめ
1. 年金積立口座の月30万ウォン積立時の還付額計算

年金積立口座に毎月30万ウォンを1年間誠実に積み立てると、年間総積立額は正確に360万ウォンになります。総給与額が5,500万ウォン以下のサラリーマンであれば、16.5%の税額控除率が適用され、なんと約59万ウォンという金額を年末調整で還付してもらうことができます。総給与額が5,500万ウォンを超える場合でも、13.2%の控除率が適用され、約47万ウォンの税金を節約する効果が得られます。これは通常の預金利子とは比較にならないほど高い確定収益をもたらすものと言えます。サラリーマンのキムさんは、昨年半信半疑で年金積立を始めましたが、年末調整の還付口座を確認して初めてこの制度の真価に気づき、毎月の積立額を増額しました。このように、ささやかに見える月々の積立金が、毎年訪れる年末調整で強力な武器として機能するのです。
月30万ウォンの積立で年間360万ウォンが控除対象となり、所得区分に応じて13.2%から16.5%の税額控除メリットを受けられます。
2. 2026年時点の税額控除限度額と限度額引き上げの活用方法

2026年現在、年金積立口座の単独加入時の年間税額控除限度額は最大600万ウォンに設定されています。これに個人型退職年金口座を追加活用して積み立てることで、全体の控除限度額を最大900万ウォンまで大幅に増やすことができます。年末調整で最大の税金還付を得たい場合は、年金積立に600万ウォンを満額積み立て、個人型退職年金に300万ウォンを追加積立する方法が最も定番とされています。サラリーマンのイさんは、最初は限度額まで埋めることに負担を感じていましたが、ボーナスをもらうたびに余剰資金を少しずつ分けて積み立てたおかげで、毎年900万ウォンの限度額を満額まで活用できています。積立限度額を埋める過程で、口座内の商品運用に気を配らないと収益率の低下につながる可能性があるため注意が必要です。綿密な計画を立てて年間積立額を配分すれば、資金繰りの逼迫を防ぎながら税制メリットを十分に享受できます。
年金積立口座単独では600万ウォン、個人型退職年金と組み合わせると最大900万ウォンまで税額控除限度額が増えます。
3. 口座内での資産運用と商品選択のコツ
年金積立口座は、単に現金を預ける貯蓄商品ではなく、証券会社などを通じて多様なファンドや上場投資信託(ETF)に投資できる総合的な資産管理スペースです。口座内で複数の商品を売買・交換する際に発生する売買差益については、直ちに税金を課さず、年金を受給するまで課税されない課税繰延べのメリットが与えられます。サラリーマンのパクさんは、過去に気に入った商品を無計画に詰め込んだ結果、口座内にファンドやETFが数十個に増え、管理不能な状態に陥りました。専門家のアドバイスに従い、重複する商品を大胆に整理し、コア資産を中心にポートフォリオをスリムに刷新した後は、収益率の管理や口座のチェックがはるかに楽になりました。銀行の営業店で新規加入した一部の税制優遇商品は、別途定期点検の対象から除外されることもあるため、加入金融機関の特徴を慎重に確認する必要があります。口座内で資産を自由にリバランスし、複利効果を最大化することが、長期投資成果の鍵です。
年金口座内で商品を売買する際は課税繰延べのメリットが適用され、重複商品を整理してスリムに運用することが有利です。
4. 年金受給年齢と期間の設計、そして税率の秘密
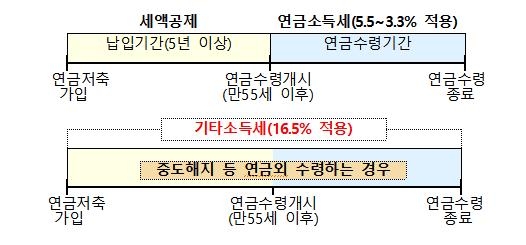
年金積立口座と個人型退職年金で積み立てた資産を実際に受給するためには、一般的な要件を満たす必要があります。基本的には満55歳以上であること、そして最初の口座開設日から最低5年という経過期間が過ぎていることが条件です。多くの人々が気になる年金受給時の税金は、年齢が上がるにつれて徐々に低くなる構造になっており、非常に合理的です。具体的に見ると、地方所得税を含め、満55歳から69歳までは5.5%の年金所得税が課されます。その後、満70歳から79歳の区間では4.4%に税率が下がり、満80歳以上になるとわずか3.3%という低い税率のみが適用されます。退職後に収入が途絶えた時点で、低い税率で年金を分割して受給すれば、税金負担を最小限に抑えながら安定したキャッシュフローを確保できます。
満55歳以上かつ加入後5年経過すれば年金を受け取れ、受給時の年齢が高いほど適用される税率が低くなります。
5. 中途解約時に発生する税金の罠に注意
年金積立口座は強力な税額控除メリットを提供する分、中途解約したり年金以外の形式で受給したりする際には厳格なペナルティが科されるため注意が必要です。急な現金の必要性を理由に中途で口座を解約すると、これまで免除されていた税金はもちろん、運用収益に対しても雑所得としてなんと16.5%という重い税金が課されます。サラリーマンのチョンさんは、結婚資金が急に必要なため、数年かけて積み立ててきた年金積立口座を解約したところ、想定外の税金の罠に陥り、大きな後悔をしました。したがって、退職前にやむを得ず資金が必要になる場合は、無条件の解約よりも、口座を維持したまま部分払い制度を活用したり、金融会社が提供する約款融資を検討したりする方がはるかに賢明です。老後のための長期資金であるため、短期的な資金需要に動じないように、余裕資金の範囲内で積立規模を設定する知恵が求められます。
中途解約時には、これまで受けた税額控除メリットと収益に対して16.5%の雑所得税が課されるため、特に注意が必要です。
6. 成功する老後準備のための実践的な節税最終戦略
これまで見てきたように、年金積立口座はサラリーマンが韓国で合法的に最も確実な節税効果を得られる最高の金融手段の一つです。毎月の継続的な積立で年末調整の還付額を確保し、課税繰延べと低税率課税のメリットを享受しながら老後資産を積み立てれば、退職後の生活がより安心なものになります。今後金融環境がどのように変化しても、国家が保証する節税口座の基本的な骨格は簡単に揺らぐものではないため、早期に加入して期間の力を借りる方が有利です。今日すぐに自分の年間所得と現在の積立額を確認し、不足している限度額があれば、年末が来る前に事前に埋める実行力を発揮してみてください。小さな関心と実践が積み重なり、豊かで余裕のある未来の財政状態を完成させる最も確実な第一歩となるでしょう。
年金積立口座に早期に加入し、継続的に積み立てることで、期間の複利効果と最大の節税メリットを両方手にする必要があります。
よくある質問
=