個人年金貯蓄は、毎年の確定申告で最大600万ウォンまで税額控除を受けられるため、老後準備と節税を同時に達成する最も確実な手段です。最近、サラリーマンの定年時期が予想より早まる傾向にあるため、老後資産の重要性が高まっており、それに伴い節税型口座を通じた資産形成が必須の課題となっています。実際に、多くの人が正月などの祝日にもらったお年玉や余剰資金を短期預金だけに預けるのではなく、長期投資の観点から年金口座に目を向け始めています。周囲で定年後に月400万ウォンを超えるキャッシュフローを作ったという話を聞けば、ただ羨むのではなく、今すぐ自分の口座構成を見直す必要があります。この記事では、年金貯蓄の税額控除限度額を最大化し、国内外の優良資産に投資して安心できる老後を準備する方法を一つずつ見ていきます。複雑な金融用語ではなく、日常の例を挙げて説明しますので、最後まで読んでいただければ大きな助けになるでしょう。
=
個人年金貯蓄の税額控除限度額と、定年後の月次キャッシュフローを作る方法
1. サブタイトル
個人年金貯蓄と退職年金の基本概念と違い 段落1: 多くのサラリーマンが老後対策のために様々な金融商品を探していますが、税制優遇措置を同時に受けられる代表的な商品が年金貯蓄と個人型退職年金です。年金貯蓄は個人が自主的に加入して老後を準備する代表的な商品であり、証券会社や銀行、保険会社を通じて簡単に口座を開くことができます。一方、個人型退職年金はサラリーマンが退職時に受け取る退職金を移管したり、本人が追加で資金を拠出して運用できる退職資産管理口座です。両方の口座は定年後に年金形式で受給できるように設計されていますが、詳細な運用方法や中途解約条件には違いがあります。例えば、年金貯蓄ファンド口座は急にお金が必要になった場合、一部の金額を引き出すことが比較的自由的です。しかし、個人型退職年金は法律で定められた特別な事由がない限り中途解約が厳格なため、長期的な観点から資金の性質をよく把握して加入する必要があります。
段落2: この2つの口座はそれぞれ別々に運営することもできますが、合算してより大きな税制優遇措置を受けられるという点で、優れた相棒となります。サラリーマンのキムさんは、毎年確定申告シーズンごとに税金の負担を避けるために悩んでいたところ、昨年、年金貯蓄と個人型退職年金を同時に開設しました。毎月一定の金額を分割して拠出した結果、今年の確定申告で予想以上に多くの金額を還付され、大きく微笑みました。周囲の同僚にこの方法を積極的に勧める一方で、なぜもっと早く始めなかったのかと後悔する気持ちも吐露しました。このように、2つの口座の性質を正確に理解し、自分の収入水準に合わせて拠出金額を調整することが、資産運用の第一歩です。毎月コツコツとお金を積み立てる習慣をつけると、いつの間にか口座残高が増える喜びを味わうことができます。
年金貯蓄と個人型退職年金の特徴を理解し、自分に合った方法で資金を分散配置することが重要です。
2. サブタイトル
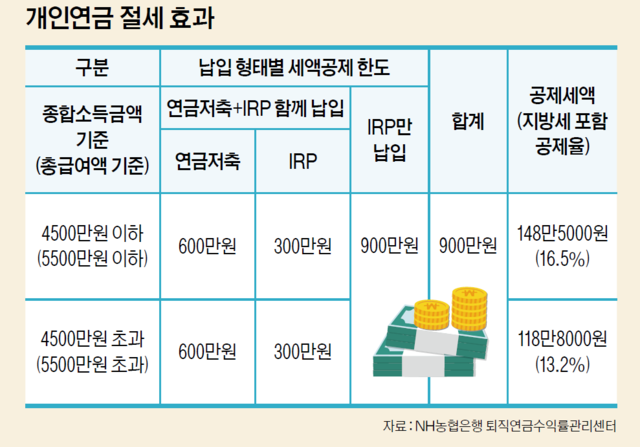
年間900万ウォンの税額控除限度額を埋める戦略 段落1: 国税庁が発表する確定申告統計を見ると、税額控除の恩恵を最大限に活用するサラリーマンが毎年着実に増加する傾向が見られます。現在の制度に基づくと、年金貯蓄単独では年間最大600万ウォンまで税額控除対象の拠出限度額が適用されます。これに個人型退職年金口座へ追加で資金を拠出し、2つの口座を合算すると、最大900万ウォンまで控除限度額を拡大できます。総給与が5,500万ウォン以下のサラリーマンであれば、なんと16.5%という高い控除率が適用され、最大148万5,000ウォンを還付してもらうことができます。総給与がそれを超える場合でも、13.2%の控除率が適用され、最大118万8,000ウォンの税金を節約できるという大きな節税効果を得られます。毎年支払う税金を減らしながら、同時に老後資金という2羽の兎も獲ることができるわけです。
段落2: しかし、サラリーマンのパクさんは、毎月900万ウォンという大金を一括で拠出するのは負担が大きいと感じ、最初は躊躇していました。しかし、月に75万ウォンずつ分割して自動振替を設定してみると、生活費に大きな支障をきたさず、自然に限度額を埋められることに気づきました。毎年1月から12月までコツコツと積立方式で資金を投入すれば、株価が高い時でも低い時でも均等に購入する効果(ドルコスト平均法)を得ることができます。一括で資金を入れるよりも、市場の変動に揺さぶられず安定したポートフォリオを維持できるという利点があります。年末が近づいて慌てて資金を調達するのではなく、年初から計画的に実践することが賢明です。こうした小さな習慣の違いが、数年後に口座残高を大きく分ける決定的な要因となります。
年金貯蓄600万ウォンと個人型退職年金300万ウォンを合わせて、毎年900万ウォンの限度額を満額まで埋めることが節税の核心です。
3. サブタイトル
定年後の月400万ウォン以上のキャッシュフローを作る具体的な方法 段落1: 定年を控えた40代、50代のサラリーマンが最も多く悩むのは、定年後の毎月の生活費をどう賄うかという問題です。国民年金だけでは物価上昇率に追いつくのが難しく、若い頃に貯めた預金だけを切り崩していたら、老後破産の危険に直面する可能性があります。したがって、国民年金、退職年金、そして個人が準備する年金を合わせて、3層構造の堅牢なキャッシュフローシステムを構築する必要があります。例えば、前述した年金貯蓄と退職年金の資産を基盤に、毎月一定の金額を年金として受給すれば、生涯にわたって安定した給与を受け取ることができます。実際に、定年後に毎月400万ウォンを超えるキャッシュフローを作っている人々は、ほとんどが長期投資と課税繰延べの恩恵を積極的に活用した人々です。定年後の生活を豊かで余裕あるものにするためには、今この瞬間から毎月入ってくるキャッシュフローのパイプラインを設計する必要があります。
段落2: 事例を見てみると、サラリーマンのチョンさんは10年前からコツコツと年金口座に資金を投入し、現在では相当な規模の資産を築きました。チョンさんは定年時期が近づくと、受給期間を調整し、税金を最小化できる引き出し戦略を立て始めました。年金を一括で一括金として引き出して使うのではなく、毎月分割して受け取れば、年金所得税率は3.3%から最大5.5%の低い税率が適用されます。一般的な金融所得は総合所得税の課税対象となり、税金の負担が雪だるま式に膨らむ可能性がありますが、年金口座は税金の負担を大幅に軽減できます。毎月口座に振り込まれる年金受給額を見て、チョンさんは定年がもはや恐ろしい恐怖ではなく、第二の人生を始めるわくわくする機会になったと言います。徹底した事前準備と具体的な受給計画だけが、老後の安らぎを保証する唯一の鍵です。
国民年金と個人年金を組み合わせ、3層構造の年金制度を完成させ、分割受給を通じて税金を節約すべきです。
4. サブタイトル
年金貯蓄ポートフォリオの構成と株式型資産の活用戦略 段落1: 年金貯蓄口座を単に現金のまま放置しておくと、物価上昇率に負けて実質的な資産価値が低下するしかありません。したがって、証券会社のアプリを通じて開設した年金貯蓄ファンド口座を活用し、国内外の様々な上場指数ファンド(ETF)に投資するのが一般的な方法です。最近、多くの個人投資家が海外株式型商品や指数追随型商品に高い関心を示しており、年金口座内でもこうした優良資産を保有できます。例えば、米国代表指数を追随する商品や、配当性向が優れた銘柄をポートフォリオにバランスよく含めれば、長期的に複利効果を享受できます。ただし、特定のテーマに資産が過度に集中しないよう、債券型資産や安全資産を適切な比率で混ぜる知恵が必要です。市場が急落しても安心して眠れる、自分だけのバランスの取れたポートフォリオを構築することが、成功した投資への近道です。
段落2: 投資経験が不足しているサラリーマンのチェさんは、最初は株式市場の上下に心が揺らぎ、頻繁に口座を確認していました。しかし、専門家の助言を参考に、毎月一定の日に自動的に優良な指数追随商品を買い付けるように設定しました。数年間、市場に大きな波が来ても、彼は目を閉じて自動振替システムに任せたおかげで、平均取得単価を下げる効果を得ました。時間が経つにつれて資産が雪だるま式に増えるのを見て、長期積立投資の真の威力を身をもって実感しました。周囲で短期的な相場に揺さぶられて損切りを繰り返している人々を見て、自分は年金口座という堅固な盾のおかげで中心を保てたと微笑みました。複雑な分析に頭を悩ませる必要もなく、時間と複利が勝手に働かせてくれるのが、まさに年金投資の本質です。
年金貯蓄ファンドを通じて国内外の優良指数商品に積立投資し、長期複利効果を享受すべきです。
5. サブタイトル
中途解約の危険性と長期投資を維持する心構え 段落1: 老後のために固く決意して年金口座にお金を入れ始めたとしても、生活の不確実性のために途中で引き出して使う誘惑に駆られがちです。突然まとまったお金が必要になったり、家を広くして引っ越す際に、年金口座に貯まったお金を惜しく思って目を向ける人は少なくありません。しかし、年金貯蓄口座から税額控除を受けた元本と運用収益を中途解約すると、これまで受けた恩恵を返還しなければならないだけでなく、その他所得課税が課されます。場合によっては、節税のために1年間苦労して貯めたお金の相当部分を税金として納めなければならないという痛い目に遭う可能性があります。したがって、年金口座に入る資金は、少なくとも定年時点までは絶対に手を出さないという厳格な原則を設ける必要があります。緊急資金は、一般的な預金口座や別途の短期資産管理口座を通じて別途用意しておくのが安全です。
段落2: 周囲で年金口座を途中で解約したり引き出したりして後悔している知人を見たサラリーマンのハンさんは、自分だけの鉄則を設けました。どんなに誘惑が生まれても、年金口座は永遠に封印するという気持ちで、スマートフォンの画面から口座を隠しておきました。見えないので自然と心から離れ、毎月自動振替で引き出される金額だけを確認しながら日常に集中できるようになりました。そうして黙々と10年という歳月を耐え抜いた結果、口座の規模は想像以上にはり、定年が目前に迫った時に大きな安心感を感じました。長期投資は頭でやるものではなく、揺れる心を落ち着かせる忍耐強さで完成されるという真理を身をもって証明したのです。目の前の小さな利益や急な資金必要に揺らがない固い意志こそが、成功した老後を決定づける真の力です。
中途解約時に発生する税金の負担の危険性を認識し、定年時点まで資産を完全に維持すべきです。
6. サブタイトル
2026年以降の年金資産管理の見通しと読者への行動指針 段落1: これまで個人年金貯蓄の様々な恩恵と具体的な活用戦略を見てきましたが、制度は時代とともに微妙に変化しています。最近の金融市場では、投資家の海外資産への嗜好が高まっており、政府レベルでも様々な株主還元政策と税制優遇措置の改善に関する議論が活発に続いています。こうした流れの中で、個人が取るべき最も賢明な態度は、政策の変化に敏速に対応しつつも、揺るぎない原則を守るということです。他人がどうしているという噂に一喜一憂せず、自分だけの財務目標に合わせてコツコツとポートフォリオを確認すべきです。これから訪れる超高齢化社会において、国家がすべての老後を責任を持つことはできないということは、今や誰もが知っている明白な事実です。自ら準備する者だけが、定年後の生活で経済的自由と余裕を享受する資格を得ます。
段落2: 今日この記事を読んだら、すぐにスマートフォンを起動し、取引している証券会社のアプリにアクセスして、年金貯蓄口座が開設されているか確認してください。もしまだ口座がない場合は、今日すぐに非対面で口座を開設し、毎月負担のない金額から自動振替を始めることをお勧めします。すでに口座を持っている場合は、現在の税額控除限度額をどれだけ埋めているか確認し、ポートフォリオに含まれる商品が長期投資に適しているか見てください。小さな行動の変化が、10年後、20年後のあなたの口座残高と生活の質を完全に変える強力な魔法になります。老後準備は完璧なタイミングを待つことではなく、今すぐ始めることが最も完璧なタイミングです。今日から少しずつ未来のための種を蒔いていけば、間もなく豊かな年金受給の喜びを味わうことができるでしょう。
変化する金融環境の中で、今すぐ年金口座を確認し、長期投資を実践に移すべきです。
よくある質問
=