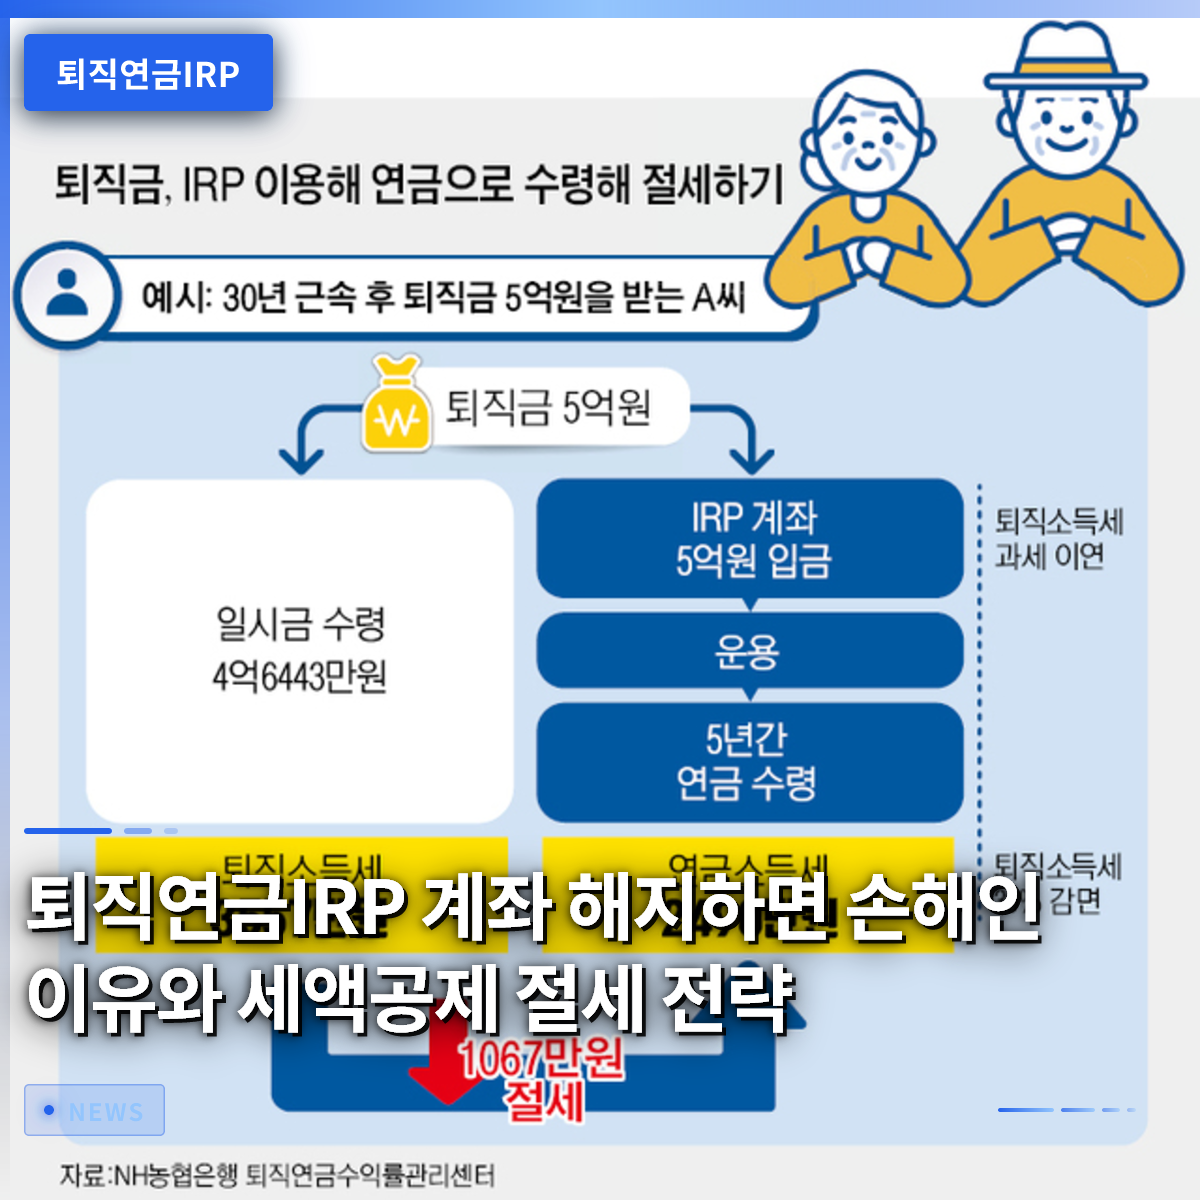
退職年金IRP口座は、在職中に税金を節約し、老後資金を蓄えるために必ず活用すべき重要な金融商品です。多くの人が転職や退職時にまとまったお金が入ると、すぐに口座を解約してしまいますが、これは税金の負担が急に増え、貴重な老後資産を失う近道です。実際、最近数年間の個人型退職年金の移転額のうち、相当な部分が解約されて消えてしまったという統計がこれを証明しています。会社員のキムさんは3年前に転職した際に退職金を普通預金で直接受け取り、使い切ってしまった後、後から膨大な税額通知書を受け取り、後悔しました。本記事では、なぜ退職年金IRP口座を最後まで維持すべきなのか、そしてどのようにして税金を節約しながら資産を増やしていくべきかを詳しく見ていきましょう。
=
退職年金IRP口座を解約すると損をする理由と税額控除による節税戦略
1. 退職金をIRPで受け取るべき理由
 1. 退職金をIRPで受け取るべき理由
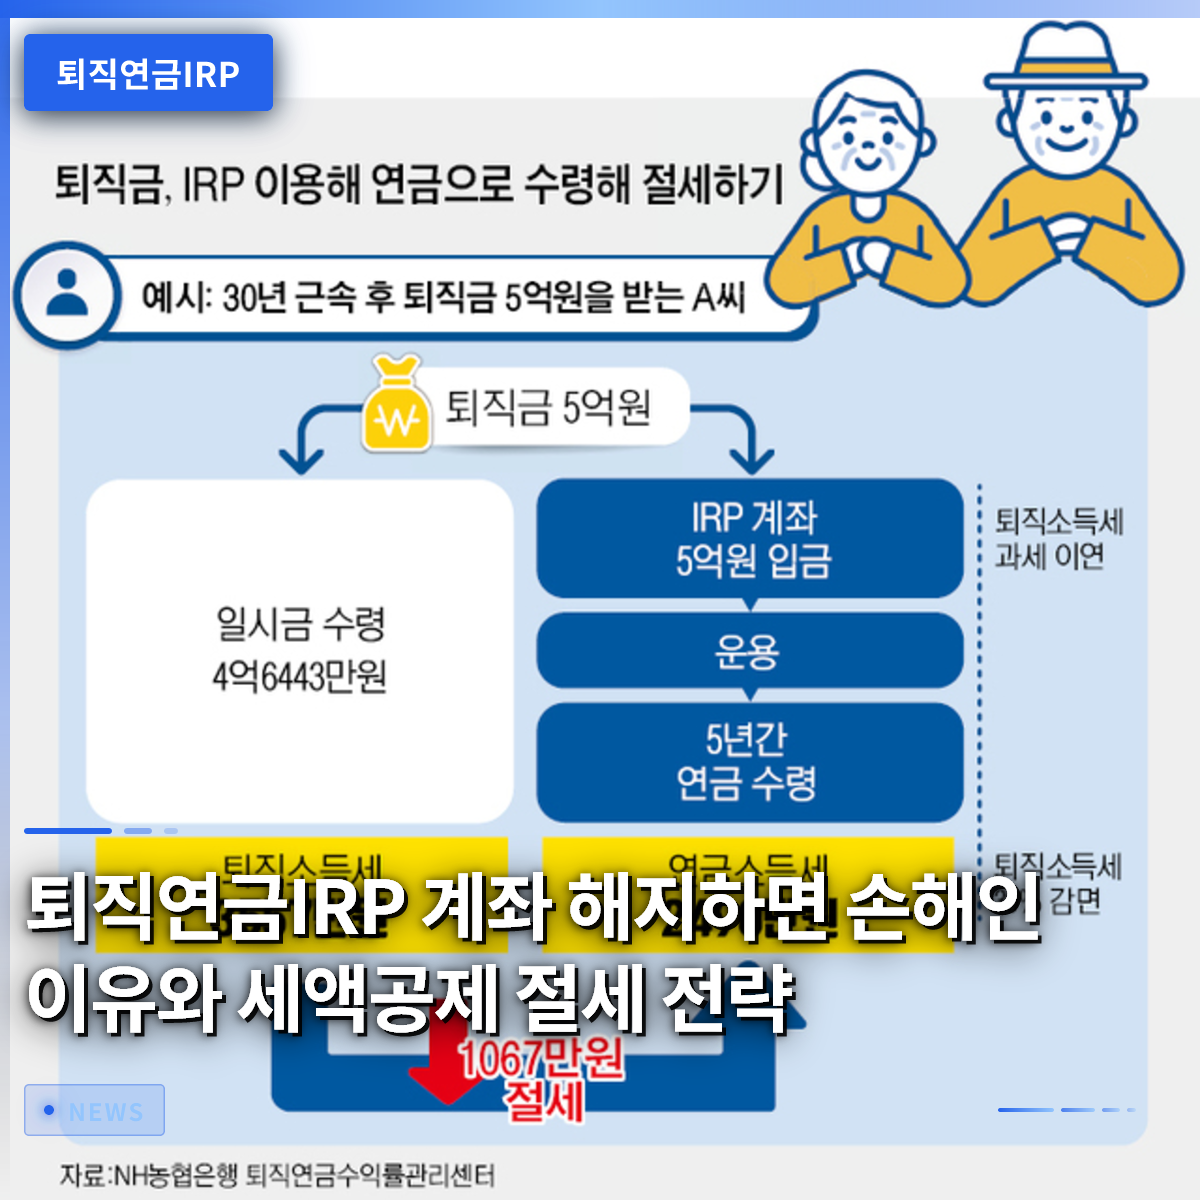
会社を退職したり転職したりする際に発生する退職金は、必ず個人型退職年金口座に移管して受け取らなければ、税制優遇措置を十分に享受できません。もし退職金を普通預金で直接受け取ると、会社が源泉徴収した退職所得税をそのまま支払うことになるため、大きな損失となります。しかし、退職年金IRP口座にお金を移せば、すぐに税金を支払う必要がなく繰延べることができ、後に年金として受け取る際に税率を最大30パーセントまで下げることも可能です。この過程で国が提供する合法的な節税メリットを見逃せば、結局自分だけが損をすることになります。
地方の中小企業に勤めていたパクさんは、昨年転職する際に退職金を個人型退職年金口座に振込したことで、数百万ウォンに及ぶ税金をすぐに支払わずに済みました。この口座に入ったお金は、後に定年年齢に達した際に年金形式で分割して受け取れば、税金の負担をさらに大きく減らすことができます。まとまったお金が必要だからといって途中で口座を解約すると、法的に繰延べられていた税金を一度に返還しなければならないため注意が必要です。したがって、転職や退職という人生の大きな変化を迎えた際にまずすべきことは、銀行や証券会社で個人型退職年金口座を開設することです。
💡 核心ポイント
退職金は普通預金ではなく個人型退職年金口座で受け取ることで、税金を繰延べ、後に年金として受け取る際の税率を下げることができます。
2. 解約率が高い理由と致命的な損失
 2. 解約率が高い理由と致命的な損失
最近の統計を見ると、個人型退職年金口座に入金された後、相当な金額が中途解約されるという残念な現象が起きていることがわかります。すぐに現金が必要という理由で口座を解約すると、これまで積み重ねてきた税制優遇措置が水泡に帰すだけでなく、その他所得という名目で重い税金を課されることになります。会社員のイさんは、全額保証金を上乗せするために老後資金を蓄えていた個人型退職年金口座を解約したところ、予想外の税金の負担に直面し、頭を抱えました。年末調整で受けていた税額控除のメリットまですべて返還しなければならないため、実際に手元に残るお金は想像以上に少なくなります。
老後資金とは、10年、20年と長期的な視点でじっくりと育てておくことで初めて真の複利効果を発揮する資産です。途中で解約した瞬間に、これまで享受してきたすべての金融的な優位性が消え去り、純粋な損失のみを負う構造になっています。政府や金融機関でも、こうした無謀な中途解約を防ぐために様々な安全装置や代替案を用意していますが、個人の意識の変化が最も重要です。急な資金が必要になった場合は、口座全体を解約するのではなく、法律で認められている例外的な引き出し条件や担保融資制度を確認する方がはるかに賢明な選択です。
💡 核心ポイント
急な資金が必要だからといって個人型退職年金口座を解約すると、これまで受けていた税額控除と繰延べられた税金をすべて返還するという致命的な損失を被ります。
3. 税額控除の上限と追加拠出戦略
 3. 税額控除の上限と追加拠出戦略
個人型退職年金口座は、退職金だけを預ける場所ではなく、毎年自分の資金を追加で拠出することで税金の還付を受けられる強力な節税ツールでもあります。年金貯蓄口座と個人型退職年金を合わせて、毎年の最大拠出限度額まで埋めれば、年末調整時に大きな金額の還付を受けられます。年収レベルによって控除率が異なりますが、毎年 꾸준히拠出するだけでも立派な資産運用の効果を享受できます。自営業者やフリーランサーのように会社から別途退職金をもらえない人들도、この口座に直接加入して税額控除のメリットを受けることができます。
社会人初期から資産運用に関心が高かったチョイさんは、毎月一定額を個人型退職年金口座に入金してきたおかげで、毎年年末調整シーズンには手厚い還付金を受け取っています。会社が確定拠出型退職年金に拠出してくれた使用者負担分は、本人の税額控除対象拠出額とは別物なので、この点を正確に区別する必要があります。自分が直接自分の口座に追加で入金した金額に対してのみ税額控除のメリットが適用されることを念頭に置き、限度額いっぱいまで拠出することが望ましいです。他の人がみんな享受している節税メリットを自分だけが逃しているなら、それは毎年お金を道端に捨てているようなものです。
💡 核心ポイント
個人型退職年金口座に毎年資金を追加拠出すれば、年末調整時の税額控除メリットを最大化できます。
4. 安全な資産運用とAIの活用方法
個人型退職年金口座を作ったまま放置しておくと、物価上昇率にも追いつかず、老後資産の実質的な価値が低下する可能性があります。最近多くの金融機関では、AIアルゴリズムやビッグデータ分析技術を活用し、加入者の傾向に合った資産配分ポートフォリオを提案しています。どの株式や債券に投資すべきか見当がつかない場合は、こうした自動資産管理機能を積極的に活用するのが有利です。実際の統計を見ると、AIベースのロボアドバイザーサービスを利用した商品が、一般的な運用方式よりもより安定した優れた成績を収めたケースもあります。
株式市場が急激に乱高下する時、一般の投資家は恐怖に駆られて誤った決定を下しがちですが、システムは冷静にリバランス作業を行います。退職が目前に迫ったチョンさんは、自分で銘柄を選ぼうとして損失を出すところでしたが、AIポートフォリオサービスを通じて資産を安全に分散管理しています。元本保証商品だけに全財産を預けておくと、超低金利時代には資産が増えないため、適切なリスク許容度に合ったファンド投資を並行して行う必要があります。金融会社が提供する様々な投資商品や市場動向を定期的に確認し、自分の口座の収益率を健全に維持すべきです。
💡 核心ポイント
AI資産配分とリバランスサービスを活用すれば、複雑な投資の悩みなしに安定した収益率を期待できます。
5. 老後の家賃のようなキャッシュフローを作る
退職後に最も大きな悩みの一つは、毎月定期的に流入する収入がなくなることで、これ解決する鍵がまさに年金の受給です。3層の年金ピラミッド構造の中で、国民年金が最も基本的な防衛線を構築するなら、個人型退職年金は不足する生活費を補う頼もしい潤滑油の役割を果たします。退職金を一括で受け取って使い切る代わりに、年金形式で10年以上分割して受け取れば、税金の負担を大幅に減らしながら、まるで給料のように生涯使い続けることができます。夫婦がそれぞれ自分の口座を適切に管理すれば、退職後も現役時代を羨ましく思われない安定したキャッシュフローを創出できます。
退職者協会で働くカンさんは、周囲の人々が退職金を受け取って数年で使い切ってしまう様子を見て、自分は必ず年金で分割して受け取ると決意しました。個人型退職年金口座から毎月一定額が口座に入ってくるように設定しておくと、心の安定が得られ、老後の生活費への心配が完全に消えました。若い頃はまとまったお金を貯める楽しさに集中すべきですが、退職時点では、いかに安定したキャッシュフローを作るかが人生後半の質を決定します。今すぐ目の前の小銭に惑わされて口座を解約するのではなく、後々毎月口座に振り込まれる年金の楽しさを想像すべきです。
💡 核心ポイント
個人型退職年金口座の資産を年金形式で分割して受け取れば、税金を節約しながら安定した老後のキャッシュフローを作ることができます。
6. 成功した退職のための実践戦略
これまで見てきたように、退職年金IRP口座は単なる貯金通帳ではなく、韓国の会社員であれば誰でも確保すべき最高の節税兵器です。転職するたびに無意識に口座を解約してきた過去の失敗を繰り返さず、今後は最後まで口座を引き継ぎ、維持する習慣を身につけるべきです。毎年余剰資金を少しずつ追加拠出して税額控除のメリットを確保し、AIベースの資産配分サービスを通じて収益率も一緒に管理する必要があります。退職という漠然とした恐怖を具体的な資産管理計画に変えられるのは、まさにこの記事を読んでいるあなた自身です。
周囲の誤った噂に振り回されず、今日すぐにアプリを通じて自分の退職年金口座の状況を確認し、不足している部分を点検してみてください。小さな関心と実践が積み重なることで、10年後、20年後の老後の風景を完全に変えることができるという事実を決して忘れてはいけません。今日からでも税金を減らし、収益を伸ばす賢い資産運用を開始し、堂々とした余裕ある退職を迎えてください。未来の自分への最も確実な投資は、まさに今この瞬間に個人型退職年金口座を大切に扱うことから始まります。
💡 核心ポイント
退職年金IRP口座を最後まで維持し、積極的に管理することが、成功した老後を作る唯一の道です。
よくある質問
会社を辞めてすぐに就職しない場合、IRP口座は必ず作らなければならないのですか?
はい、必ず作成する必要があります。退職金を普通預金で受け取るとすぐに税金を支払わなければなりませんが、IRP口座で受け取れば税金が繰延べられるため有利です。
IRP口座を途中で解約するとどのような不利益がありますか?
これまで受けていた税額控除のメリットを返還しなければならず、運用収益に対してその他所得課税が課されるため、金銭的に大きな損失を被ります。
自営業者やフリーランサーもIRPに加入できますか?
はい、収入のある就業者であれば誰でも加入でき、毎年の追加拠出を通じて税額控除のメリットを享受できます。
IRP口座内ではどのような商品に投資するのが良いですか?
元本保証商品だけでなく、AI資産配分やファンド商品を適切に組み合わせ、物価上昇に勝てる収益率を追求すべきです。
=