個人年金貯蓄口座は、サラリーマンが毎年の年末調整で最も大幅な税額控除を受けながら、同時に確実な老後資産を築いていける最も確実な金融商品です。多くの人々が単なる貯蓄を超えて、上場指数ファンド(ETF)などの多様な金融商品に投資し、複利効果を最大化しており、退職後の生活を安定して描けるよう支援しています。毎月一定の金額をコツコツと積み立てるだけで、貴重な税金の還付を受けられるため、資産形成の必須の入り口として定着しました。周囲の同僚たちが年末調整の還付金明細書を見て微笑む姿を羨むだけでなく、今すぐ自分自身の口座を開き、準備を開始すべきです。この記事では、税額控除の恩恵を最大化する方法から、上場指数ファンドを活用した具体的な資産管理戦略まで、一つも漏らさず解説していきます。複雑な金融用語に怯える必要はありません。一歩ずつ進めば、誰でも簡単に退職資金の億万長者への道を歩み出すことができます。
=
個人年金貯蓄の税額控除限度額とファンド投資による退職資金準備の方法
1. 個人年金貯蓄の基本概念と加入条件
 1. 個人年金貯蓄の基本概念と加入条件
個人年金貯蓄は、国が退職後の生活を自ら準備できるよう強力な税制優遇を後押しする代表的な長期貯蓄商品です。大韓民国の国民であれば、所得がある人は誰でも加入でき、サラリーマンだけでなく自営業者やフリーランサーも所得証明を経て有効に活用できます。加入期間は最低5年以上維持する必要があり、積立が終了した後、55歳以上の年齢に達した際に年金形式で受給する方式を採用しています。過去には単に銀行の年金信託や保険会社の年金保険の形態が主流でしたが、最近では証券会社を通じた年金貯蓄ファンドが圧倒的な人気を博しています。証券会社の口座を利用すれば、株式市場に上場している多様な指数追従商品や配当株に直接投資できるため、資産の価値を物価上昇率以上に増やすことができます。毎月一定の金額を自動振替で貯蓄しながら、長期的な複利の魔法を享受できる土台はまさにこの口座から始まります。
周囲のサラリーマンの知人であるキム課長は、社会人初期の頃から母親の勧めで毎月30万ウォンずつこの商品にコツコツ積み立ててきました。最初はまとまったお金が凍結されると思うと気が塞ぐこともありましたが、毎年の年末調整で半月分の給与に相当する還付金を受け取るうちに、考え方が完全に変わりました。特に年齢を重ねるほど退職資金への不安感が増す中、この口座があるという事実自体が大きな心理的安心感を与えると口を揃えて言います。銀行の利息だけを見つめていた時代は過ぎ去り、今後は自ら勉強し、積極的に資産を運用すべき時代になりました。
💡 核心ポイント
個人年金貯蓄は、55歳以降の年金受給を目標に、最低5年以上積み立てる長期節税商品です。
2. 年末調整の税額控除恩恵と限度額の完全整理
 2. 年末調整の税額控除恩恵と限度額の完全整理
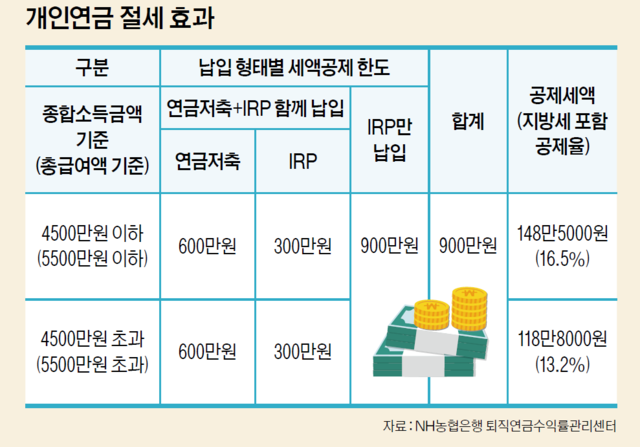
毎年「13ヶ月目の給与」と呼ばれる年末調整で最も強力な武器は、個人年金貯蓄と確定拠出型退職年金の組み合わせです。年金口座全体を合算して年間最大900万ウォンまで税額控除対象の積立限度額が適用されるため、節税効果を最大化できます。総給与が5,500万ウォン以下のサラリーマンであれば、積立金額の16.5パーセントが還付され、最大148万5千ウォンという驚くべき節税効果を得られます。総給与が5,500万ウォンを超えても13.2パーセントの控除率が適用され、最大118万8千ウォンを還付受けられるため、これ以上の得な取引はありません。特に個人年金貯蓄単独では年間最大600万ウォンまで控除限度額が認められ、これに個人型退職年金口座を追加で活用すれば、限度額を900万ウォンまで満額にすることができます。税金として出ていくはずだったお金をそのまま自分の口座に戻して再投資の元本にできるため、サラリーマンにとっては祝福のような制度です。
ソウルで勤務するサラリーマンのイ代理は、毎年12月になると年金口座の積立不足分を確認し、不足した金額を一括で補充する形で節税恩恵を得ています。普段は毎月50万ウォンを自動振替で600万ウォンに達させ、ボーナスをもらう月には余剰資金を加えて900万ウォンの限度額を満額にします。このように数年間受け取った還付金だけでも、それなりの中古車一台の価値を十分に超えることを知り、周囲の同僚に積極的に勧めています。税金を減らすことは、つまり収益率を確実に高めることと同じであるため、資産形成の基本中の基本とされています。
💡 核心ポイント
年金口座合算最大900万ウォンの積立限度額内で、最大16.5パーセントの高い税額控除恩恵を受けることができます。
3. 証券会社年金貯蓄ファンドと上場指数ファンド(ETF)投資戦略
 3. 証券会社年金貯蓄ファンドと上場指数ファンド(ETF)投資戦略
安定した銀行預金利息だけでは物価上昇率を防衛するのが難しいため、最近では証券会社が運用する年金貯蓄ファンドが主流の座を確立しました。証券会社の口座では、国内外の株価指数を追従する上場指数ファンド(ETF)や、配当成長企業に投資する商品を直接購入できます。毎月決まった日に自動的に希望する商品を買い付けてくれる定期購入サービスを利用すれば、株価の変動に一つ一つ神経を使わなくても、安価な価格で株式を集めていくことができます。配当が出る商品を保有しておけば、口座内に分配金がコツコツと積み重なり、再投資の複利効果を目で直接確認できます。株式売買差益に対する税金を直ちに支払わず、年金受給時まで課税が繰延べられるため、複利効果を最大化するにはこれ以上の環境はありません。
実際にサラリーマンのパク氏は、毎月税額控除限度額に合わせて入金したお金で、米国代表指数を追従する上場指数ファンド(ETF)と高配当株商品を半々で購入しています。毎月口座に入る配当金の内訳を確認する楽しみがあり、口座評価額が右上がりに伸びる様子を見ながら、退職後の生活を具体的に描いています。個別銘柄を選ぶストレスなく、市場全体に分散投資する方式なので、サラリーマン生活を送りながら無理なく資産を管理できます。専門家たちが推奨する長期積立投資の模範解答を、この口座一つで完璧に実現している 셈です。
💡 核心ポイント
年金貯蓄ファンド口座で上場指数ファンド(ETF)を積立購入すれば、課税繰延べと複利効果を同時に享受できます。
4. 中途解約時の注意点と年金受給方法
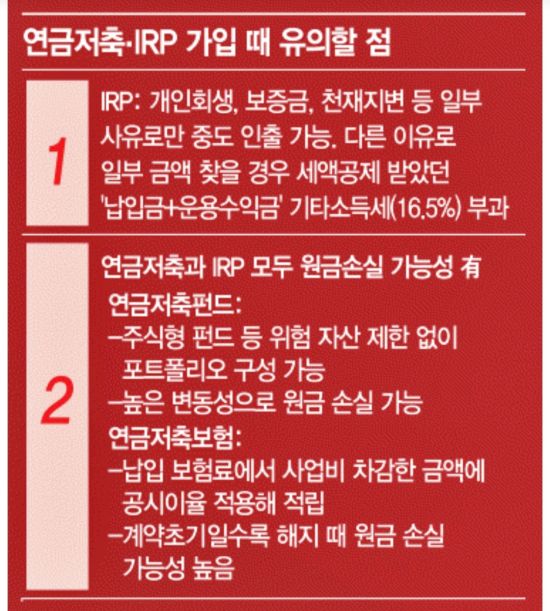
老後のために積み立て始めた貴重な口座ですが、生きていれば突然大きなお金が必要になり、中途解約を真剣に検討する瞬間が訪れることもあります。しかし、年金貯蓄を中途解約したり、年金以外の形式で引き出したりした場合、これまで受けていた税額控除恩恵をすべて返還するだけでなく、その他所得課税も課されます。税額控除恩恵を受けた元本と運用収益に対して16.5パーセントという高い税率が適用されるため、不注意では元本損失以上の甚大な打撃を受ける可能性があります。したがって、住宅購入や借家保証金、あるいは長期介護など法律で認められるやむを得ない事由でなければ、絶対に中途解約せず最後まで保有するのが上策です。55歳以降に年金形式で受給する際は、受給期間を10年以上長く設定することで、年金所得税率である3.3パーセントから5.5パーセントの低い税率が適用され、税負担を最小化できます。
周囲で急な出費が必要になり年金口座を解約しようとした知人を止めた経験のあるサラリーマンのチェ氏は、制度の性質を正確に知ることがどれほど重要かを強調します。税額控除を受けた金額を返還し、さらに税金を払った後では、なぜ今まで必死に貯めてきたのかという自責の念に駆られる可能性があるため、緊急資金は別の口座に準備すべきです。年金を受給する際も、一度にまとまった金額で受け取るのではなく、毎年の受給限度額を計算して分割して受け取ることで、税金の爆弾を避けることができます。制度のルールを正確に理解し、長期マラソンを完走する人が、結局退職市場の最終的な勝者になります。
💡 核心ポイント
中途解約時は高い税金追徴の爆弾を受ける可能性があるため、必ず55歳以降に年金形式で受給すべきです。
5. 他社口座移管と専門家任定型サービスの活用方法
より良い収益率を提供する証券会社や手数料が安い金融機関を見つけた場合、既存の加入口座を解約せずにそのまま他の会社に移すことができます。他社移管制度を活用すれば、税制優遇の連続性をそのまま維持しながら、希望する場所へ資産を移動させ、より有利な条件で運用できます。最近の証券業界では、顧客が直接銘柄を選ぶ手間を軽減するために、専門家が代わりに資産を配分し運用してくれる年金貯蓄ラップのような任定型サービスも活発に提供されています。直接投資する銘柄を選ぶ時間的余裕がない、または市場の変動性に 대응するのが難しい投資家であれば、このような専門家の助けを受ける方法を積極的に検討する価値があります。各種シミュレーターや資産管理レポート機能を提供する金融プラットフォームを活用すれば、自分の老後準備状態を随時チェックし、不足部分を補完できます。
複雑な金融商品選びが悩みの種だったサラリーマンのチョン氏は、最近証券会社の支店を訪れ、専門家の手を介する任定型年金商品へ資産を移管しました。本業が忙しく株式市場の動向を毎日注視できなかったが、専門家が勝手にポートフォリオをチェックし調整してくれるので、心の平穏を得たと話します。口座を移管する過程も想像よりずっと簡単で、書類数枚を書くだけで、これまで積み重ねた恩恵がそのまま承継されました。自分に合った金融機関と運用方式を見つけ、コツコツと整備することが、成功した退職準備の核心の秘訣です。
💡 核心ポイント
他社移管制度を通じて恩恵を維持しながら有利な金融機関に移すことができ、専門家任定型サービスも活用可能です。
6. 成功した退職のための長期資産管理の見通し
人口高齢化時代が本格化するにつれ、国家が保証する公的年金だけでは余裕ある老後を想像するのが難しい現実となりました。今や個人年金貯蓄は選択ではなく、生き残るための必須の生存戦略であり、最も確実な資産形成手段として定着しました。毎月コツコツと積立金を積み立て、証券会社口座を通じて優良な上場指数ファンド(ETF)に投資する習慣は、時間が経つにつれて莫大な資産格差を生み出します。税額控除という直近の甘い恩恵と、退職後の確実なキャッシュフローという二兎を同時に得られる商品は、この世にそう多くはありません。今すぐスマートフォンを起動して口座を開いたり、既存の積立限度額を確認して毎月自動振替を設定してみてください。10年後、20年後に笑っている自分の姿を描きながら、今日からコツコツと未来のための種を蒔いていくべきです。
周囲で退職を迎えた先輩たちの最大の後悔は、若い頃から年金資産を事前に準備しなかったことだと言われています。若い頃は退職という言葉が遠い国の話のように感じますが、瞬く間に時は流れるものです。今始める小さな実践 하나가、未来の生活の質を完全に変える強力な魔法になります。「遅いと思う時が最も早い」という真理を信じ、今日からすぐに月次積立投資の列に加わってみることを推奨します。
💡 核心ポイント
個人年金貯蓄は高齢化時代に対応するための最も確実な生存戦略であり、今すぐ始めるべきです。
よくある質問
年金貯蓄口座はサラリーマンでないと加入できないのですか?
所得がある大韓民国の国民であれば、自営業者やフリーランサーも全員加入でき、税制優遇を受けることができます。
途中で金が必要で解約するとどのような不利益がありますか?
これまで受けていた税額控除恩恵をすべて返還する必要があり、運用収益に対して高いその他所得課税が課されるため注意が必要です。
毎年必ず900万ウォンを満額に積立する必要がありますか?
自分の経済状況に合わせて積立すればよいですが、年末調整の税額控除恩恵を最大限受けるには、年金口座合算900万ウォンまで埋めるのが有利です。
証券会社口座に移すには既存の口座を先に解約する必要がありますか?
既存の口座を解約するのではなく、他社移管申請を通じて税制優遇と資産をそのまま他の証券会社に安全に移すことができます。
=