年金積立口座は、毎年の年末調整で確実な税金の還付を受けながら、同時に退職後の資金を増やせる最も強力な節税ツールです。「年金積立をしないのは愚かだ」という言葉を周囲からよく聞きますが、実際にはどう始めればよいか分からず先延ばしにしてしまうケースが多いです。毎月一定額を貯蓄しながら、所得控除ではなく税額控除の恩恵を存分に受けられる仕組みを理解することが重要です。実際にソウルで働く30代の会社員キムさんは、昨年遅まきながら年金積立に加入し、還付金を受け取った直後に毎月の自動振替を設定しました。本記事では、年金積立口座の基本概念から納付限度額、そして成功적인資産運用方法まで順を追って解説します。
=
年金積立口座の税額控除限度額とファンド投資で老後資金の準備を始めよう
1. 年金積立口座の概念と必要性
 1. 年金積立口座の概念と必要性
年金積立口座は、退職後の生活に備えるために国が力強く推進している代表的な節税型金融商品です。かつては単にお金を預けて利子を受け取る貯蓄の性格が強くありましたが、最近では株式や債券型商品を自ら選ぶ投資口座へと進化しました。会社員が毎年支払う税金を節約しつつ、長期的な複利の恩恵も受けられるため、老後準備の必需品とされています。
退職時期が近づくにつれ、給与所得が途絶えた後の生活への不安は大きくなります。周囲の先輩たちが国民年金だけでは生活費が全く足りないと嘆いている姿を容易に見かけます。このような状況下で、年金積立口座は空っぽの老後所得の隙間をしっかりと埋めてくれる頼れる存在です。したがって、社会人になったばかりの頃から早めに加入しておけば、少ない金額でも大きな複利効果を享受できます。
💡 核心ポイント
年金積立口座は単なる貯蓄を超え、退職後の生活費を確保し税金を節約するための重要な投資手段です。
2. 税額控除限度額と還付メリット
 2. 税額控除限度額と還付メリット
年金積立口座の最大の魅力は、何と言っても年末調整時に受け取る手厚い税金の還付金です。年間納付可能な限度額は最大180万ウォンですが、税額控除の対象となる金額は年金積立単独で最大60万ウォンまでです。個人型退職年金口座と合算する場合、控除対象限度額は最大90万ウォンまで拡大し、還付効果を最大化できます。総給与が550万ウォン以下であれば納付額の16.5%が還付され、それを超える場合は13.2%が控除されます。
例えば、年間60万ウォンを満額納付した会社員であれば、税率に応じて最大99万ウォンに相当する金額を現金で受け取る計算になります。この還付金を再び口座に再投資したり、必要な箇所に使ったりすれば、資産形成の効率が格段に高まります。毎年1月から月々の納付額を計算して自動振替を設定しておけば、年末にまとまった資金を確保するのに苦労する必要はありません。税金を節約するだけでも、年10%を超える確実な収益を上げるのと同じであることを覚えておきましょう。
💡 核心ポイント
年金積立口座は年間最大60万ウォンまで税額控除を受けられるため、会社員の年末調整には欠かせない項目です。
3. ファンドとETF投資戦略
 3. ファンドとETF投資戦略
過去の年金積立は銀行が販売する安定型商品が中心でしたが、現在は証券会社口座を通じて多様な商品に投資できます。特に国内外の指数に連動する上場投資信託(ETF)を活用すれば、長期的にインフレ率を上回る収益率を期待できます。毎月入ってくる資金で米国大型株指数や債券型商品を積立投資で買い集める方法が最も一般的です。
株式市場が急騰したり急落したりしても、一喜一憂せず 꾸준히数量を増やしていくことが長期投資の鍵です。退職まで数十年ある若い世代であれば、変動に耐えながら株式型商品の比率を高く保つことが有利です。逆に退職が目前に迫っている中高年層であれば、安全資産の比率を増やして元本を守る方向でポートフォリオを調整すべきです。専門家は、定期的に口座を確認し、資産配分比率を調整する作業を強調しています。
💡 核心ポイント
証券会社の年金積立口座を通じて指数型ETFに積立投資することで、長期収益率を高めることができます。
4. 総合資産管理口座との連携活用
総合資産管理口座(ISA)で満期を迎えた資金を年金積立口座に移管すると、素晴らしい追加メリットを得られます。移転金額の10%に相当する金額を最大30万ウォンまで追加で税額控除を受けられるため、一石二鳥です。まとまった資金を一度に年金へ移すのは負担に感じるかもしれませんが、節税効果を考えるとこれ以上の得策はありません。
多くの投資家が、退職時まで資金が完全に拘束されてしまうことを心配して口座移転をためらっています。しかし、税制優遇の規模を考慮すれば、長期的な資産形成のプロセスで必ず通らなければならない関門です。一時的に収入が途絶えたり、まとまった資金が必要になったりしても、口座ごとの特性を理解し分散して管理しておけば、柔軟に対応できます。2つの口座を目的に合わせて使い分けて管理することが、税金の負担を避ける近道です。
💡 核心ポイント
総合資産管理口座の満期資金を年金積立へ移転すると、追加の税額控除メリットを受けられます。
5. 中途解約時の注意点と年金受給
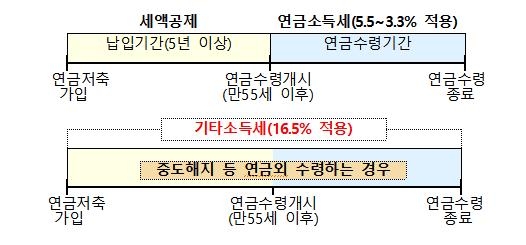
年金積立口座は名前の通り、老後に年金として受け取るために作られた商品なので、中途解約すると重い税金のペナルティを受ける可能性があります。やむを得ず中途解約したり、年金以外の形式で資金を受け取ったりすると、これまで受けていた税額控除の恩恵をすべて返還しなければなりません。さらに、その他所得税として16.5%という高い税率が課されるため、可能な限り退職時まで維持することが鉄則です。
高齢になって年金を受け取る際も、年間受取額が一定額を超えないように調整しなければ、総合所得税のペナルティを避けることはできません。受給期間を長くしたり、毎年受け取る金額を分散したりすれば、低い年金所得税のみを納めて資金を引き出すことができます。退職後のキャッシュフローを設計する際には、この受給順序と税率を慎重に検討する知恵が必要です。税務専門家の助言を求めるか、自ら関連制度を勉強する努力が不可欠です。
💡 核心ポイント
中途解約時の税金ペナルティが大きいため、退職時点まで維持し、年金形式で分割受給すべきです。
6. 証券会社のイベントと今後の展望
最近、証券会社ごとに年金顧客を獲得するために多様な景品をかけたキャンペーンイベントを実施する傾向にあります。新規加入者や既存口座を積極的に活用する顧客に商品券を配布するイベントが多いので、これを積極的に活用するのが 좋습니다。老後準備は先延ばしにするほど損をするため、今日すぐにメインの証券会社アプリを開いて口座開設を試みることをお勧めします。
政府の税制改革の方向性も、老後資産形成を支援する方向で継続的に緩和され、有利に変わっています。高齢化社会が加速するほど、自ら老後の責任を負う個人年金の重要性は、いくら強調しても強調しすぎることではありません。少額でも毎月 꾸준히積み立てる習慣が、10年後、20年後の自分の口座をしっかりと守る盾になります。本記事を読んだことをきっかけに、自分の名義で年金積立口座を作り、最初の納付を開始してみてください。
💡 核心ポイント
証券会社のイベントを活用して加入メリットを確保し、今すぐ少額でも貯蓄を始めましょう。
よくある質問
年金積立口座と個人型退職年金の違いは何ですか?
年金積立口座は誰でも加入できますが、個人型退職年金は所得のある労働者や自営業者のみ加入可能です。税額控除限度額も、年金積立単独で60万ウォン、合算で90万ウォンまでと異なります。
途中で資金が必要になったらどうすればいいですか?
中途解約すると税金ペナルティが大きいため、やむを得ない場合は約款貸付や口座内の部分引き出し制度を確認するのが有利です。
株式に詳しくないですが、どの商品を買えばいいですか?
株式型商品が負担に感じる場合は、指数に連動する安全な上場投資信託(ETF)や債券混合型商品からゆっくり始めるのがよいです。
退職後は年金をどう受け取りますか?
55歳以降、年金受給要件を満たし、毎年一定の限度額内で分割して受給することで、低い年金所得税が適用されます。
=