個人年金貯蓄は、定年退職後の生活を安定して守るために必ず加入すべき必須の金融商品です。毎年の年末確定申告で一喜一憂せず、実質的な税金の還付金を得たいのであれば、今すぐ準備を始める必要があります。最近のサラリーマンは、単に銀行の預金や定期預金にお金を預けるだけでなく、株式や上場投資信託(ETF)を活用して積極的に資産を築いています。実際、昨年一年間に関連する積立金が爆発的に増加し、多くの人が老後のポートフォリオを再構築しています。この記事では、年末確定申告の還付金を最大化し、賢く資産を成長させる具体的な戦略を徹底的に掘り下げていきます。他の人が受け取っている節税メリットを見逃さないためには、最後までお読みいただくことをお勧めします。
=
個人年金貯蓄の税額控除限度額とファンド投資による老後準備の仕方
1. 個人年金貯蓄とは何か、なぜ今始めるべきなのか
個人年金貯蓄は、国が老後保障を奨励するために設けた代表的な貯蓄商品であり、毎年拠出する金額に対して強力な税制優遇措置を提供します。50代のサラリーマンが退職を前に資金計画を立てる際、最初に確認する項目がこの年金口座です。目の前の生活費や緊急予備費の確保も重要ですが、退職後の収入が途絶える時期に備えるためには、若いうちから少しずつ準備する姿勢が必要です。かつては単に利回りを求める預金性が強かったものの、最近では多様な金融商品を自ら選択して運用する傾向に完全に変わりました。毎月一定額をコツコツと積み立てる習慣をつけると、複利効果も享受でき、長期的に大きな資産を形成できます。特に、収入が発生する時期から事前に準備しておくことで、後でゆとりのある老後生活を送ることができます。多くのサラリーマンは、退職後の予想受取額を計算してみると、想像よりも少ない金額に驚かされます。国民年金だけでは物価上昇率に追いつくのが難しいため、個人で準備する資金が必ず裏付けとなる必要があります。周囲で年末確定申告の「爆弾」に見舞われてため息をつく同僚を見たことはありますか?逆に、毎年数十万ウォンから数百万ウォンもの還付金を得ている人々の多くは、年金口座を効果的に活用している人たちです。複雑な経済ニュースを知らなくても、基本的な口座開設一つで将来の不安をかなり和らげることができます。今始めなければ、後でさらに多くの金額を投入しなければならなくなるため、時間という強力な武器を今こそ活用すべきです。
個人年金貯蓄は、老後準備と節税を同時に達成できる最も確実な資産形成手段です。
2. 年末確定申告のメリットを最大化する税額控除限度額の構造
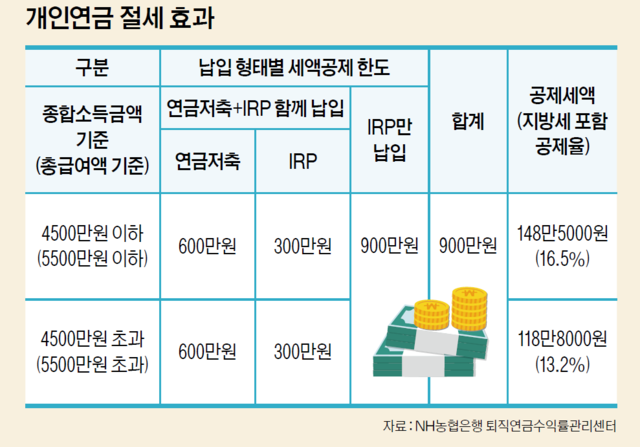
年金貯蓄口座を活用する際、最も魅力的な部分は断然税額控除の恩恵であり、年間拠出限度額によって還付額が大きく変わります。現在の税法上、年金貯蓄単体では年間最大拠出限度額が設定されており、これに個人型退職年金(iDeCo)の合算有無によって控除額が増加します。総給与額基準に基づいて控除率が異なり、一定水準以下の所得の場合、より高い割合で税金が還付されます。毎月コツコツとお金を積み立てるだけで、年末確定申告時に13%から最大16.5%に相当する金額を現金のように受け取ることになります。これは、市中のどの金融商品と比較しても圧倒的な利回りを提供するのと同じです。例えば、毎月一定額をコツコツと積み立てて年末に限度額まで埋めれば、数十万ウォンから100万ウォンを超えるお金を口座に戻してもらうことができます。この還付金を再投資するか、緊急予備費の口座に入れておけば、資産増殖の速度がさらに速まります。たまにまとまった資金が不足しているという理由で限度額を埋められないケースが多いですが、年末に余裕資金が生じた際に一括で追加拠出することも可能です。金融会社が年末ごとに顧客獲得のために様々なイベントを行うのは、まさにこの税額控除需要を先取りするためです。自分の年収水準と今年の拠出額を事前に計算し、不足している金額があれば残りの期間で埋める知恵が必要です。
年末確定申告の税額控除限度額を満額まで拠出すれば、実質的な利回りを最大化できます。
3. 安全な預定期金と積極的なファンド投資の賢い調和
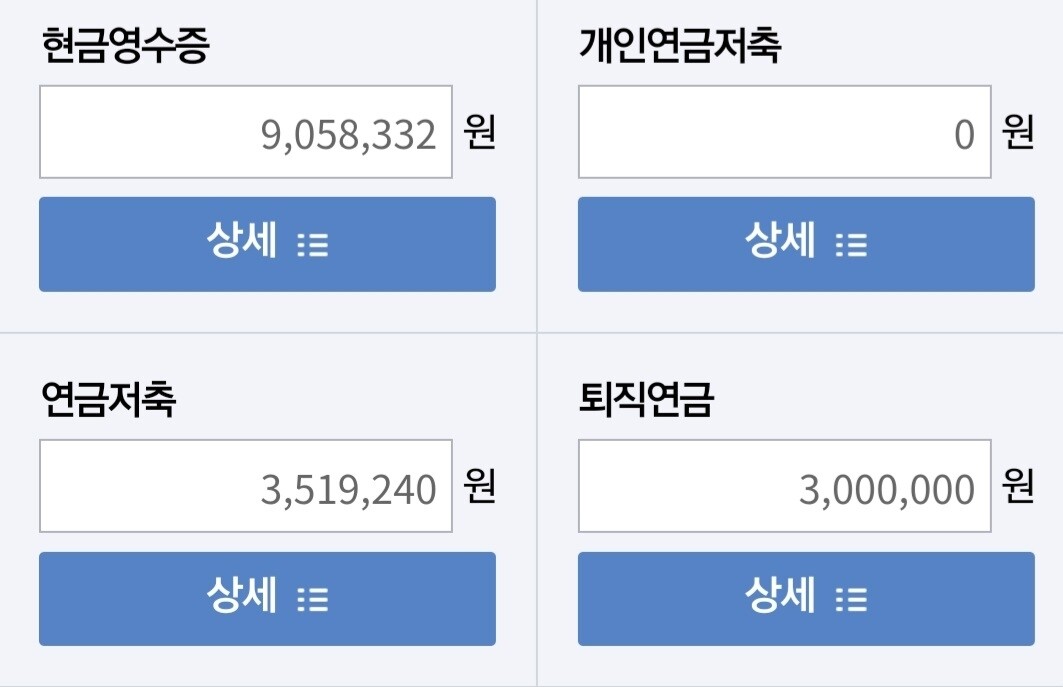
かつては年金貯蓄といえば、無条件に安定した利回り型商品に加入するのが正解のように考えられていました。しかし、低金利基調が続く一方で物価が急騰する現在の時代では、物価上昇率に抗うことすら難しい状況です。最近、多くの投資家が上場投資信託(ETF)を活用して株式市場に直接参入し、積極的に資産を築いています。とはいえ、すべての資金をリスクの高い株式型資産に注ぎ込むことは、退職資金の性質上、非常に危険な賭けになり得ます。安全資産とリスク資産の比率を適切に配分し、市場の変動に揺らがない堅固なポートフォリオを構築する必要があります。サラリーマンのコミュニティで年金口座のスクリーンショットを見ると、債券と株式型の上場投資信託を適切に混ぜて運用している事例を簡単に発見できます。例えば、市場が不安定なときは安全な債券型資産の比率を高めて元本を守り、上昇相場では株式型資産で収益を最大化する方法です。金融会社が提供する自動積立購入機能を活用すれば、指定した日に自動的に希望する銘柄を購入してくれるため、忙しいサラリーマンには最適です。毎回株価チャートに目を凝らしてストレスを感じる必要がなく、長期的な視点で資産を預けておくことができます。自ら投資性向を診断し、変動性を許容できる範囲でポートフォリオを設計することが重要です。
上場投資信託と債券を調和的に組み入れ、安定性と収益性を同時に確保すべきです。
4. 総合資産管理口座(ISA)満期資金の年金口座への転換活用術
コツコツ資産形成をしてきた人なら誰でも一つは持っている総合資産管理口座(ISA)が満期を迎えた際、どのように処理すべきか悩むことが多いです。満期解約された資金をそのまま普通預金口座に入れておくと、利息に対する税金をそのまま支払わなければならないため、非常に惜しい状況が生じます。このとき、満期資金を60日以内に個人年金貯蓄または個人型退職年金(iDeCo)口座へ振替えると、驚くほど追加の節税メリットを享受できます。転換入金した金額の一定割合に対して追加の税額控除を受けられるため、「節税の最終兵器」と呼ぶに値します。すでに税額控除の限度額に達していても、追加振替を通じて税負担を大幅に軽減できる素晴らしい出口となるのです。周囲の知人が総合資産管理口座の満期資金をどう使えばよいか尋ねてきたら、断然年金口座への転換を強くお勧めすべきです。まとまった資金を一括で年金に移しておけば、老後資産の規模がさらに確実になるだけでなく、税金も節約できる一石二鳥の効果を得られます。銀行や証券会社のアプリを通じて、複雑な書類提出なしに数回のタップで簡単に転換手続きを完了できます。退職時期が近づくほど、税金を減らすことは 곧収入を増やすことと同じであることを痛感します。普段から金融制度の変化を注意深く観察している人だけが、こうした隠れたメリットを漏れなく受け取ることができます。
総合資産管理口座(ISA)の満期資金を年金口座に転換すれば、追加の税額控除メリットを受け取れます。
5. 散在している自分の年金を一目で集めて管理するコツ
何度も転職したり、長期間経済活動を行ったりすると、複数の金融会社に年金資産が細かく分散しがちです。ある口座には少額が残っており、別の場所には退職金が眠っているため、全体の資産規模を把握するのが非常に困難です。このような場合、統合照会プラットフォームを利用すれば、自分が加入しているすべての年金の予想受取額と拠出状況を一つの画面で簡単に確認できます。公的年金から個人年金まで漏れなく呼び出せるため、退職設計のための基礎データを正確に確保できます。分散した資産をそのまま放置しておくと、利回り管理が疎かになり、後で受け取れないお金が生じることもあります。スマホアプリで数回の認証を経れば、隠されていた自分の年金資産が瞬時に画面に表示されるのを見ることができます。こうして集めた情報を基に、利回りが低い商品は果断に整理し、有利な条件の口座に移す作業を進める必要があります。金融会社間の年金口座実物移転制度が整っているため、複雑な解約手続きなしに安全に資産を移動できます。自分の老後を支える貴重な資金であるため、定期的に状況を点検し、主体的に管理する姿勢が必要です。年金の状況を定期的に確認するだけでも、退職後の生活に対する漠然とした不安を大きく軽減できます。
統合照会プラットフォームを活用して分散した年金を集め、定期的に管理すべきです。
6. 55歳以降の年金受取と節税のための最終チェック
一生懸命お金を貯めて増やしていくことと同様に重要なプロセスが、退職後にお金を引き出す方法です。55歳以降から年金を受給する資格が与えられますが、一括でまとまった金額として引き出してしまうと、爆弾のような雑所得税や総合所得税の「テロ」に遭う可能性があります。したがって、最低5年以上の期間に分けて年金形式で受給することで、最も低い税率である年金所得税が適用されます。拠出時に税額控除の恩恵を受けた元本と運用収益については、年金として受給する際にのみ低廉な税金が課されるため、必ず分割受給を原則とすべきです。生活費が逼迫しているからといって、口座を解約したり一括で引き出したりするミスは絶対に犯してはいけません。専門家たちは、退職後に毎月安定したキャッシュフローを作ることは、老後の幸福にとって最も重要な要素だと口を揃えて言います。個人年金貯蓄は、退職後に毎月一定の給料のように振り込まれる、自分だけの頼もしい「水筒(年金)」を作ってくれる最高の手段です。今後、高齢化社会がさらに深刻化するにつれ、徹底した個人年金準備の有無によって生活の質が極端に二極化されます。今すぐスマホを起動し、自分の年金拠出履歴と税額控除の残り限度額を丁寧に確認してみてください。小さな関心と実践が積み重なり、いつか豊かでゆとりのある老後という甘い実りとして返ってくるでしょう。
55歳以降の年金は、必ず5年以上分割受給することで税負担を最小限に抑えなければなりません。
よくある質問
=