個人年金貯蓄は、毎年最大限の税額控除 혜택을受けながら、退職後の収入を確実に準備できる最も確実な節税手段です。会社員のキムさんは、昨年年金口座に入金した金額のおかげで年末調整で予想以上に多くの還付金を受け取り、思わず膝を叩きました。多くの人が老後準備の重要性を理解していても、実際にどの商品を選べばよいか分からず迷いがちです。この記事では、年金貯蓄の基本概念から税額控除の限度額、そして成功した資産運用のための具体的な方法まで、一つずつ詳しく見ていきましょう。継続的な貯蓄習慣が将来の経済的自由を生み出すことを心に留めながら、本日の話を始めてみましょう。これから紹介する内容をじっくり読めば、あなたも自分だけの 맞춤형老後設計の青写真を描くことができるでしょう。
=
個人年金貯蓄の税額控除限度額と2026年推奨運用戦略
1. 個人年金貯蓄の概念と重要性
老後資産を安定して積み上げるためには、国が提供する公的年金だけでは不十分であり、私的年金の割合を必ず高める必要があります。私たちがよく加入する個人年金貯蓄は、自発的に老後を備える代表的な金融商品であり、長期間資金を拘束する分だけ多様な特典が得られます。毎月一定額をコツコツと積み立てていくと、いつの間にかまとまったお金ができているだけでなく、税負担を軽減するという一石二鳥の効果も享受できます。周囲を見渡せば、退職後の収入の空白期間に戸惑うウンウさんのような事例を簡単にみつけることができます。このようなリスクを事前に防ぐためには、社会人になったばかりの頃から年金口座を作り、少しずつ増やしていく知恵が必要です。国民年金や退職年金に加えて、個人で準備する年金は選択肢ではなく、必須の生存戦略として定着しています。物価上昇のスピードに合わせて資産を増やさない限り、退職後に苦労する確率が非常に高くなるためです。したがって、若い頃から継続的に年金貯蓄に加入して資産を形成することは、未来の自分への最大の贈り物となります。金融会社が提供する統合照会サービスを活用すれば、自分が加入しているすべての年金資産を一目で把握でき、管理も非常に便利です。
個人年金貯蓄は、豊かな老後を作るための必須の資産管理ツールです。
2. 税額控除の限度額と節税効果
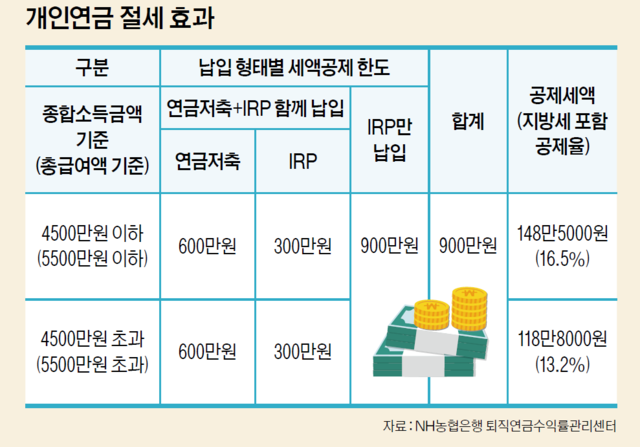
個人年金貯蓄の最大の魅力は、何と言っても年末調整時に受けられる強力な税額控除特典です。年金貯蓄口座単独では年間最大600万ウォンまで控除対象となり、個人型退職年金と合算すると最大900万ウォンまで限度額が増えます。総給与が5,500万ウォン以下の会社員であれば、なんと16.5%という高い控除率が適用され、最大148万5,000ウォンを還付してもらうことができます。これは銀行預金利息と比較にならないほど破格の収益率をもたらすのと同じことです。パクさんは毎年年末調整シーズンにこの控除特典のおかげでまとまったお金を還付され、翌年の休暇費用として充実した形で活用しています。このような税額控除特典を最大限に活かすためには、自分の年間所得水準と納付余力を慎重に検討するプロセスが先行して必要です。限度額に達せず貴重な機会を逃すことがないよう、毎月自動振替を設定しておくのが賢明な方法です。税金として出ていくはずだったお金をそのまま自分の口座に戻してくるため、最高の資産運用手段と呼ばれるに値します。年末調整期間だけに一時的な関心を寄せるのではなく、普段から月々の納付額を調整し、計画的に管理する姿勢が必要です。
年金貯蓄と退職年金を合わせて最大900万ウォンまで税額控除特典を受けられます。
3. 年金貯蓄商品の種類と選択基準
年金貯蓄商品は、大きく分けて保険会社が販売する年金貯蓄保険と証券会社の年金貯蓄ファンドに分けられます。安定性を最優先とする人は、一定の金利を保証してくれる保険商品を好む傾向が明確です。一方で、物価上昇率を防衛し、積極的な投資を通じてより高い収益を追求する人は、証券会社のファンド口座を選択します。実際に株式市場の流れに合わせて多様な商品に投資したいと考えている会社員イさんは、証券会社口座を通じて資産を増やしています。自分の投資性向と退職までの残り期間を正確に把握しなければ、後悔のない商品を選ぶことはできません。銀行や保険会社の窓口を訪れる前に、自分がどのような未来を描いているのか真剣に考える時間が必要です。短期的な株価変動に一喜一憂するのではなく、長期的な視点で資産を運用できる金融機関を選択することが有利です。最近では非対面手続きが非常に整っており、スマートフォン一つで簡単に口座を作ることができます。手数料条件やイベント特典も慎重に比較すれば、より賢明な金融生活を送ることができます。
自分の投資性向に合わせて、保険会社商品と証券会社ファンドの中から適切なものを選ぶ必要があります。
4. 効果的な資産運用と投資戦略
証券会社の年金貯蓄口座を開いた場合、どの銘柄に大切な資金を投入するか慎重に決定する必要があります。最近では、国内外の株式型商品や安定した配当を出す資産に投資し、長期複利効果を享受する投資家が少なくありません。毎月決まった日に優良資産を機械的に購入する積立投資方式を活用すれば、市場のリスクを大きく低減できます。例えば、会社員チェさんは毎月給与日に指数連動型商品を一定額ずつ購入し、安定した収益を上げています。短期的な市況に動じず、原則を守りながらコツコツと数量を積み重ねることが、成功した運用のコアです。退職時期が近づくにつれ、リスク資産の割合を段階的に減らし、安全資産の比率を高める資産配分戦略が必要です。年金口座内で商品を切り替える場合、税をすぐに支払わず課税が繰延べられるため、複利効果を最大化できます。このような制度の長所を積極的に活用すれば、税の空白なく純粋に資産を増やしていく驚くべき体験をすることができます。専門家たちの市場見通しレポートを参考にするものの、盲目的に従うのではなく、自分自身の確固たる基準を設けるべきです。
積立投資と課税繰延べ制度を活用し、長期複利効果を最大化する必要があります。
5. 中途解約時の注意点と対処法
個人年金貯蓄は税制上の恩恵を受ける代わりに、法律で定められた要件を満たさずに中途解約すると大きな不利益を被ります。突然多額の資金が必要になり口座を解約する場合、これまで受けていた税額控除特典を返還するだけでなく、その他所得課税も負担しなければなりません。会社員チョンさんは、急いで転居保証金を準備するために年金口座を解約したところ、予想以上に多くの税金を追徴課税され、大きく後悔しました。したがって、年金口座に入れるお金は、少なくとも退職時点までは絶対に使わない資金であるという確固たる心構えが必要です。もしやむを得ず資金が必要であれば、口座を解約する代わりに関連法律で許可されている例外条項を活用する 방안을検討できます。無住宅者の住宅購入や天災地変、あるいは長期治療が必要な医療費発生時には、低い税率で引き出しが可能です。このような制度的な仕組みを事前に熟知していれば、危機的状況に直面しても慌てることなく賢明に対処できます。金融機関のカスタマーセンターを通じて詳細な要件を事前に確認する習慣が、大切な資産を守る盾となります。
中途解約時にはこれまで受けた特典を返還しなければならないため、長期維持計画が必須です。
6. 成功した老後準備のためのアドバイス
退職後の人生は想像以上に長いので、今からコツコツ準備する者だけが余裕のある未来を迎えることができます。毎月少額でも継続的に貯蓄する習慣をつけると、時間が経つにつれて大きく膨らむ資産の魔法を直接体験することになります。政府が提供する様々な税制上の恩恵を積極的に活用しながら、自分に合った投資ポートフォリオを構築することが最も賢明な道です。今後も金融市場の多様な変化に関心を向け、自分の資産の安全ガードをしっかりと点検する必要があります。今すぐ近くの金融機関の年金商品を眺め、今日から小さな実践を始めてみてください。老後準備のプロセスは孤独で退屈になるかもしれませんが、頼もしい相手がいれば目標を達成する過程がずっと楽になります。周囲の知人と成功事例を共有し、有用な金融情報を交換しながら、互いを励まし合う雰囲気を作りましょう。未来の豊かな生活は偶然訪れるものではなく、徹底した計画と実践を通じて初めて完成するものです。この記事を通じて、皆さんの老後資産管理計画をもう一度点検し、新たな飛躍のきっかけとなることを願っています。将来、素晴らしい退職を迎えた自分の姿を想像しながら、今日から力強く一歩を踏み出しましょう。
徹底した計画と継続的な実践だけが、成功した老後と豊かな未来を保証します。
よくある質問
=