2026年現在、公務員年金を受け取れる年齢や要件を事前に把握しておくことで、退職後の生活を安定して準備することができます。かつては安定した職業の代名詞であり、老後保障の象徴とされていたこの制度は、社会の変化に合わせて絶えず整備が進められています。周囲では、長年公務員として勤務してきた先輩たちが、退職後に毎月口座に振り込まれる金額を見て安堵している姿をしばしば見かけます。しかし、実際に自分が退職する時期になると、いつからいくら受け取れるのか分からなくなるケースが多いものです。この記事では、受給時期や資格条件から最近の引き上げ情報まで、誰でも分かりやすく解説していきます。
=
公務員年金の受給時期と条件:2026年最新情報と特典まとめ
1. 公務員年金の受給時期と年度別の受給開始年齢

公務員年金の実際の受給開始年齢は、退職時点と在職期間に応じて段階的に引き上げられています。以前は定年退職後すぐに受給可能でしたが、現在は受給開始年齢が徐々に引き上げられており、自身の出生年を慎重に確認する必要があります。例えば、特定の年度以降に退職する方は、定年と年金受給時期の間に収入の空白期間が発生する可能性があるため、特に注意が必要です。このような空白期間に備え、個人年金や他の資産管理方法を併せて検討する職員が増加傾向にあります。周囲の同僚と話をすると、退職後の収入途絶を最大の懸念事項として挙げるケースが多いようです。したがって、正確な受給開始年度を事前に計算し、退職資金計画を立てることが賢明です。退職を控えた公務員の方は、自身が属する出生年別の受給開始年齢表を必ず確認する手続きが必要です。定年退職と同時に口座にお金が入ると誤解している場合もありますが、法定年齢に達して初めて支給が始まります。この時期を逃さず申請することでスムーズに年金を受給できるため、関連機関の案内を随時チェックすることが望ましいです。退職設計の基本は時間との勝負ですので、余裕を持って事前に準備する姿勢が何よりも重要です。
公務員年金は出生年によって受給開始年齢が異なるため、自身の受給時期を事前に確認する必要があります。
2. 2.7%引き上げのニュースと実際の受給額の変化
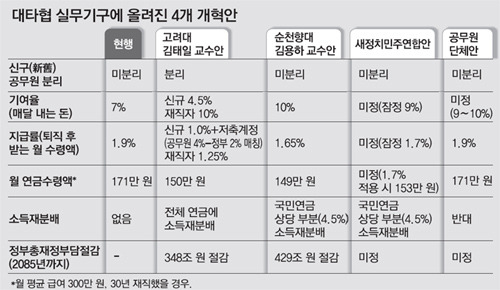
最近、公務員年金が2.7パーセント引き上げられたというニュースが伝えられ、物価上昇の中で退職者の関心が集まっています。パーセントの数値だけでは実感しにくいかもしれませんが、毎月口座に振り込まれる実際の受給額を計算してみると、わずかな違いを感じることができます。公務員として長年尽力して退職した高齢者にとって、このような物価反映型の引き上げ率は生活維持に少なからず役立ちます。ただし、公務員年金を受給していない一般の会社員も、関連記事が出るたびに福祉制度と比較しながら関心を示すことが多いです。物価が急上昇する今のような時期には、年金のわずかな引き上げ幅であっても家計経済に与える影響は決して小さくありません。実際に周囲の知人の中には、引き上げられた年金のおかげで毎月上がる買い物物の物価負担を少し軽減できたと言っている方もいます。しかし、全体的な年金受給構造が過去と比較して調整されたことで、以前ほど恩恵が得られないという声も絶えません。国家財政の健全性と受給者の老後生活の安定の間にバランスを取ろうとする努力が続いています。物価上昇率を完全に反映できていないという指摘も存在しますが、毎年定期的に調整される流れは維持されています。
公務員年金の定期的な引き上げは物価上昇への対応手段ですが、実感できる効果は個人によって異なります。
3. 育児休業期間も年金に算入されるのか?条件を検証
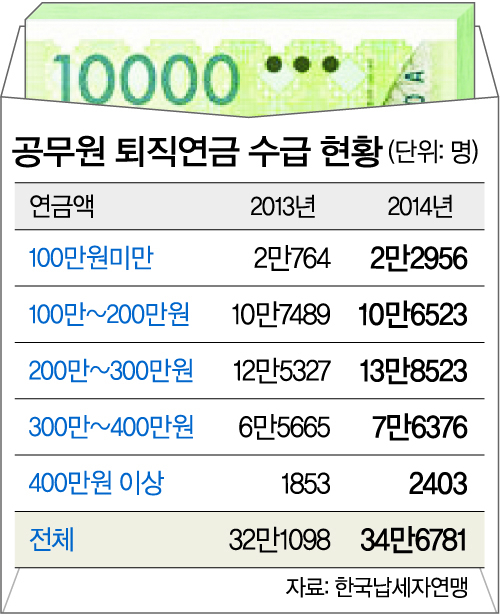
在職期間中に取得した育児休業が公務員年金の算定にどのように反映されるのかと疑問に思っている若い公務員は非常に多いです。単に休業したからといって、すべての期間が自動的に同じように計算されるわけではなく、具体的な要件を確認する必要があります。育児休業期間中に本人が負担すべき拠出金を納付したかどうかによって、後で受け取る金額に差が生じます。子育てのために休業届を提出した同僚が、後で年金を計算する際にこの部分に遅く気づいて驚いたという話もあります。したがって、休業中でも経済的に余裕があれば、拠出金を誠実に納付することが長期的には有利な選択になります。制度の詳細な規定を正確に理解しないと、退職時に予期せぬ損失を被る可能性があるため、注意が必要です。人事担当部門や関連公社に直接問い合わせ、自身の納付履歴を中間チェックするのが最も確実な方法です。キャリアの断絶なく公務員生活を送りながら子育ても両立している方々にとって、この年金算定方式は非常に重要な情報です。法的に認められた権利を享受しつつ、老後資産を守るためには、制度の隙間を慎重に確認する知恵が必要です。
育児休業期間の年金反映有無は、拠出金の納付状況や規定によって異なるため、事前に確認する必要があります。
4. 公務員年金公社の多様な社会貢献と福祉特典
公務員年金公社は、退職者の生活支援だけでなく、地域社会と連携した多様な公益活動を積極的に展開しています。例えば、祝日前に脆弱な世帯のために生活必需品を詰めた「幸せパック」を支援するなど、温かい分かち合いを実践しています。これらの活動には、複数の公共機関が力を合わせ、道内の困窮した隣人に実質的な支援を届けています。また、将来を担う世代のために情報保護の重要性を知らせるキャンペーンを開催し、社会的責任を果たす姿も見せています。公務員を退いた退職者も、自身の専門性を活かして地域社会のボランティア活動に参加し、やりがいを見出すケースが多いです。地方自治体と協力して実施する「訪問趣味教室」のようなプログラムは、退職後の生活の質を高めるのに大きく貢献しています。花菓子作りや工芸授業など、普段なかなか触れることのない文化講座を通じて、日常の活力を取り戻す退職者が非常に多いです。単なる金銭的な給付金の支給を超えて、生活全体の福祉をケアするこうした役割は、公共機関の重要な使命です。周囲に退職を控えた知人がいる場合は、こうした提携福祉や文化プログラムの情報を事前に伝えるのも良い方法です。
公務員年金公社は年金の支給以外にも、地域社会貢献や退職者福祉のための多様な活動を展開しています。
5. 公的年金受給者向け優遇金融商品の活用
公務員年金や国民年金などの公的年金を受給する口座を特定の金融機関に指定すると、多様な優遇特典を受けることができます。銀行業界では、年金受給顧客を獲得するためにキャッシュバックキャンペーンや手数料免除など、実用的なサービスを提供しています。例えば、指定された口座に毎月年金が振り込まれるように設定するだけで、現金のように使えるポイントを得られることもあります。退職後は安定した収入が貴重な時期ですので、こうした小さな金融特典の一つ一つが家計に大きな助けになります。普段のメインバンクを変えるのは面倒に感じられるかもしれませんが、条件をうまく満たせばお得なメリットを得ることができます。金融商品を選ぶ際は、単にキャッシュバックの金額だけでなく、長期的な優遇金利や付帯サービスまで慎重に比較する必要があります。銀行支店に直接訪問するか、モバイルアプリを通じて申請できるため、デジタル機器に不慣れな場合は子供の助けを借りることができます。退職設計は年金そのものだけでなく、入ってきたお金をどのように管理し増やしていくかまでを含む総合的なプロセスです。賢い金融生活を通じて、退職後の資産を安全に守り増やしていく知恵を発揮してみてください。
公的年金の受給口座を指定すると、キャッシュバックや手数料免除など多様な金融優遇特典を利用できます。
6. 成功する老後準備のための最後のアドバイス
公務員年金は安定した老後のための頼もしい支えですが、急変する経済環境の中でこれだけに頼って安心するのは容易ではありません。受給時期の遅延や制度の微調整という傾向を考慮し、個人的な貯蓄や追加的な資産計画を同時に立てる必要があります。周囲を見渡すと、退職後も活発に第二の人生を準備し、多様な挑戦を続ける先輩たちの姿を容易に見ることができます。若い頃から継続的に年金納付履歴を管理し、制度の変化に関心を寄せる姿勢が最も重要です。今日確認した受給条件や福祉特典の情報を基に、皆さんの退職後の未来を少しずつ描いてみてください。今後も公務員年金に関連する政策は時代の流れに合わせて変化し続けるため、最新情報を定期的に確認する必要があります。疑問点があれば、関連公社の公式案内を参照するか、直接問い合わせして正確な事実関係を把握することが望ましいです。退職は終わりではなく新しい始まりを意味しますので、徹底した準備を通じて余裕があり幸せな生活を送られることを応援しています。今すぐ自身の予想受給額と条件を確認し、堅牢な老後の第一歩を踏み出してみてください。
公務員年金だけに依存するのではなく、多角的に退職計画を立て、最新制度を確認する姿勢が必要です。
よくある質問
=