2026年現在、公務員年金の受給時期や条件に多くの変化が生じているため、退職を控えている方は必ず最新の基準を再確認する必要があります。かつて安定した職場の象徴として老後対策の核とされていたこの制度は、毎年物価上昇率や財政状況に合わせて少しずつ調整されています。周囲で長年公務員として勤めていた知人が、退職後に口座に入金される金額を見て、想像以上に差があることに首を傾げている姿をしばしば見かけるでしょう。私自身も、退職時期が目前に迫った知人が、年金の開始年齢がいつになるのか、自分が払った分だけきちんと戻ってくるのかを毎日電卓で計算しているのを目にしてきました。単に過去の記憶だけを頼りに退職計画を立てると、予期せぬ資金の空白期間に直面する可能性があるため注意が必要です。この記事では、2026年基準の公務員年金の正確な受給時期と詳細な条件、そして私たちが必ず知っておくべき主要な特典を、非常に分かりやすく解説いたします。
=
公務員年金の受給時期と条件 2026年最新版まとめ 特典の変化
1. 公務員年金の受給時期と開始年齢の変化

退職後、いつから年金を受け取れるかは、在職期間と退職時点によって異なって適用されます。過去には定年になるとすぐ受け取れましたが、現在は出生年次ごとに受給時期が徐々に後ろ倒しになる構造に変わりました。例えば、1960年代生まれの公務員は、定年を満たしてもさらに数年待つことで初めて年金口座を受け取れる状況が生じます。こうした制度的な変化により、多くの現役職員が退職直後の所得空白期間をどう乗り切るべきか深く悩まされています。
実際に、私の周囲のある主務官の方は、退職後に所得が途切れる期間が生じたため、再就職の門を叩いたり、個人的に加入していた他の年金を事前に調べたりして大変苦労しました。このように受給時期が遅くなる傾向を正確に把握できていないと、老後資金の設計が完全に狂う可能性があるため、自分の出生年次別の支給開始年齢を必ず確認する必要があります。公務員年金基金が提供する年金見込み額照会ツールを活用すれば、自分が正確に何歳から毎月お金を受け取れるかを1年単位で確認できます。退職時期を調整する際、こうした空白期間を事前に計算しておかなければ、心穏やかな老後を迎えることはできません。
出生年次によって年金の受給時期が異なるため、退職後の所得空白期間に備え、正確な開始年齢を事前に確認する必要があります。
2. 在職期間と受給条件のすべて
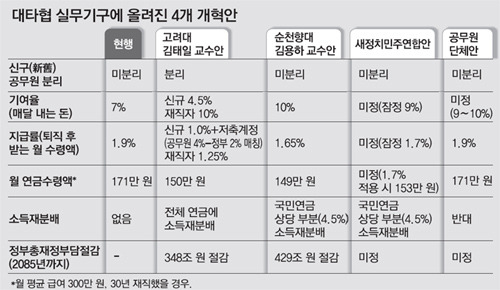
公務員年金を適切に受給するには、最低加入期間というハードルを越えなければならず、条件を満たさない場合は不利益が生じる可能性があります。基本的には最低10年以上在職することで、退職年金の形態で毎月お金を受け取れますが、それ未満の場合は一時金として精算され、やや残念な結果となります。ここで多くの人が混乱する部分が、途中で休職したり、名誉退職した場合の在職期間の算定方法です。
例えば、育児休業を1年間取得した場合、その期間が年金の算定にどのように反映されるのかと疑問に思っている先生方が非常に多いです。育児休業期間は法的に在職期間に包含されますが、自己負担金の納付方法によって、最終的に受け取る金額がわずかに異なる可能性があります。私の周囲にも、2回も育児休業を取得した教師の方がいましたが、後に年金見込み額を出して、休職期間中に納付した拠出金を細かく検証して安心したという記憶があります。このように、些細な休職歴や兵役期間の算入有無が後の老後受給額を左右するため、自分の納付履歴を随時チェックする習慣が必要です。
最低10年以上の在職期間を満たす必要があります。休職や兵役期間の反映有無は、自己負担金の納付履歴によって異なります。
3. 2.7%の引き上げと実際の受給額の体感
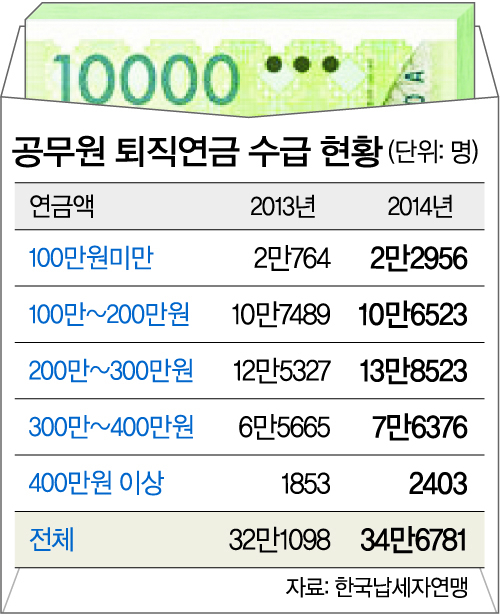
毎年物価上昇率を反映して年金額が少しずつ上がりますが、実際に口座に入金される金額を見ると、想像ほど実感がないという声が多数です。最近発表された公務員年金の引き上げ率のニュースに対し、多くの退職者が電卓を叩いて歓迎する一方で、物価上昇幅を考慮すると残念だという反応を示しています。パーセンテージだけ見ればかなり上がっているように見えますが、実際に生活費として使うと、光熱費や食料品費の上昇スピードの方がはるかに速いからです。
退職後、固定収入で生活している方々にとって、このわずかな引き上げ率は1ヶ月の生活の質を決定づける非常に重要な要素となります。私の知人の一人は、毎年年金が小幅に引き上げられるたびに、買い物かごの物価の方がより大きく上がっており、実際に財布が厚くなったという感覚はほとんどないと同様に率直に打ち明けてくれました。それでも、物価上昇をある程度補填する構造が整っているという事実自体は、一般的な民間企業の退職年金と比較して大きな長点であることに違いありません。したがって、単に引き上げ率の数字だけに固執するのではなく、自分の全体的な支出構造をチェックし、予算を立てる現実的なアプローチが必要です。
年金額は毎年小幅に引き上げられますが、実際に体感する物価上昇の速度を考慮すると、退職後の追加的な支出管理と予算編成が不可欠です。
4. 公務員年金基金の提携福利と隠れた特典
退職後も、公務員年金基金が提供する様々な提携福利施設や割引制度を活用すれば、生活費をかなり節約できます。多くの人が年金の月々の受給額にのみ注目し、現役・退職公務員向けの強力な福利厚生特典を見逃しがちです。全国各地にある年金受給者専用の保養施設やホテルを、一般的な市価よりもはるかに安い価格で予約できるため、非常に人気があります。
実際に、私の親戚の一人は、毎年秋になると年金基金と提携している全国の保養林やリゾートを予約し、安価に旅行を楽しむことを楽しみにしていると話しています。また、健康診断の支援や団体保険加入割引など、実生活に不可欠な医療特典もきちんと活用すれば、年齢を重ねるにつれて医療費の負担を大きく軽減できます。教職員や一般公務員として長年勤務された方は、在職中だけでなく退職後もこうした基金の提携サービスを積極的に探求することが賢明です。インターネットのホームページや専用アプリを通じて、常に新しい割引制度が更新されるため、定期的に情報を確認する勤勉さが求められます。
基金が提供する専用保養施設や医療割引など、様々な提携福利を活用すれば、退職後の生活費を大幅に節約できます。
5. 他の公的年金との比較および資産管理戦略
国民年金や私立学校年金などの他の公的年金と比較した場合、公務員年金は拠出率と給付構造において固有の特徴を持っています。最近、政府や金融機関は、公的年金の受給口座を特定の銀行に指定した場合、追加のキャッシュバックや優遇金利を提供するマーケティングを活発に展開しています。例えば、メインバンクを하나銀行(Hana Bank)のような場所に指定し、公務員年金の受給口座として連携させておけば、些細ですが確実な現金キャッシュバック特典を受け取ることができます。
こうした金融商品の小さな違いが積み重なることで、退職後のちょっとした小遣いや管理費の節約効果を生み出すため、見過ごすには惜しい部分です。私の知人は、退職を前に複数の銀行の年金受給口座特典を細かく比較した後、最も有利な条件を提示する場所に口座を移し、毎年お得な副次的な効果を楽しんでいます。公務員年金だけに頼って安心するのではなく、こうした多様な金融特典や退職後の副次的な収入パイプラインも一緒に検討する必要があります。老後資産管理は、壮大な投資よりも、毎月入ってくる固定収入をどのように安全に管理し、増やしていくかが核心だからです。
年金受給口座を優遇特典のある銀行に指定し、他の公的年金との違いを理解して、徹底した資産管理を行う必要があります。
6. 未来を変える賢い年金の活用術
これまで見てきたように、公務員年金は単に退職後に出る小遣いの概念を超え、人生の後半戦を支える最も頼もしい支えです。制度の変化の傾向を正確に読み取り、自分の在職期間や休職歴を細かく管理する人だけが、後に笑いながら余裕のある老後を迎えることができます。今後、物価は引き続き上昇し、高齢化社会が深化するにつれて、安定したキャッシュフローの価値は、いかなる資産よりも高く評価されるでしょう。
今すぐ公務員年金基金のウェブサイトへアクセスし、自分の年金見込み額を照会して、不足している部分があれば事前に個人年金や貯蓄で補完する知恵が必要です。周囲の噂や漠然とした不安に揺らぐことなく、自分の口座に入金される正確な数字を直接確認することこそが、真の老後準備の始まりです。この記事を通じて、皆さんの退職時計がどのように進んでいるかを静かに点検する貴重な時間になればと心から願っています。これからも、私たちの生活に不可欠な実用的な金融および福祉情報を、最も速く正確にお届けしますので、継続的なご関心をお願いいたします。
年金見込み額を直接照会し、不足部分を事前に補完することで、成功かつ安定した退職後の生活を完成させることができます。
よくある質問
=