国際原油価格の急騰が米国の長期国債利回りを2004年以降の最高水準まで押し上げ、債券と株式が同時に急落する衝撃波が世界の株式市場を襲っています。ブレント原油が1バレル105ドルを突破しインフレ懸念が再燃したことで、長期金利の上昇が株式市場にとって新たな負担となっている状況です。ナスダック先物は1.1%以上の下落となり、取引開始前から強い下落圧力を見せており、S&P500先物も0.6%下落しています。このような同時軟調は、単なる一時的な変動ではなく、金利引き締め長期化という構造的な流れを反映するシグナルです。高原油価格と米国経済の過熱可能性、世界的な借入需要の増加が重なり、市場の不安感が最大化されています。本記事では、原油価格急騰の背景から長期金利上昇のメカニズム、株式・債券市場への衝撃、そして今後の投資戦略までを体系的に解説します。
=
国際原油価格の急騰で長期金利が2004年以降の高水準に…債券・株式の同時軟調とナスダック先物の下落圧力
1. 原油価格急騰の背景と現状
最近、国際原油価格が再び急騰し、世界のエネルギー市場が揺れています。ブレント原油価格は1バレル105ドルを突破し、数ヶ月ぶりの高水準を記録しました。この原油価格の急騰は、産油国の供給制限と地政学リスクが重なり引き起こされたものと分析されています。原油価格が上昇するとエネルギーコストが上がり、企業コストと家計支出が同時に増加する構造です。実際、原油価格が10%上昇するだけでも、米国の消費者物価指数には0.3ポイント以上影響を与えるという研究結果があります。原油価格の上昇はエネルギー関連株にはプラスですが、経済全体にとってはむしろ毒となります。米国の家計の給油コストはすでに前年比で数百ドル増加しており、配送費や物流費の増加が消費者物価に順次転嫁されています。このように、原油価格の急騰は単なる原材料価格の問題を超え、インフレ再燃の導火線となっています。
高原油価格がインフレ懸念を再燃させ、中央銀行の金利政策にも影響を与えています。連邦準備制度理事会(FRB)は、高原油価格の中でのインフレ抑制のため、利下げをさらに先送りせざるを得ない立場に置かれています。市場参加者は、FRBの利下げタイミングが予想より1〜2回遅れる可能性があるとの見方を示しています。こうした金利引き締め長期化の見通しは、投資心理を急速に萎縮させる要因となっています。特に、長期的に高い金利を維持すべきだという見方が広まるにつれ、債券の売圧が強まっています。投資家は「物価が再び上がれば、金利はより長く高止まりせざるを得ない」という論理に基づきポジションを再編しています。原油価格と金利、この2つのマクロ変数が同時に上昇する中、市場の不安感は頂点に達しています。
原油価格の急騰はインフレ再燃を誘発し、FRBの利下げタイミングを遅らせることで、長期金利の上昇と投資心理の萎縮を同時に招く主要な原因です。
2. 長期国債利回りの2004年以降の高水準の意味
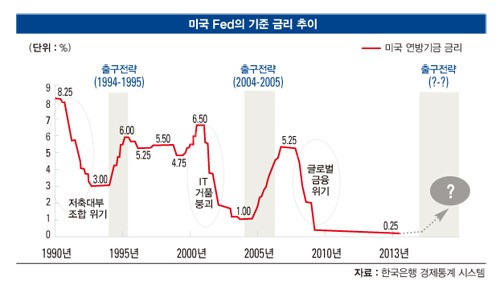
米国30年債利回りが場中5.44%まで急騰し、2004年以降の最高水準を更新しました。この数値は、投資家が長期インフレと財政赤字の拡大を同時に懸念していることを示す強力なシグナルです。長期国債は一般的にインフレヘッジ手段として機能しますが、金利上昇局面に入ると逆に価格が急落します。債券価格は金利と逆相関するため、長期債ほど金利変動に敏感に反応します。今回は長期債中心の国債売りが集中し、短期債は一部安定を取り戻しました。長短金利差が拡大する現象は、市場が短期的には安定を期待しつつも、長期的なインフレと財政リスクを高く評価していることを意味します。
長期金利の上昇は、経済全体に極めて大きな波及効果をもたらします。住宅ローン金利や企業の長期社債金利が連動することで、家計債務と企業の資金調達コストが同時に上昇します。実際、米国30年固定住宅ローン金利は今週7%台後半に上昇したと集計されています。企業にとっては、長期プロジェクト投資の妥当性が揺らぎ、設備投資を保守的に転換せざるを得なくなります。政府レベルでも、満期到来する債券の再発行コストが大幅に増加し、財政赤字縮小への圧力が強まっています。米国の財政赤字がすでにGDPの6%を超えている状況で、長期金利の上昇は直ちに翌年の予算編成にも影響を与えます。このように、長期金利の急騰は単なる市場問題ではなく、実体経済全体に及ぶ構造的な圧力として作用しています。
30年債利回りの2004年以降の高水準更新は、インフレと財政リスクに対する市場の懸念が集中した結果であり、住宅ローンと企業の資金調達コストを同時に上昇させる構造的な衝撃を与えます。
3. 株式市場への衝撃とナスダック先物の下落
長期金利の急騰の影響で、米国株式先物市場が急落しています。S&P500先物は0.6%近く下落し、今週積み上げた上昇分の大部分を吐き出す流れを見せました。ハイテク株中心のナスダック100先物は1.1%下落し、より大きな損失を記録しました。このような流れは、長期金利上昇局面で現れる典型的な株式市場のパターンです。金利が上昇すると将来のキャッシュフローの現在価値が下がり、成長株の株価評価額が縮小するためです。ナスダックに上場するハイテク企業は、利益の大部分を将来創出すると期待されているため、金利変動に特に敏感です。
投資家は取引開始前からナスダック先物の下落を注視しています。今週初めには半導体関連の好材料や企業業績のサプライズでナスダックが強気だったものの、原油価格急騰のニュースとともに上昇分が一瞬で蒸発しました。場外市場でのナスダック先物の出来高は、通常より2倍以上増加したとされています。これは機関投資家がポジションのヘッジと損切りを同時に実行したことで生じた現象です。個人投資家にとっても、このような流れは警鐘を鳴らしています。株式と債券が同時に下落する環境では、資産配分の基本原則である分散投資が難しいためです。市場の専門家は「今週は原油価格の一撃が株式市場全体を揺るがした」として警戒を促しています。
原油価格急騰による長期金利上昇は、長期成長株中心のナスダック先物を1.1%以上下落させ、ハイテク株の評価額を大きく縮小させる主要な衝撃要因です。
4. 債券市場の動向と長短金利差
今週の債券市場は、明確な長短金利の対立構造を示しています。長期国債は集中的な売りを示した一方、短期債は一部安定を取り戻しました。このような様子は、市場参加者が短期的なインフレ懸念は限定的と見ながらも、長期的には財政赤字と借入需要の増加を主要リスクと位置づけていることを反映しています。長期債の売りが集中した理由の一つは、米国政府の借入計画が市場予想より大幅に増加したとの観測が広まったためです。年間財政赤字の拡大に伴い長期国債の発行量が増加し、供給圧力が長期金利を押し上げる構造になっています。
債券投資家は現在、ポートフォリオの再編に動いています。一部は短期債や現金性資産への移行により、金利上昇局面での価格下落リスクを減らす戦略を取っています。一方で、5%を超える利回りを提供する長期債に対して、投機的な投資家が買い待ち姿勢を示しています。彼らは、現在の利回りが歴史的に見て非常に高い水準であり、長期的には魅力的だという論理を主張しています。しかし、インフレが予想より長く続く場合、債券保有者の実質利回りはマイナスになる可能性があるため、リスクは依然として大きいです。債券市場のこのような二面性のある心理は、今後の金利方向によって極端に分かれる構造を持っています。
長期債の集中売りと短期債の安定が共存しているのは、財政赤字拡大への懸念と短期的なインフレリスクを同時に反映しており、債券投資家の戦略が分かれる理由です。
5. 投資心理と市場参加者別の対応戦略
現在の市場状況は、投資心理が極めて不安定な状態です。原油価格の急騰、長期金利の上昇、株式市場の下落が同時に発生し、どの資産クラスも安全な避難所を見つけにくい環境が整っています。伝統的に株式と債券は逆方向に動く関係ですが、今回は同時に下落し、分散投資の効果が大きく低下しています。投資家はこのような環境で、現金や短期債などの流動性資産に目を向け、実物資産や原材料関連投資商品への関心も高まっています。特に個人投資家のコミュニティでは、原油価格上昇に伴うエネルギーセクター投資の可能性をめぐって活発な議論が続いています。
機関投資家はすでにポジション調整を本格化しています。大型ヘッジファンドは株式比率を縮小し、オプションを活用した下落リスクヘッジを強化しています。年金基金や保険会社などの長期投資家は、債券ポートフォリオのデュレーションを短縮する方向で資産を再編しています。一方で、金利上昇に伴い預金金利や短期債利回りが上昇し、市中の資金の流れも変化しています。銀行預金への流入が増加する傾向にあり、これは市場流動性の縮小につながる可能性があります。このように市場参加者によって対応戦略は異なりますが、共通して感じているのは不確実性の大きさです。個人投資家にとっては、このような状況でパニックセリングをするのではなく、自分の投資期間とリスク許容度に合ったポートフォリオを確認することが賢明な対応です。
原油価格と金利の同時上昇により資産クラス間の相関関係が崩れ、分散投資の効果が減じた状況で、投資家は資産配分を再検討し、リスク管理を優先すべきです。
6. 今後の見通しと読者への行動提案
今後、市場の主要な変数は国際原油価格の方向性とFRBの金融政策のトーンになります。原油価格が1バレル100ドル水準を維持またはさらに上昇する場合、長期金利はより高い水準に上昇する可能性が高いです。一方、産油国の供給拡大合意や地政学緊張の完全緩和などで原油価格が急落した場合、金利圧力は一部緩和される可能性があります。FRBの次の金利決定会合が市場の緊張を最高潮に引き上げており、インフレ指標と雇用データが金利政策の方向性を決定づける主要な変数となるでしょう。投資家は経済指標の発表日程を慎重に確認し、市場のボラティリティに備えることが重要です。
この時期に読者が取れる最も賢明な行動は、ポートフォリオの確認とリバランスです。これまで株式比率が高すぎた場合は、債券や現金性資産の比率を調整する時期です。逆に長期債に集中していた場合は、金利上昇リスクを減らすための資産移動を検討できます。ナスダックやハイテク株に過度に露出している投資家であれば、今回の衝撃を機会にセクター間のバランスを取るのも良い戦略です。個人的な経験から言えば、市場が揺れるたびに冷静にポートフォリオを見直す習慣が、長期的なリターンを守るための鍵です。今こそその習慣を確認する好機であり、必ず専門家の意見を参考にしつつ、自分の判断で行動することが重要です。
原油価格と金利の行方、そしてFRBの金融政策のトーンが今後の市場を左右する主要な変数であり、個人投資家は今こそポートフォリオを確認し、リバランスすべき時期です。
よくある質問
=