実損保険の比較を通じて自分に最も適した商品を選ぶことは、毎年高騰する医療費の負担を軽減する最も確実な方法です。周囲では、更新保険料が高くなりすぎたとして、怒りに任せて既存の契約を解約しようとした結果、後悔の涙を流すケースをしばしば目撃します。過去に加入した商品の保障範囲が優れているのか、それとも最近登場した合理的な構造の商品に乗り換える方が得なのか、慎重に見極める必要があります。特に、安易に保険料のみを比較して即断すると、後で医療費を請求する際に大きな後悔をすることになりかねません。この記事では、世代別の実損保険の特徴、正しい比較方法、そして隠れた保障特典まで詳しく解説します。読者の皆様が毎月発生する固定支出を賢く節約できるよう、具体的な事例に基づいてご案内いたします。
=
実損保険比較のコアガイド:自分にぴったりの実費保険の選び方
1. 世代別実損保険の歴史と進化の過程
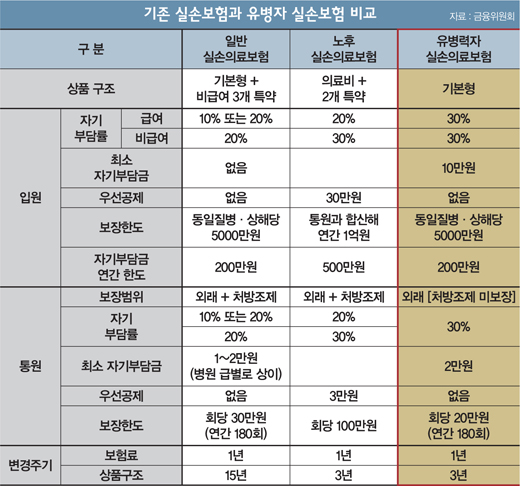
実損保険は、加入時期によって第1世代から最新の第5世代まで、目覚ましい変化を経てきました。かつての第1世代と第2世代の商品は、医療費の自己負担額がほとんどなかったり非常に低かったりするため、病院の常連客には最高の恩恵をもたらしましたが、保険会社にとっては損益率が雪だるま式に膨らむ原因となりました。その結果、時間が経つにつれ、既存の加入者にとって耐え難いほどの激しい更新料の暴騰が襲い掛かるようになりました。
こうした問題を解決するため、政府と保険会社は自己負担金を引き上げ、過剰な診療を防ぐ方向で制度を繰り返し改正してきました。現在、多くの人々が維持している第4世代の商品は、公定診療(保険適用)と非公定診療(保険非適用)を厳密に分離し、非公定診療の利用が多いほど保険料が割増される構造を導入しています。最近議論されている最新の商品は、重症疾患中心の保障をさらに強化しつつ、不要な少額の通院治療に対する保障を調整する傾向にあります。したがって、自分が過去にどのような条件で加入したのかをまず確認することが、実損保険比較の出発点と言えるでしょう。
加入時期による保障構造と自己負担金の違いを理解することが、正しい比較には不可欠です。
2. 安易に乗り換える前に必ず確認すべき点

知人の勧めや、単に毎月支払う金額が惜しいという理由だけで、既存の実損保険を無条件に解約して新しいものに乗り換える行為は絶対に避けるべきです。例えば、10年前に実費保険に加入した会社員 Kim氏は、最近保険料が大きく上昇し、更新したくないという思いから、安易に最新の商品に変更しました。しかし、年齢を重ねるにつれて大小さまざまな病気で病院に通う機会が増え、新しく変更した商品は自己負担金が大幅に高いため、結果的に以前よりも自費で支払う医療費が増えることになりました。
既存の契約を解消し、新しい契約に移行する際は、以前に保障されていた項目が消えていないかを細かく確認する必要があります。特に年齢が高い場合や過去の病歴がある場合は、新しい商品に加入する際に審査で拒否されたり、希望する保障を受けられなかったりする不利益を被る可能性があります。したがって、保険料が高いという理由だけで安易に解約せず、現在享受している特典と今後予想される病院利用頻度を冷静に比較検討すべきです。保険設計士や比較プラットフォームの話だけを信じるのではなく、自身の健康状態を客観的に把握する知恵が必要です。
保険料が上がったからといって安易に解約すると、むしろ保障面で大きな損失を被る可能性があります。
3. 損害保険協会の開示資料を活用する方法
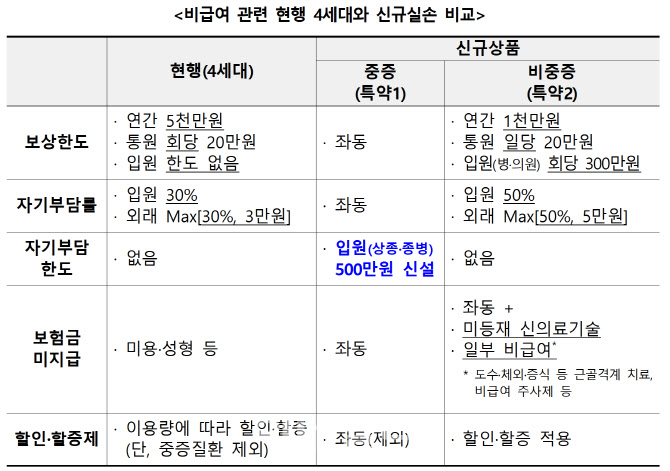
自分に最も有利な保険料を見つけたい場合は、各保険会社の商品を一目で比較できる開示資料を積極的に活用すべきです。市販されている数多くの商品の中から、どの会社がコストパフォーマンスに優れているかを一つ一つ探し回って聞く必要はなく、公認された比較システムを利用すれば済みます。実際に、40歳の男性が健康的な体格条件を基準として主要な損害保険会社の第5世代実費保険料を比較すると、会社ごとに毎月支払う金額に微細な差が存在することがわかります。
もちろん、単に月々の保険料が数百円安いという理由だけで会社を選ぶことは賢明な態度ではありません。会社の財務健全性や、後で医療費を請求した際にどれだけ迅速に処理されるかなど、総合的なサービス品質も併せて検討する必要があります。また、特約として追加できる項目が自身のライフスタイルに合っているかどうかを慎重に照合するプロセスも不可欠です。こうした客観的な資料に基づいて複数の商品を並べて比較することで、自分に本当に必要な中身のある商品を自然と発見することができます。
公式の開示資料を通じて客観的な保険料と保障内容を比較することで、合理的な選択が可能になります。
4. 書類なしで手軽に実損保険金を請求する方法
実損保険は、一生懸命加入しておきながら、実際に医療費が発生した際に複雑な書類準備の手間が面倒で請求を諦める人が意外と多いです。診療費の領収書や詳細計算内訳書などを漏れなく揃えて保険会社に提出するには、会社員の場合、昼食時間を切り詰めるか休暇を取らなければならないほど面倒な作業です。しかし、最近では大病院を中心に、書類を紙で直接発行せず、電子システムを通じて保険会社に直接送信できる環境が整いつつあります。
まだ大多数を占める近所のクリニックや薬局までこの電子請求システムが完全に定着したわけではありませんが、適用される機関が増加する傾向にあります。病院の窓口で書類を発行してもらう手間を省ければ、消費者の時間と労力が劇的に削減できます。したがって、実損保険商品を比較する際は、単に保険料を見るだけでなく、スマートフォンアプリや簡易請求システムがどれだけ整備されているかも重要な選択基準とすべきです。小さな違いが、時間が経つにつれて大きな利便性の差として現れるからです。
面倒な書類提出を最小限にする簡易請求システムの対応状況を確認することが重要です。
5. ライフスタイルに合わせた保険管理のコツ
中秋の名月連休や休暇シーズンに海外旅行に出かける際、あるいは日常で予期せぬ事故が発生した際、実損保険の連携保障は大きな力になります。長い連休を利用して海外に出かける場合は、旅行保険の詳細な保障内容を慎重に確認する必要がありますが、この際、既存の実損保険との重複保障の有無も併せてチェックするのが 좋습니다。安易に新しい旅行保険に加入するのではなく、すでに加入している実損保険や家族日常生活賠償責任特約がどのように構成されているかを確認することで、不要な支出を防ぐことができます。
長く維持してきた古い保険は、現代社会の変わった医療環境と合わない可能性があるため、定期的に専門家の診断を受けることをお勧めします。自動車保険や運転者保険との保障の空白が生じないよう、全体的な保険ポートフォリオを一目で比較し整理する作業が必要です。自分の年齢や健康状態、そして今後予想される医療費支出計画に合わせて保険を見直さなければ、家計に負担をかけます。他人がおすすめしている商品を安易に追従するのではなく、自身のライフスタイルを正確に理解し、オーダーメイドで設計する努力が求められます。
日常生活の中のさまざまな状況と既存保険の保障範囲を連携させ、総合的に管理する必要があります。
6. 賢い実損保険比較のための最終提言
結局、成功した実損保険の比較とは、単に安い価格を見つける競争ではなく、自分の体に最もフィットする確かな医療セーフティネットを構築する過程です。医療費の爆発を防ぐために加入する保険である以上、目の前のわずかな節約のために、実際に大病を患った際に保障を受けられないという不測の事態があってはなりません。今後、医療技術がさらに発展し、制度が変わるたびに、自分の商品がどのように変動するか継続的な関心を持つ必要があります。
周囲の噂話や煽情的な広告に惑わされることなく、自身の健康履歴や経済状況を冷静に見つめ直す時間を取っていただきたいと思います。今すぐ開示サイトにアクセスし、自分の年齢と性別に合った保険料を自分の目で直接確認するという小さな行動が、未来の大きな安心をもたらします。賢い情報収集と慎重な比較プロセスを通じて、皆様の大切な資産を守り、いつでも健やかな生活を享受されることを心より応援しております。
徹底した比較と主体的な管理を通じて、未来の医療費リスクを賢く備えるべきです。
よくある質問
=