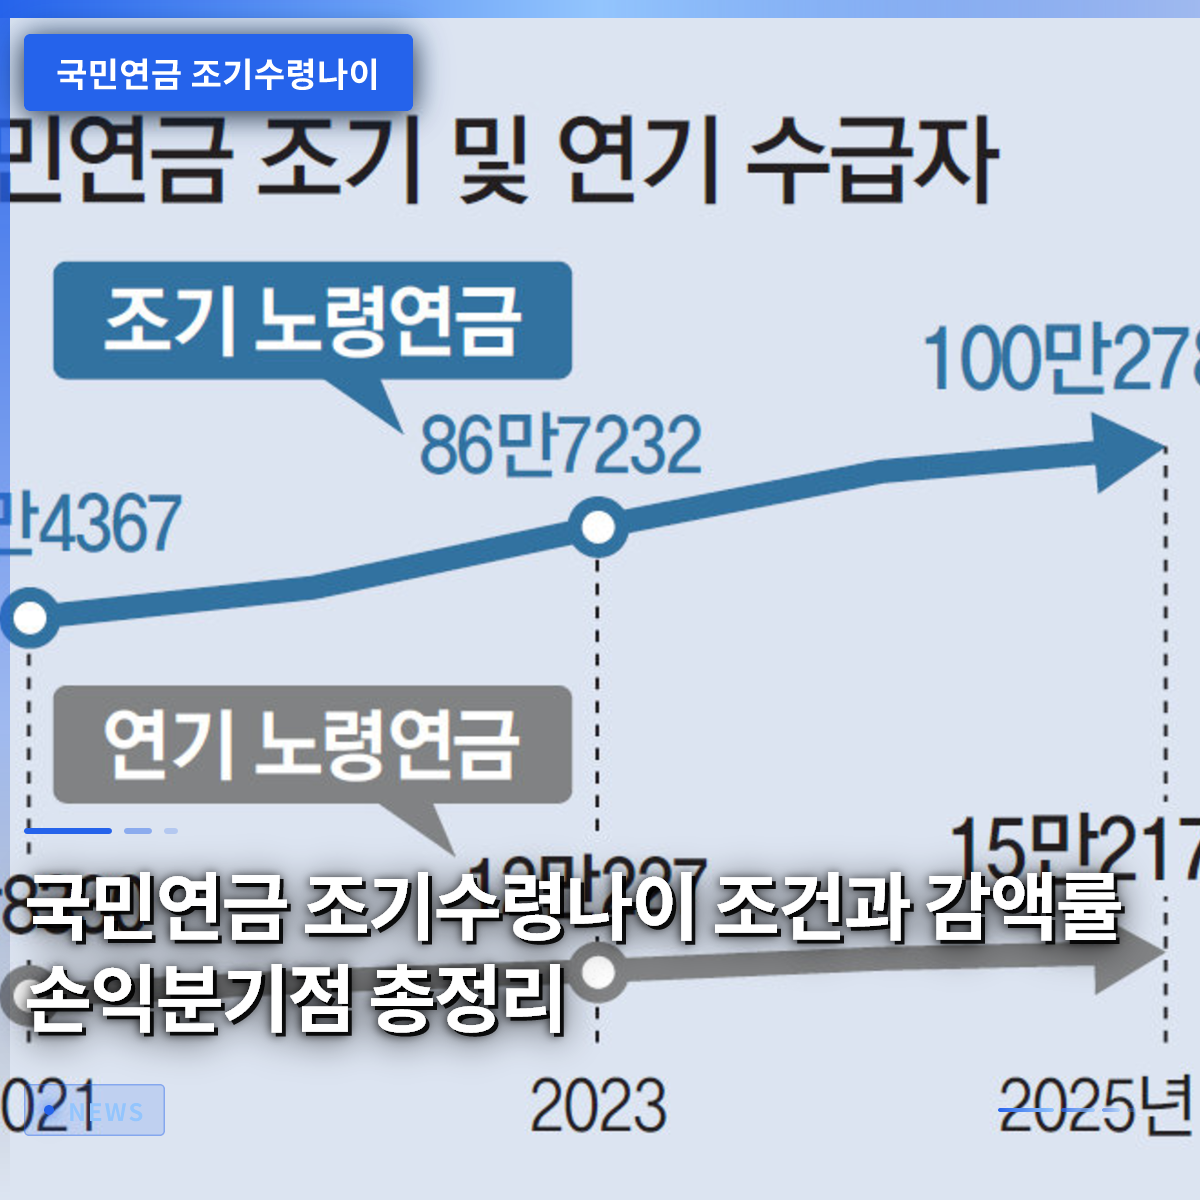
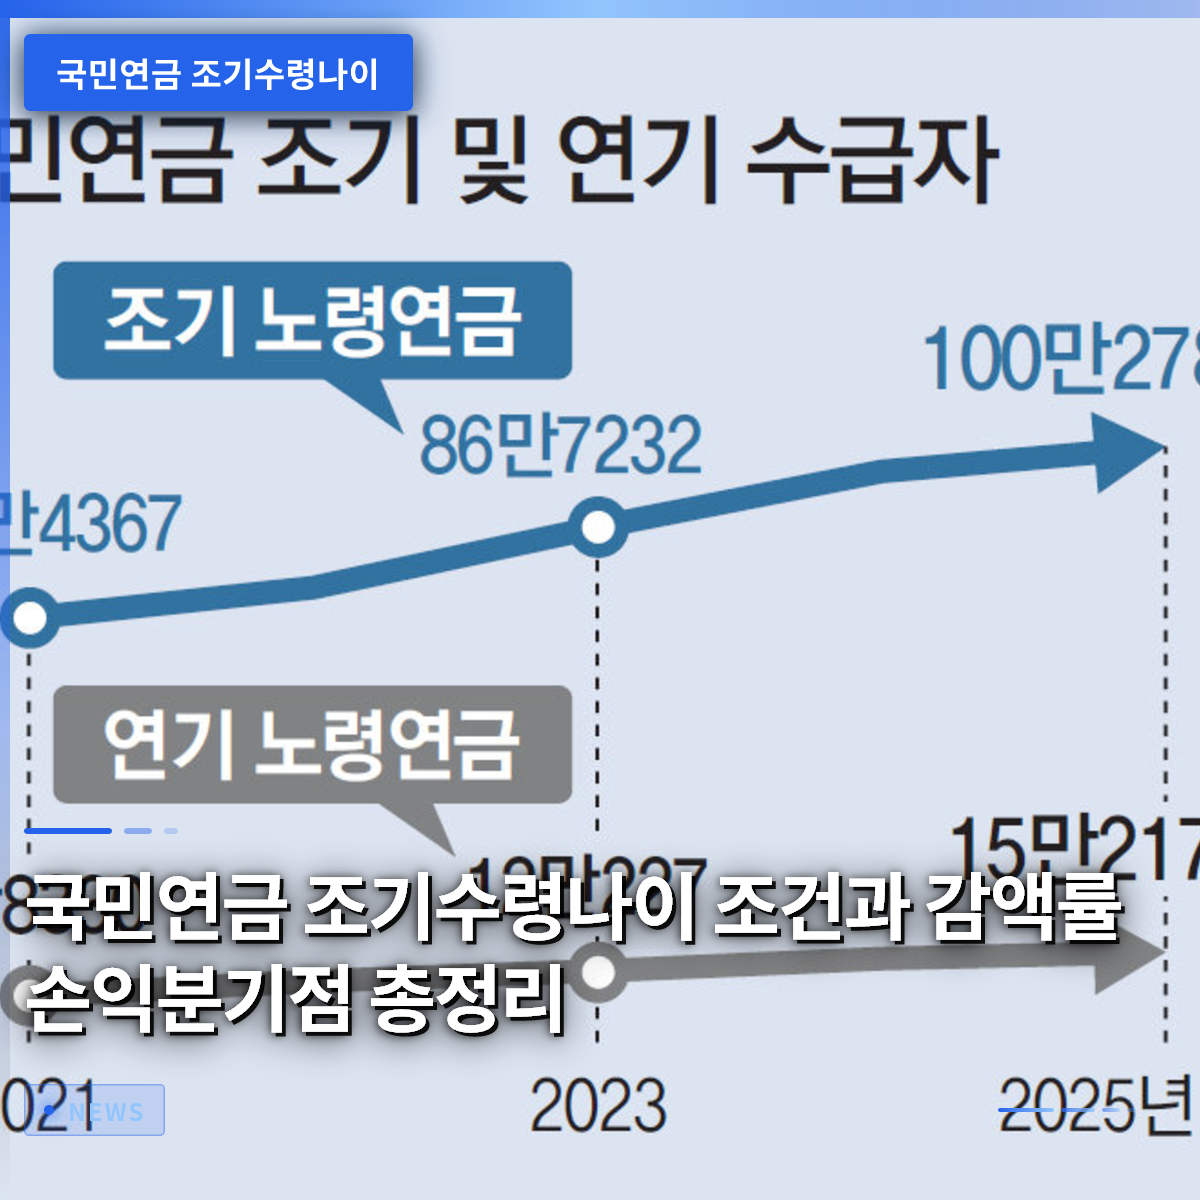
国民年金の早期受給年齢とは、本来の受給開始時期より最大5年早く年金を受け取れる制度で、退職後に突然収入が途絶え生活費に困窮する際に、まさに渇いた大地に降る雨のような役割を果たします。定年より早く退職した場合、毎月入ってくる給与がなくなり、国民年金を受給する65歳までの数年間、深刻な収入の空白期を経験することになります。実際、周囲を見渡せば、退職直後に生活費を賄えず途方に暮れている人々を容易に見つけることができます。このような時に早期老齢年金を申請すれば、直前の経済的な窮地を脱する手助けになりますが、早く受給する分だけ生涯にわたって受け取る年金額が減額されるという致命的な限界が存在します。したがって、安易に申請する前に、年齢条件や減額率、そして自身の健康状態や他の収入源を慎重に検討する知恵が必要です。この記事では、早期受給の正確な年齢基準から、どの程度減額されるのか、損益分岐点はいつ訪れるのかを具体的に解説します。
=
国民年金の早期受給年齢、条件、減額率、損益分岐点まとめ
1. 出生年別の早期受給年齢基準

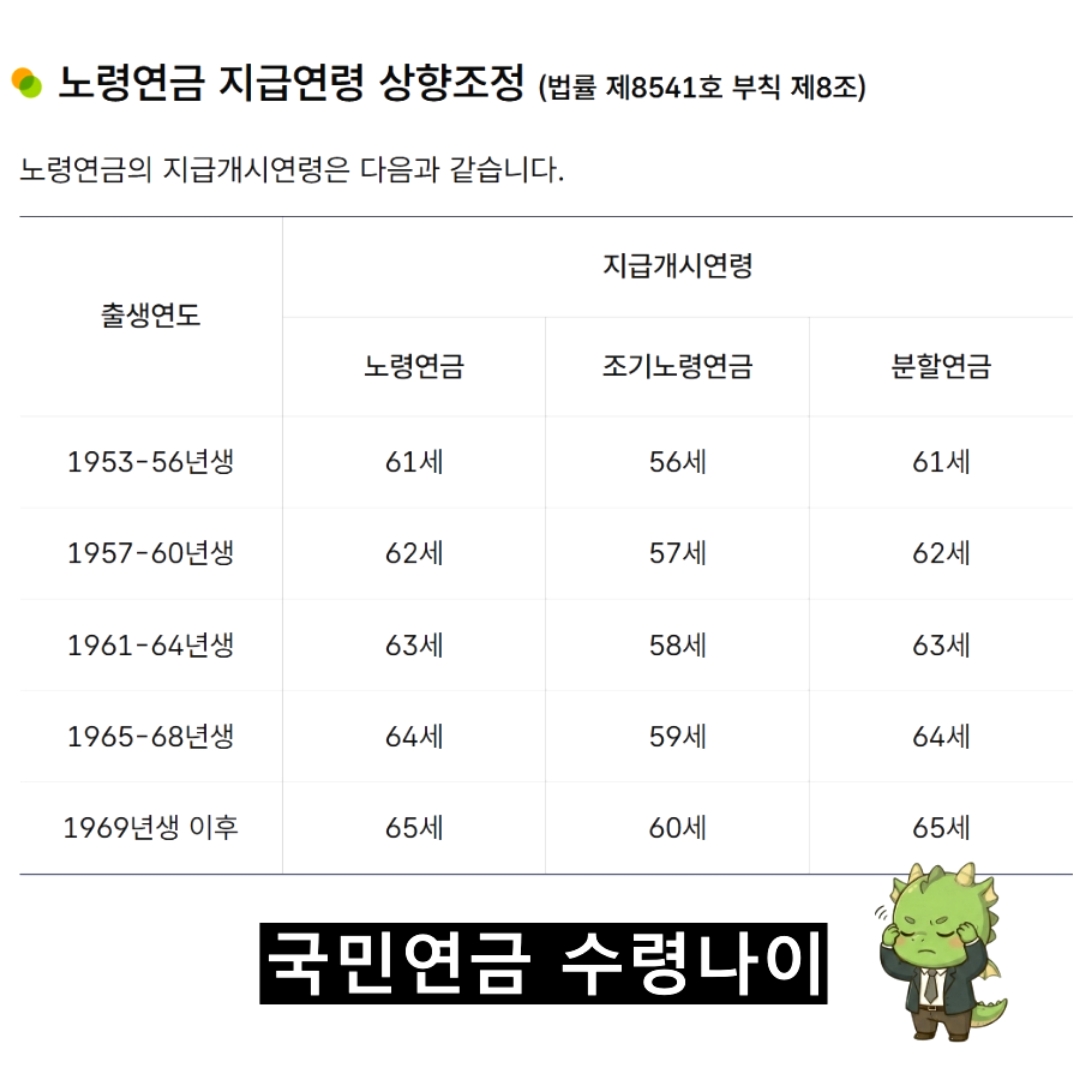
本来の年齢より早く国民年金を受け取れる早期受給年齢は、本人の出生年によって正確に定められています。過去には例外なく60歳から受給可能でしたが、制度の改正により全体的な受給時期が段階的に遅延したため、注意が必要です。例えば、1953年生まれから1956年生まれまでは特定の年齢に達して初めて受給が可能であり、1960年代生まれ以降は本来の受給時期が63歳から65歳へと徐々に遅くなっています。
したがって、自分が正確に何歳から早期受給を申請できるかは、国民年金公団のウェブサイトやアプリを通じて自身の加入履歴を直接照会するのが最も正確です。時々、周囲の知人が以前受給していた年齢だけを信じて安易に申請に行き、まだ対象者ではないため引き返すケースが想像以上に多いです。そのため、まず自分の出生年に基づく通常の受給年齢を確認し、そこから最大5年を引いた年齢が、自分が早期受給を申請できる基準点となります。
出生年によって通常の受給年齢が異なり、その時期から最大5年を引いた年齢が早期受給可能年齢です。
2. 早期受給のための必須条件

早期老齢年金は誰でも申請できるわけではなく、必ず満たすべき厳格な加入条件が存在します。まず第一に、国民年金の総加入期間が10年、つまり120ヶ月以上満たされていなければ、申請資格は与えられません。職場での勤務期間が短すぎたり、納付期間が10年に満たなかったりする場合、早期受給制度を利用できないため、この点を必ず覚えておいてください。
また、早期受給を申請しようとする時点で、収入のある業務に従事していないという重要な条件が付帯します。ここでいう収入のある業務とは、一定金額以上の給与収入や事業収入が発生する場合を指し、依然として活発に稼いでいる場合は年金を前倒しで受け取れません。もし退職後に少額のアルバイトを始めたとしても、その収入が基準金額を超えると早期受給が制限されるため、現在の自身の収入状態を正確に点検する必要があります。
国民年金の加入期間が10年以上であり、申請時点で一定基準以上の収入活動を行っていない必要があります。
3. 1年前倒しごとに減額される減額率
早期受給制度の最大の代償は、生涯にわたって受け取る年金額が減額される点であり、1年前倒しするごとに実に6パーセントずつ減額されます。もし最大許容期間である5年をすべて前倒しして受給する場合、通常の年金額から合計30パーセント減額された金額を生涯受け取ることになります。
実際に、月額100万ウォンを受け取れる人が5年早く早期受給を選択した場合、毎月70万ウォンしか受け取れなくなるため、長期的に見れば損ではないかと悩むことになります。毎月30万ウォンという決して少ない金額ではない差額が生涯にわたって生じるため、直前の生活費が切迫していない場合は、かなり惜しい選択となる可能性があります。したがって、退職直後の5年間を耐えられる退職金や個人年金などの他の資金源がある場合は、早期受給をもう少し真剣に検討するのが賢明です。
1年前倒しするごとに年金額が6パーセントずつ減額され、最大5年前倒しすると合計30パーセント減額されます。
4. 損益分岐点から見るメリットとデメリット
早期受給を選択した場合、金銭的にいつから損が出始めるのかを調べるには、損益分岐点の概念を必ず理解する必要があります。早く受給して毎月減額された金額を受け取る場合と、後に本来の年齢に合わせて満額を受け取る場合の間の総受給額が逆転する時点は、おおよそ80歳前後に形成されます。
例えば、健康状態が非常に良くない場合や、直ちに収入が全くなく60歳からすぐに生活費を賄わなければならない状況であれば、早く受給する方がはるかに有利になる可能性があります。逆に、健康で長生きできると自信があり、退職初期に耐えられる他の資産がある場合は、遅くまで待って満額の年金を受け取る方が長期的にははるかに得です。私の周囲の知人も健康への懸念から早く受給するを選択しましたが、実際に時間が経ち80歳を過ぎても健康に過ごしている姿を見て、少し残念がっているケースをしばしば目撃します。
早期受給と通常受給の総受給額の損益分岐点は概ね80歳前後であるため、健康と資産を総合的に判断する必要があります。
5. 収入の空白期を解決するための代替案
60歳で退職した後、国民年金を受け取る65歳までの5年間に発生する収入の空白期は、退職者にとって最大の財政的危機です。この時期に必ずしも国民年金を早期受給するのではなく、退職金や個人型退職年金などの他の資産を先に活用する戦略が必要です。
最近では、地方自治体や政府が退職者の収入の空白を埋めるために様々な支援制度を整備しているため、積極的に探してみることをお勧めします。また、住宅年金を活用して住んでいる家から毎月年金のように資金を確保し、国民年金の受給時期まで耐える方法も優れた代替案となり得ます。安易に年金を減額されて早期受給を選択する前に、自分が持つすべての資産の流れを一覧で整理し、最も有利な順序を組む努力が不可欠です。
早期受給以外にも、退職金、個人年金、住宅年金などの他の資産を活用して収入の空白期を埋める戦略が必要です。
6. 賢い老後設計のためのアドバイス
国民年金の早期受給年齢は、単に年齢が来たからといって安易に申請するのではなく、自分の残りの人生設計と密接に関連付けて慎重に決定すべき重大な事項です。毎月口座に入金される金額が減る惜しさと、直ちに今日を生きていくための生活費の切迫感の間にバランスを取る知恵が求められます。
これからの退職生活はさらに長くなるため、60代前半の数年だけでなく、70代や80代以降の生活まで広く見据える視点を持たなければなりません。国民年金公団が提供する予想年金額照会サービスを活用して具体的な減額シミュレーションを行い、家族と十分に相談してください。今すぐ自身の加入期間と予想受給額を確認し、自分の健康状態や財政状況にぴったり合った最も快適な退職シナリオを完成させてみてください。
単なる減額による損失だけでなく、長期的な老後生活全体の観点から早期受給の可否を最終決定すべきです。
よくある質問
=