年金積立保険は、安定した元本と利息の保証を好む加入者にとって依然として魅力的な老後準備手段ですが、最近の低い利回りに関する議論により、悩みの種となっている金融商品です。国内株式市場が大きな変動性を示し、ボックス圏に閉じ込められると、多くの人が元本損失リスクが少ない貯蓄型商品に目を向け始めています。実際、大手生命保険会社が確定利回りを掲げた商品を相次いで発表する中、市場の資金が再び集まる様子がみられます。しかし、ファンドや証券会社の商品と比較すると利回りの差が大きく開き、安易に加入して後悔するケースも少なくありません。この記事では、年金積立保険の構造や税制優遇から他の商品との違いまで、徹底的に検証していきます。大切な老後資金を守るために、どのような選択をするべきか具体的な基準を示します。
=
年金積立保険に加入する前に必ず知るべきメリット・デメリットと利回りの比較分析
1. 年金積立保険の基本構造と税制優遇
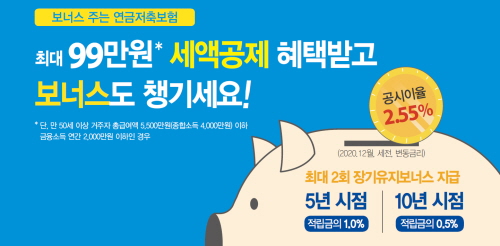
年金積立保険は、毎月一定額を払い込み、退職時に年金形式で受給する代表的な節税金融商品です。サラリーマンが年末調整で税額控除の恩恵を受けるために最初に探す商品の一つとして挙げられています。払い込み期間中、一定の限度額まで税額控除を受けられるため、毎年年末調整の還付金をしっかり確保できるという利点があります。ただし、こうして受け取った優遇は、後に年金を受給する際に年金所得税として再び納付することになるため、長期的な視点から有利かどうか検討する必要があります。10年以上という長期間にわたって維持しなければ、本来の目的を達成できない構造を持っています。
多くの加入者が毎月の保険料の負担に耐えきれず、中途解約を検討するケースが非常に多いです。実際、社会人初期に無理やり月額30万円ずつ加入し、急な資金が必要になった際に解約してしまい、大きな元本損失を被った事例は身近に見られます。保険商品の特性上、初期の事業費や手数料が先に差し引かれるため、早期に解約すると自分が支払った金額よりも受け取れる金額が著しく少なくなります。したがって、自分の収入水準に合わせて、決して無理のない金額を設定することが何よりも重要です。
税額控除の恩恵は大きいですが、初期解約時の元本損失が大きいため、長期的に維持可能な金額から始めるべきです。
2. 利回りの光と影、他商品との比較
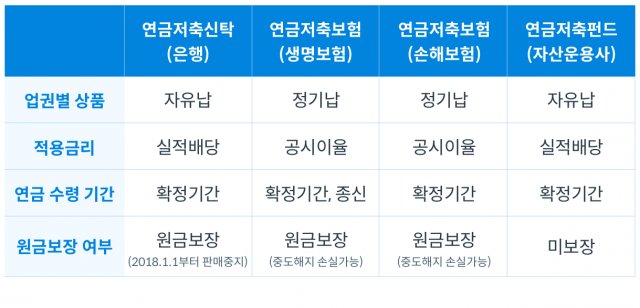
最近の調査結果によると、年金積立ファンドや証券会社の商品と年金積立保険の利回りの間に大きな乖離が生じています。証券会社の口座で直接株式型資産や上場指数ファンド(ETF)に投資する年金積立商品は、二桁以上の利回りを記録することもあります。一方、公示利率が適用される伝統的な年金積立保険は、比較的低い利回りを記録し、物価上昇率に追いつけていないという指摘を受けています。銀行窓口を通じたバンカシュアランス形式で大量の資金が流入していますが、収益性の面では物足りなさを感じさせる部分があります。
老後資金は20年から30年という長い歳月をかけて運用しなければならず、複利効果と利回りが最終的な受取額を決定する重要な要因です。毎年数パーセントの差は、退職時点では数千万円以上の莫大な資産の差に開くため、慎重な判断が必要です。安定性だけを信じて保険商品に全財産を預けておくと、後に物価上昇に追いつけず、老後の生活費が不足する可能性があります。若い頃は比較的積極的な資産運用を行い、退職時期が近づくにつれて安全資産の比率を高める戦略の方がはるかに有利です。
安定性は高いものの、低い利回りがデメリットであり、長期的な物価上昇を考慮した選択が必要です。
3. 10年以上の維持の重要性と中途解約のリスク
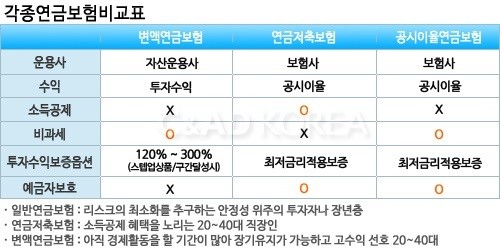
年金積立商品は、その名前の通り、最低10年以上継続的に資金を積み立てなければ、税制優遇と非課税要件を満たすことができません。しかし、実際の加入期間中、予期せぬ支出や収入減少により、契約を維持するのが困難になる瞬間が必ず訪れます。子供の学費や住宅購入資金のようにまとまった資金が急に必要になると、まず年金口座を解約しようとする誘惑に駆られます。途中で契約を破棄すると、これまで受けていた税額控除の恩恵を返還するだけでなく、雑所得課税も課されることになります。
10年という歳月は想像以上に長く、その間、私たちの経済状況や生活環境は数えきれないほど変化します。月額払い込み額を無理やり高く設定してしまい、途中で減額したり、払い込みを一時停止する制度を利用しなければならない状況が発生します。もし維持が非常に困難であれば、完全に解約する前に、他の金融機関へ口座を移す方法を積極的に検討してみる価値があります。証券会社の口座へ契約を引き継げば、既存の加入期間を認められながら投資商品に変更できるため、代替手段となり得ます。
中途解約時は税制上のペナルティと元本損失を被るため、維持が困難な場合は口座移管を活用すべきです。
4. バンカシュアランスチャネルの人気と隠れた背景
最近、銀行窓口を通じて年金および貯蓄型保険商品に莫大な規模の資金が集中する傾向にあります。国内株式市場が明確な方向性を定められず、ボックス圏相場が続く中、投資家の不安心理が安全資産 선호へとつながりました。市中銀行は非利息収益を増やすため、高い確定利回りを掲げた保険商品の販売に再び力を入れています。顧客にとっても、銀行で安全に元本を守りながら複利効果を得られるという点に魅力を感じています。
ただし、銀行窓口の従業員の言葉だけを信じて加入し、後に商品の正確な構造を知って驚く顧客が相次いでいます。保険商品は満期が長く、途中で解約すると損失が出るという基本的な特性を明確に認識した上で、加入書類を作成する必要があります。銀行との長い取引関係を信じて安易に加入するのではなく、商品説明書を丁寧に読む習慣が不可欠です。担当設計士や銀行従業員の説明に加え、自ら予想還付金を計算して決定する姿勢が必要です。
株式市場の不安から銀行での保険加入が増えているが、商品特性を丁寧に確認する必要があります。
5. 50代以降の遅い加入、どう準備すべきか
50代になって初めて老後準備の重要性に気づき、年金商品を新たに探し始める人が非常に多いです。もう遅いのではないかと心配して不安に感じますが、今でも自分の財務状況に合わせて始めることは、全くやらないよりはるかに良いです。50代以降は、払い込み期間を長めに取るよりも、自分の退職時期に合わせて集中的に積み立てる戦略を立てるべきです。所得控除や税額控除の限度額を最大限活用しながら、残りの期間で資産をしっかりと積み立てることが重要です。
周囲の勧めや広告に惑わされ、安易に他人が良いと言っている商品を即座に加入することは絶対に避けるべきです。退職時点までの残り期間と予想受取額を具体的に計算し、毎月負担できる金額を決定する必要があります。資産管理専門家の相談を受けたり、自ら金融プラットフォームを通じて複数の商品の条件を比較したりするプロセスを経るべきです。「遅いと思う時が最も早い」という言葉のように、今すぐ自分の年金状態を確認する努力が必要です。
50代以降でも遅くはなく、残り期間に合わせてカスタマイズされた準備戦略が重要です。
6. 賢い老後準備のための最終提言
年金積立保険は、老後資金 마련のための数多くの方法の一つのツールに過ぎず、絶対的な正解にはなり得ません。自分の投資傾向が安定型か積極型かをまず把握し、それに合った商品配分をする知恵が必要です。安易に一つの商品に全財産を集中させるのではなく、年金積立ファンドと適切に分散してリスクを管理することが賢明です。今後の経済環境の変化と金利の動向を継続的にモニタリングし、柔軟に対応する姿勢を養うべきです。
今この瞬間にも、お盆や年末年始などの連休期間に金融取引情報や満期日を確認するように、自分の資産の満期と流れを注視する必要があります。退職後の生活は想像以上に長く、余裕資金は一朝一夕には作られないため、今から一歩ずつ着実に準備すべきです。周囲の噂や誇張された広告に揺らされず、自分だけの明確な基準を持って退職ポートフォリオを完成させてください。この記事をきっかけに、しばらく忘れていた自分の年金口座を開き、状態を確認する時間を取ってみてください。
分散投資と継続的な資産管理を通じて、自分に最も適した退職ポートフォリオを構築すべきです。
よくある質問
=