個人型退職年金(IRP)口座を積極的に活用すれば、年末調整で最大900万ウォンまでの税額控除を受けることができるため、サラリーマンであれば必ず 챙っておくべきです。市価30億ウォンの家を持っていても、手元に現金がないと退職後の生活は不安になりがちです。多くのサラリーマンが退職を前にして途方に暮れていますが、実は退職設計の核心は、キャッシュフローをどのように確保するかにかかっています。実際に多くの専門家は、退職金を一度に全部引き出して使うのではなく、IRP口座を通じて分割して受給することを強く推奨しています。2026年現在の税法改正により、退職金を年金として受給する場合、実際の受給年数が10年以下であれば退職所得税の70%のみ課税され、20年を超えるとさらに大きな減免恩恵を受けることができます。この記事では、見落としがちなIRP退職年金の様々な特典と具体的な活用方法を一つずつ見ていきましょう。
=
IRP退職年金の税額控除限度額と2026年の退職準備における中核戦略
1. 年金口座の税額控除限度額
年金貯蓄とIRP退職年金を組み合わせれば、年間最大900万ウォンまでの税額控除恩恵を十分に受けることができます。多くのサラリーマンは毎年、年末調整シーズンになると税金の還付金を得るために様々な控除商品を探しますが、実は年金口座の限度額を十分に満たせていないケースが非常に多いです。国税庁の基準によると、年金貯蓄口座自体の税額控除対象の拠出限度額は600万ウォンと定められています。しかし、ここにIRP退職年金口座への拠出額を加えると、年金口座全体の合算限度額は900万ウォンまで拡大します。総給与が5,500万ウォン以下かそれ以上かによって適用される税額控除率も異なるため、自分の所得区分を正確に確認することが重要です。
サラリーマンのキムさんは昨年、年金貯蓄に600万ウォンだけ入れて終わりにしていましたが、今年はIRP退職年金に300万ウォンを追加拠出し、合計900万ウォンの限度額を満額まで埋めました。これにより、年末調整で還付される金額が目に見えて増えるため、毎月少しずつお金を貯める楽しさも大きくなります。周囲の同僚たちにこの事実を伝えたら、なぜ去年はこうしなかったのかと後悔する人もいました。年金口座は単なる老後準備の手段を超えて、毎年サラリーマンの財布を豊かにしてくれる優れた節税ツールです。したがって、毎月の固定支出を少しずつ減らしたり、ボーナスを受け取るたびにIRP退職年金口座に余剰資金を積み立てる習慣を身につける必要があります。
年金貯蓄とIRP退職年金を合算すると、年間最大900万ウォンまでの税額控除恩恵を受けることができます。
2. 退職金の一時金受給ではなく年金受給

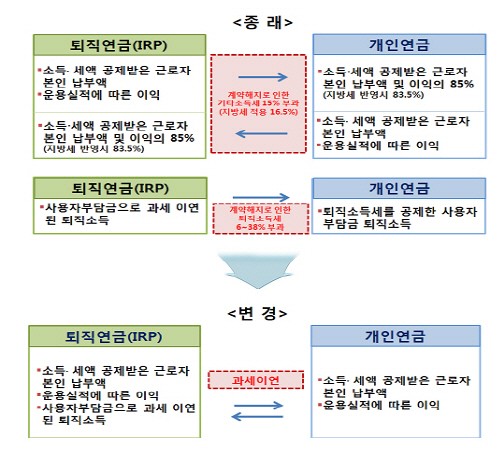
退職金を一時金として受け取って消費してしまうよりも、IRP退職年金口座に振替えて年金として分割受給する方がはるかに有利です。会社を辞める際に手に入るまとまった退職金は、一見すると大きな金額で安心感を与えますが、計画なく使ってしまうとあっという間に底を突きがちです。退職後に安定した生活を維持するためには、何よりも毎月定期的に口座に入ってくるキャッシュフローを作る 것이重要です。2026年の基準によると、退職金を年金として受給する場合、実際の年金受給年数が10年以下であれば退職所得税の70%のみ課税されます。もし受給期間が10年を超え20年以下であれば、減免率がさらに高くなり、税負担を劇的に減らすことができます。
周囲では、退職金を受け取った直後に車を買い替えたり、子供の結婚資金として一気に使ってしまう知人をよく見かけます。しかし、彼らは数年経たないうちに生活費不足で再び仕事を探さなければならない苦労を経験することが多いです。一方、退職金をIRP退職年金にそのまま預けて、毎月年金形式で受け取っている人々は、税金を節約できるだけでなく、老後破産のリスクも著しく低くなります。税減免恩恵だけでなく、残っている退職金資産が金融市場で継続的に利子を積み重ねていくため、資産増殖効果も優れています。したがって、退職という人生の大きな転換点に直面したとき、一時受給の誘惑に負けることなく年金受給方式を選択することが賢明です。
退職金をIRP退職年金を通じて年金として分割受給すると、退職所得税を最大70%以上減免を受けることができます。
3. 多様な資産配分と国債の活用
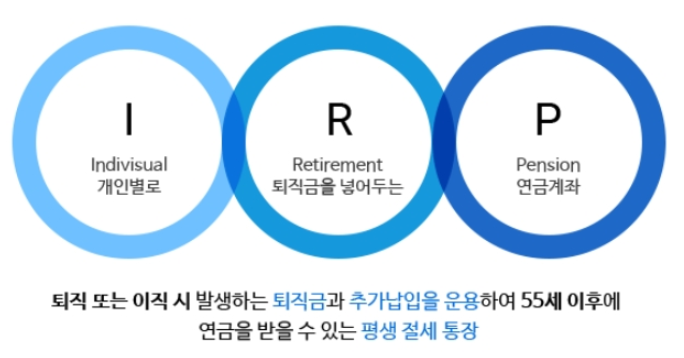
IRP退職年金口座内では、預金だけでなく個人投資用国債や多様な金融商品を活用して収益率を高めることができます。多くの人は退職年金といえば、単に銀行の元本保証型預金商品にだけお金を預けておくべきだと誤解しがちです。しかし、最近の金融市場データを見ると、個人投資用国債の申込みに確定拠出型(DC)やIRP退職年金口座を通じた資金流入が着実に増加する傾向にあります。国債のような安全資産に投資しながらも適切な収益を確保できるため、50代や60代の退職準備者の中で大きな人気を集めています。
退職まであと数年という50代のサラリーマン、パクさんはこれまで銀行預金だけに頼っていましたが、低い利回りに失望し、ポートフォリオを全面的に修正しました。IRP退職年金口座内で国債と実績が検証されたファンド商品を適切に組み合わせて運用したところ、全体の収益率が以前よりもはるかに良くなりました。高い収益を追いかけて元本を失うのが心配な人々にとって、国家が保証する国債商品が最も頼もしい代替案となり得ます。毎月少しずつ資産を分散して投資する習慣を身につければ、急激な経済変動の中でも自分の資産を安全に守ることができます。複雑な金融知識がなくても、少しだけ関心を向ければ誰でも簡単に自分の手で充実した老後資産を育てていくことができます。
IRP退職年金口座で国債や多様な商品を活用すれば、安定性と収益性を同時に確保できます。
4. 最新自動投資技術の導入
2026年現在、証券会社が提供するロボアドバイザーや自動売買システムを通じて、IRP退職年金をより手軽に運用することができます。証券会社は人工知能技術を組み合わせて、顧客の投資傾向に合わせた資産配分を自動で処理してくれる革新的なサービスを次々と 출시しています。ユーザーが直接どの商品を売買すべきか悩む必要はなく、人工知能が市場状況を分析して最適なポートフォリオを構築してくれます。忙しい日常に追われて自分の口座を頻繁に確認するのが難しいサラリーマンにとって、このような自動投資システムは渇いた大地に降る恵みの雨のような存在です。
サラリーマンのイさんは普段業務が非常に忙しく、退職年金口座を放置していましたが、最近証券会社の人工知能資産管理サービスを連携させた後、心が非常に楽になりました。自分の投資傾向を簡単に入力するだけで、国内外の優良資産に分散投資してくれるため、別途管理の手間が不要です。実際、多くの金融会社が退職年金顧客の獲得のために手数料を下げ、便利なモバイルインターフェースを提供する競争を繰り広げています。こうした技術の発展のおかげで、普段資産運用に関心がなかった人々も専門家レベルの体系的な資産管理を受けられるようになりました。これからは自分が直接奔走しなくても、最先端のシステムが自分の老後資産をしっかりと育ててくれる時代です。
人工知能ベースの自動投資システムを利用すれば、忙しいサラリーマンでも手軽にIRP退職年金を管理できます。
5. 追加拠出とISA満期活用の活用
ISA満期資金をIRP退職年金や年金貯蓄口座に移管すれば、追加的な税制優遇とまとまった資金運用の機会を得ることができます。個人総合資産管理口座(ISA)の満期が訪れたとき、そのお金をただ普通口座に引き出すのではなく、年金口座にそのまま移す方がはるかに有利です。口座移管の過程で追加的な税額控除恩恵まで得られるため、資産運用の達人はこの方法を絶対に逃しません。祝日や休暇期間に両親と一緒に対象資産の状況を点検しながら、こうした隠れた金融のヒントを一つずつ共有するのも良い方法です。
主婦のチョンさんは、数年間誠実に積み立ててきた口座の満期が近づき、悩みに陥りましたが、銀行職員の案内を受け、金額全体を年金口座に移転しました。おかげでまとまった資金を安全に運用できただけでなく、追加控除恩恵も受け、年末調整で予想よりずっと多くの税金の還付を受けました。周囲の人にこの方法を話してあげたら、口座満期管理をこう活用できるなんて知らなかったと感嘆していました。退職後の金融生活は、どれだけ多くの情報を把握し実践するかによって、その充実度が全く変わってきます。小銭や満期資金が生じるたびに年金口座に集めておく習慣は、未来の自分にとって最も確実な保険になります。
ISA満期資金をIRP退職年金に移転すると、追加の税制優遇とともに効率的なまとまった資金運用が可能です。
6. 老後準備のための実践戦略
成功した退職を望むなら、今すぐIRP退職年金口座を開設し、毎月 꾸준히拠出する実行力が何よりも重要です。退職時期が近づくほどキャッシュフローの重要性は増し、3階建て年金構造を完成させることが老後破産を防ぐ唯一の近道です。国民年金と退職年金に加え、個人年金とIRPを積極的に活用すれば、普段望んでいる安定した生活費を生涯にわたってしっかりと確保することができます。2026年現在、急変する経済環境の中で、他者より一歩早く退職設計を開始する人が最終的に笑うことになります。
今すぐスマートフォンアプリを開いて、自分の退職年金口座を確認し、税額控除限度額まであとどれくらい残っているかチェックしてみてください。毎月少しずつ支出を節約して年金口座に火をつける過程は、最初は面倒に見えても、数年後に大きな差を生み出します。退職は遠い未来の話ではなく、私たちが必ず直面する現実であるため、徹底的な準備こそが幸福です。今日学んだ多様な節税恩恵と投資戦略を基盤に、皆さんの貴重な老後資産を今から美しく設計してみてください。小さな関心と実践一つが、皆さんの生涯の資産管理を完全に変えてしまうでしょう。
今すぐIRP退職年金口座を確認し、 꾸준히拠出することで、確かな生涯キャッシュフローを完成させなければなりません。
よくある質問
=