結論から申し上げますと、年金積立保険は安定性が高いものの、物価上昇率を考慮すると実際の資産増加効果が期待に届かない可能性があります。周囲から老後準備のために必ず加入すべきだと言われ、加入した後に利回りを見て失望するケースが非常に多いです。過去に販売された商品から最近の商品に至るまで、「確定金利型」という長所の陰に隠れた低い利回りは、退職後の生活費を脅かす要因にもなり得ます。毎年確定申告(年末調整)で税額控除の恩恵を十分に受けてきたサラリーマンの方は、後で年金を受け取る際に支払うべき税金まで細かく検討する必要があります。この記事を通じて、年金積立保険の構造と隠れた長短所を徹底的に分析し、賢い退職資金準備戦略を立てていきましょう。果たして、私の貴重な老後資金を預けるのに安全な選択なのか、一つずつ確認していきましょう。
=
年金積立保険に加入する前に必ず知るべき利回りと税額控除の真実
1. サブタイトル
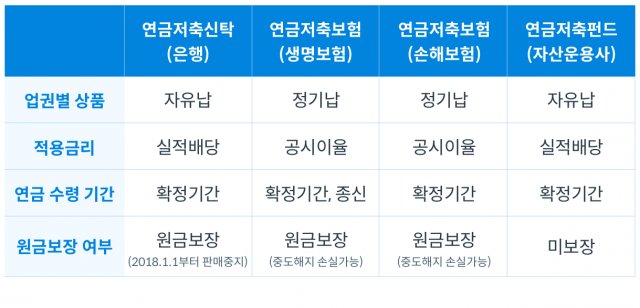
年金積立保険の基本構造と税額控除の恩恵の真実 年金積立保険は、国家が退職準備を奨励するために作成した代表的な節税商品の一つです。毎年支払う金額に対して一定の割合で税額控除を受けられるため、サラリーマンにとっては年末調整の必須項目として知られています。年間支払限度額内で、サラリーマンの給与水準に応じて還付される金額が異なるため、税負担を軽減する上で大きな助けとなります。しかし、こうした短期的な節税効果だけに惑わされ、商品の全体的な構造を把握しないと、後で大きな後悔をする可能性があります。税額控除で戻ってくるお金は直近の喜びを与えますが、10年以上にわたって資金が拘束されるという事実を軽視してはいけません。
節税を名目に加入したものの、中途解約せざるを得なくなった場合、それまで受けていた恩恵をすべて返還するだけでなく、不利益が生じます。実際に多くの加入者が、急遽まとまったお金が必要になった際に年金積立保険を解約し、かえって元本損失という悲劇に直面しています。税額控除の恩恵は確かに魅力的ですが、それが私の全体的な財務状況や老後目標に合致しているかどうかを冷静に検討する必要があります。直近の節税効果の陰に隠れた「長期拘束力」という短所を必ず覚えておき、慎重に決定すべきです。周囲の勧めやホームショッピングの放送画面に出る華やかな文言だけを信じて、安易に加入する間違いをしてはいけません。
年金積立保険は税額控除の恩恵が大きいですが、長期拘束力と中途解約の不利益を徹底的に検討すべきです。
2. サブタイトル
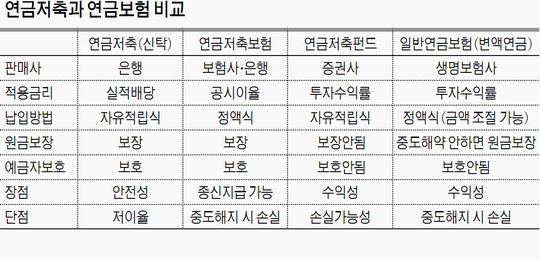
保険とファンドの利回りの開き、なぜこんなに広がるのか 市場で販売されている年金積立保険と年金積立ファンドの利回りを並べて比較すると、目が丸くなるほど大きな差が出ます。金融当局の資料や各種統計を見ると、年金積立ファンドが多様な資産に投資して高い収益を上げる一方で、保険商品は比較的低迷した成績を収めています。保険商品は元本保証や最低利回りの保証という安定性がある反面、物価上昇率すら追いつけないケースが後を絶ちません。例えば、物価が毎年急激に上昇しているのに、私の年金口座に積み上がる利子が物価上昇率を下回れば、退職後の実質購買力はむしろ低下することになります。
こうした利回りの開きが発生する最大の理由は、資産運用方式の根本的な違いにあります。年金積立保険は主に安定した国債や社債などに資金を投入して利子を殖やす構造を持っています。一方、ファンド口座は本人が直接株式や上場指数ファンド(ETF)など多様なリスク資産の比率を調整し、積極的に収益を追求できます。若い頃は時間という強力な武器があるため、リスクを少しでも負ってでも資産を殖やす戦略が有利になる可能性があります。安定性だけを追求していたら、退職時点に到達してようやく積み上がったお金が予想より大幅に不足していることに気づいても、手遅れになります。
年金積立保険は元本保証という安定性がある一方で、物価上昇に勝てない低い利回りが短所です。
3. サブタイトル
10年以上積み立ててきたが、解約すべきか悩んでいる場合 会社員のキムさんは、社会人になったばかりの頃に加入した年金積立保険を、実に10年間も誠実に支払ってきました。毎月口座からそのまま引き落とされる保険料が惜しくなかったのは、年末調整のたびに返ってくるお得な税金還付金のおかげでした。ところが、偶然周囲の友人が株式や上場指数ファンドを活用して退職資金を莫大に増やしたという話を聞き、大きな衝撃を受けました。自分の年金口座の利回りを確認してみると、物価上昇率を辛うじて防げるレベルに留まっており、深い悩みに陥りました。長期間かけて積み立ててきた商品を今すぐ解約しようものなら、それまで受けていた税額控除の追徴金が心配で、そのまま放置しておけばもどかしい状況です。
このような場合、安易に解約するのではなく、既存の口座を維持しながら新しい代替案を探したり、移管制度を活用する方法があります。金融機関間の契約移管制度を利用すれば、これまで積み立ててきた積立金を解約ペナルティなしに他の運用機関の商品に移すことができます。例えば、保険会社から証券会社のファンド口座へ契約を移管し、より積極的な資産運用を試みることができます。もちろん、この過程でもどの商品に乗り換えるのかについて徹底的な分析と、自身の投資性向の診断が先行して行われる必要があります。安易に他人が良いと言っている方法を真似るのではなく、自分の退職時点と残りの期間を考慮して、落ち着いて決定を下すべきです。
長期間支払ってきた商品を安易に解約するのではなく、契約移管制度を活用して運用方式を変えるのが賢明です。
4. サブタイトル
老後準備の核心、ドル保険と変額保険との比較 老後資金を準備する方法は年金積立保険一つではなく、多様な商品がそれぞれ長所を誇示しています。最近、為替変動性が大きくなるにつれ、ドル資産を事前に確保しようとする動きとともに、ドルベースの年金保険も注目されています。ドル年金保険は、将来の退職時点で安定した外貨資産を確保できる点で、為替分散投資の効果を享受できます。ただし、為替が下落した場合、予想外の損失を被る可能性があるため、すべての資産をここに集中させるのは危険です。また、株式市場の流れによって収益が大きく変わる変額保険も多くの人が加入していますが、管理を怠ると大きな損失につながります。
実際に、放置された変額保険口座が数年間マイナス利回りを記録し、加入者を悲しませるケースは容易に見つかります。ファンドの変更や資産配分の調整を定期的に行わなければ、市場状況の変化に対して無力になるしかありません。したがって、年金積立や変額保険、ドル保険など各商品の特性を正確に理解し、自分の投資性向に合わせて組み合わせる必要があります。一つの商品だけが絶対的な正解であることはなく、分散投資を通じてリスクを減らすことが退職準備の核心です。専門家の助言を求めるか、自ら金融知識を身につけながら定期的に資産状況を点検する勤勉さが求められます。
ドル保険や変額保険など多様な代替案を一緒に比較し、自分の性向に合った分散投資を行うべきです。
5. サブタイトル
中秋の名月連休などの金融取引日程と年金受給の知恵 祝日の連休が近づくと、銀行や保険会社などの金融機関の窓口が閉まるため、資金運用に支障が出ないか心配する人が多いです。実際に、ローンの満期が連休期間中に到来した場合、延滞利息なしで自動的に延長されたり、事前に処理されたりするなど、制度が整っています。これと同様に、政府が支援する住宅年金や一般年金の支払日が祝日と重なる場合、むしろ前倒しで事前に支払われることが多いです。金融当局と金融機関のこうした日程調整のおかげで、退職者は連休期間でも大きな不便なく資金を利用できます。
このように、年金受給やローン返済などの基本的な金融日程を事前に把握しておくことは、安定したキャッシュフロー管理に大きく役立ちます。退職後は定期的に流入するキャッシュフローが何より重要であるため、支払日に関連する詳細事項を見逃してはいけません。年金積立保険を通じて後で年金を受け取る際にも、毎月分割して受け取るか、一時金で受け取るかによって税負担が全く異なります。年金を一括で受け取ると高い税率が適用され、税金の爆弾を食らう可能性があるため、年金所得税率が適用される限度額内で分割して受け取る方が有利です。普段から小さな金融常識を蓄え、自分の資産日程を細かく管理する習慣が、快適な老後を作ります。
連休期間の金融日程や年金受給周期を事前に把握し、安定したキャッシュフローを維持すべきです。
6. サブタイトル
成功した退職のための年金積立活用戦略と展望 今後の経済環境は過去とは一線を画すものであり、物価上昇と低成長の基調の中で、単純な貯蓄だけでは生き残るのが難しいでしょう。年金積立保険は元本保証の安定性を提供しますが、物価上昇に追いつくのが難しいという明確な限界を持っています。したがって、若い頃はもう少し攻撃的な運用が可能な口座を通じて資産を殖やし、年齢を重ねるにつれて徐々に安定した商品への比率を移す戦略が必要です。政府の税制優遇というアメだけに目が眩み、商品の本質を見失えば、退職後の貧困という苦い現実を直面することもあり得ます。
今この瞬間にも、自分の年金口座がどう運用されているのか放置しているサラリーマンがいるなら、直ちに残高と利回りを確認すべきです。世の中に完璧な万能薬のような金融商品は存在せず、自分の関心と努力だけが貴重な資産を守ってくれます。税額控除と利回り、そして手数料まで三拍子揃って細かく検討し、自分に最も適した組み合わせを見つけることが、真の退職準備の始まりです。今後変化する金融制度を注視し、柔軟に対応する姿勢を養えば、確実で幸せな老後を迎えられるでしょう。今日からでも自分の年金資産を積極的に見つめ、賢い財務設計の第一歩を踏み出してみてください。
徹底的な自己主導的な管理と分散投資を通じて、退職資産を守る賢い戦略が不可欠です。
よくある質問
=