年金貯蓄保険は、長期間にわたり継続的に維持する場合、確実な税額控除の恩恵と安定した老後資金を築いてくれますが、途中で解約すると元本損失と重い雑所得課税が発生するため、加入期間と自身の財政状況を慎重に検討する必要があります。最近、株式市場がボックス圏に閉じ込められ変動性が大きくなる中、銀行窓口を通じた貯蓄や老後商品への加入需要が増加しています。会社員の金さんは、毎月支払う税金を節約しようと思い立って安易に加入したところ、急な出費が必要になり解約した結果、かえって数百万円の税金を納めなければならなくなりました。このように、商品の構造や特徴を正確に理解せずに加入すると、予期せぬ損失を被る可能性があります。今回の記事では、年金貯蓄保険の実質的な利回りから合理的な活用方法まで、詳しく見ていきましょう。
=
年金貯蓄保険に加入する前に必ず知っておくべきメリットと中途解約時の注意点
1. 年金貯蓄保険の基本構造と税額控除の恩恵
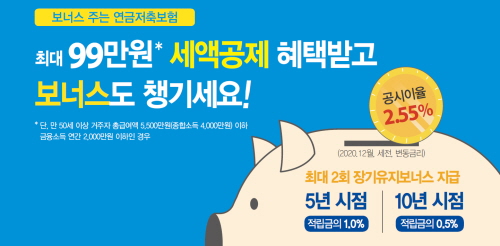
年金貯蓄保険は、毎年納付する金額に対して一定の割合で税額控除を受けられるため、年末調整の必須項目として挙げられています。年金貯蓄単独商品は年間納付額の最大600万ウォンまで控除対象となり、退職年金口座と合算すると最大900万ウォンまで税制優遇措置を受けることができます。毎年支払う所得税の負担を大幅に軽減してくれるため、社会人初年度の人から高所得の会社員まで、魅力的な資産形成手段として注目されています。銀行や保険会社を通じて加入する際、こうした税制優遇措置だけを見て安易に加入するケースが非常に多いです。しかし、税額控除の恩恵の裏に隠れた長期契約義務と手数料体系をまず把握することが賢明です。
実際には、毎月一定額を10年以上誠実に納付しなければ、政府が提供する実質的な節税効果を十分に享受することはできません。周囲の同僚が年末調整で多額の還付金を受けたという話に惹かれて契約してしまうと、後から後悔しやすいです。自分の月収と支出構造に基づき、毎月負担なく支払える金額を設定するプロセスが不可欠です。国家が長期貯蓄を奨励するために作った制度であるため、短期的な利益を狙う目的には全く適していません。したがって、自身の退職時期と資金の流れを事前に予測した上で加入 여부를決定することが安全です。
年金貯蓄保険は年間最大600万ウォンまで税額控除を受けられるため年末調整での節税に有利ですが、10年以上維持しなければ恩恵は維持されません。
2. 低い利回りの現実とファンドとの違い
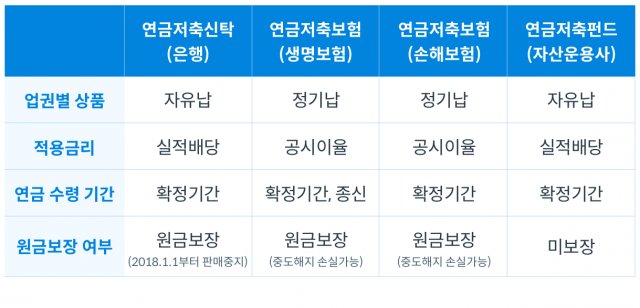
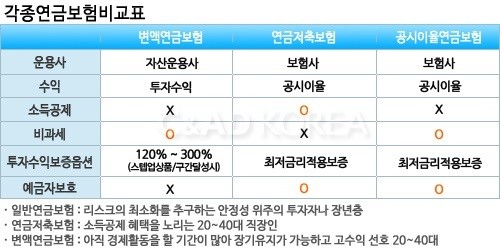
老後資産を積み上げる過程で最も重要に検討すべき指標は、物価上昇率に打ち勝てる投資利回りです。最近の金融業界の資料を見ると、元本利子保証中心の年金貯蓄保険の利回りは、実績分配型商品である年金貯蓄ファンドと比較して著しく低い水準を記録しています。例えば、株式や上場指数ファンド(ETF)に直接投資する方法では年間の二桁の利回りを上げることもありますが、保険商品は元本保証を掲げながら1パーセント未満の低調な利回りに留まるケースが多いです。物価は上がり続けるのに、利息収入が物価上昇率に追いつかなければ、退職時に実際に手元に入るお金の価値は大きく低下するしかありません。
銀行や保険会社の窓口担当者の勧誘だけを信じて安定性だけを追い求めると、老後資金の実質的な購買力が低下する状況に直面する可能性があります。自営業をしていた朴さんは、「安全だ」という言葉だけを信じて年金貯蓄保険に加入した後、年金ファンドへの乗り換えを検討すべきか真剣に悩んでいました。元本が保証されるという心理的な安心感は良いですが、長期的に資産を増やす観点では明確な限界が存在します。したがって、安定した元本管理を好む傾向なのか、それとも多少のリスクを負っても高い収益を追求する傾向なのか、自身の投資傾向を確認する必要があります。専門家は、ポートフォリオを構築する際には、自分の年齢と退職までの残り期間を考慮して商品種別を多様化することを助言しています。
年金貯蓄保険は元本が保証される安定性が長所ですが、年金貯蓄ファンドと比較して利回りが大きく低いため、長期的な資産増殖には不利になる可能性があります。
3. 中途解約時に直面する税金爆弾の危険
最も注意すべき点は、契約を維持できず中途解約した際に発生する莫大な経済的損失と税金の追徴です。税制優遇措置を受けた年金貯蓄商品を中途解約すると、これまで受けていた恩恵を返還するだけでなく、雑所得課税の名目で多額の金額が源泉徴収されます。保険会社は解約返戻金を支払う際に税法に基づき高い税率を適用するため、実際に口座に入ってくるお金は元本にも大幅に届かない可能性があります。突然事業資金が必要になったり、失業などで収入が途絶えて保険料を払えなくなり解約したりする事例が周囲で頻繁に発生しています。
結婚資金や住宅購入資金のように数年以内に使う予定のあるお金をこの商品に入れることは、絶対に避けるべき行動です。実際に会社員の李さんは、急な資金必要により加入から3年で商品を解約したところ、元本の相当部分を損出し、さらに税金まで追徴されました。長期貯蓄商品は加入時よりも維持する過程の方がはるかに難しいため、将来の所得変動性まで事前に計算する必要があります。納付期間が10年を超えても、途中で解約すればこれまでの努力が水泡に帰すため、契約前に緊急予備資金を別途確保しておく必要があります。解約返戻金案内書に記載された数字が、自分が想像した金額と全く異なる可能性がある点を常に心に留めておくべきです。
中途解約をすると、これまで受けた税額控除を返還する必要があり、重い雑所得課税が課せられるため、元本損失を被るリスクが非常に大きいです。
4. 契約移管による救済方法と手続き
もし低い利回りや過剰な保険料のために解約を検討している場合、安易に解約する前に口座移管制度を活用するのが 좋습니다。税法上の要件を満たす年金口座間の移転は、単純な引出しや解約とは見なされないため、不要な税金ペナルティを回避できます。既存の保険会社の利回りが低すぎる場合は、証券会社へ口座を丸ごと移管し、直接株式や上場指数ファンドを運用する方式に変更することが可能です。このプロセスを通じて、貴重な税額控除の履歴をそのまま維持しながら、より良い投資先へ資産を切り替える機会が生まれます。
実際に多くの投資家が、保険会社の商品から証券会社のファンド口座への乗り換えを試み、利回りの改善を図っています。銀行や保険会社の担当者が移転を止めても、自身の退職資金を守るために冷静に判断し実行する姿勢が必要です。口座を移す際には、既存商品の解約控除額や手数料の発生有無を慎重に検討し、損益を計算する必要があります。単なる訪問一回で口座移動が完了する場合もありますが、各金融機関間の事務処理に時間がかかる場合があります。退職準備の方向性が変わった場合、無条件に解約するのではなく、まず他の金融機関への口座移転の案を探ることが賢明です。
利回りが不満であれば、解約の代わりに年金口座間の移転制度を活用し、税金上の不利益なしに他の金融機関へ移すことができます。
5. 他の節税商品との比較と賢い選択
市場には年金貯蓄保険以外にも、個人型退職年金や個人総合資産管理口座(ISA)など、様々な節税・貯蓄商品が存在します。個人型退職年金は年金貯蓄と合算してより大きな金額を控除を受けることができますが、中途引出しの条件が厳しく、手数料が発生する可能性があります。一方、個人総合資産管理口座は一定期間内に発生した利益に対して非課税の恩恵を与え、中途引出しが比較的自由的であるため、中期の資産形成に適しています。自身の投資目的が短期的なまとまった資金の確保なのか、それとも退職後の老後生活費の確保なのかによって、選択肢が全く異なります。
社会人初年度の崔さんは、税額控除の限度額を埋めるために無理やり複数の商品に加入したところ、生活費が不足し困窮しました。自分の年収水準と今後の支出計画を総合的に考慮し、最も効率的な商品組み合わせを見つける能力が重要です。退職時期が50代以降と比較的余裕がある場合は収益性の高い商品の比率を増やし、直ちに数年後に資金が必要であれば他の貯蓄方式を選ぶべきです。無分別な加入よりも、一つの主力口座を堅固に維持する戦略の方が長期的にははるかに有利です。専門家の助言や金融監督院の公開資料を参考に、自分にぴったりの資産配分計画を立ててみてください。
個人型退職年金や個人総合資産管理口座など他の節税商品と比較し、自身の投資目的に最適な商品を選択すべきです。
6. 老後準備のための望ましい実践方案
成功した退職生活を作るためには、短期的な税額控除の恩恵だけに惑わされず、長いスパンで資産を管理する姿勢が必要です。年金貯蓄保険は退職後に毎月安定した現金フローを作る頼もしい支え柱になることができますが、管理が疎かになるとかえって損失を被る可能性があります。毎月引き落とされる保険料が家計経済に負担をかけていないかを定期的にチェックし、所得水準の変化に応じて納付金額を調整する必要があります。今後、金融市場の変動性がさらに大きくなる可能性が高いため、固定金利商品と実績分配型商品の比率を適切に維持する知恵が求められます。
周囲の噂や広告に振り回されず、自分の名義の年金口座の状況を統合年金ポータルなどの公共システムで随時確認する習慣を身につけてみてください。今すぐ少し面倒でも、慎重に検討し準備した人だけが、快適で余裕のある老後を迎えることができます。今日からでも自身の支出内訳を整理し、退職時に必要な予想生活費を計算してみる小さな行動を開始することを勧めます。確実な計画と継続的な実行だけが、老後破産を防ぎ、真の経済的自由を贈り物としてくれるでしょう。
継続的な資産チェックと徹底した納付計画に基づき、長期的な老後の現金フローを設計することが何よりも重要です。
よくある質問
=