個人年金は、定年後の安定したキャッシュフローを確保するために、会社員も自営業も必ず準備すべき不可欠な老後対策です。最近の高齢化の急速な進展に伴い、配偶者の収入に頼らず、自分の資産だけで独立した生活を送りたいと考える人々が增加しています。しかし、実際に年金準備を始めると、税金の負担がどの程度になるのか、国民年金とはどのように管理すべきなのかと途方に暮れるばかりです。周囲では年金積立ファンドや年金積立保険などの商品についてよく耳にしますが、自分の状況に何が有利なのか判断するのは容易ではありません。Naver Payのような簡易照会ツールを活用すれば、公的年金と私的年金をまとめて予想受給額を簡単に確認できます。この記事では、個人年金を賢く積み立て、税金の負担を避ける具体的なコツを分かりやすく解説します。
=
個人年金を準備する際に必ず知っておくべき税金と受給額の計算方法
1. 国民年金と個人年金の違い
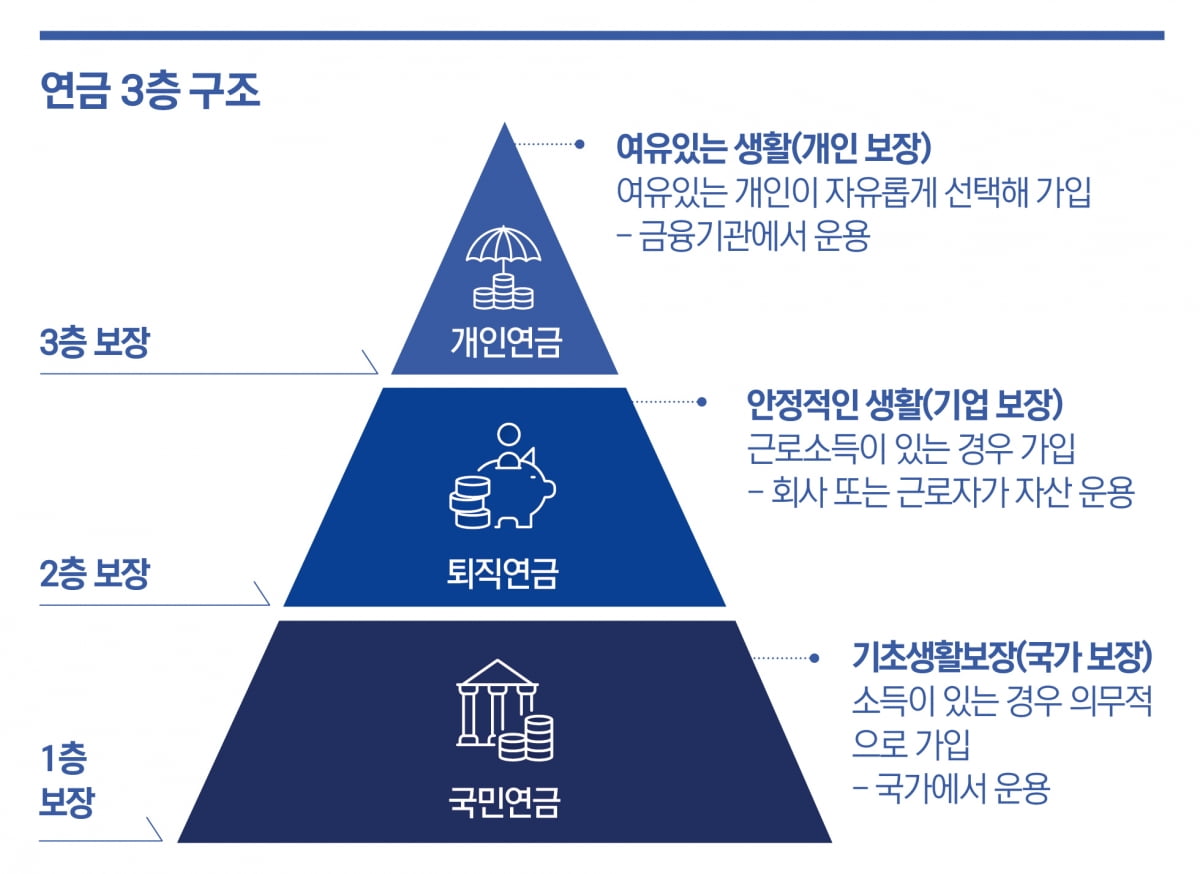
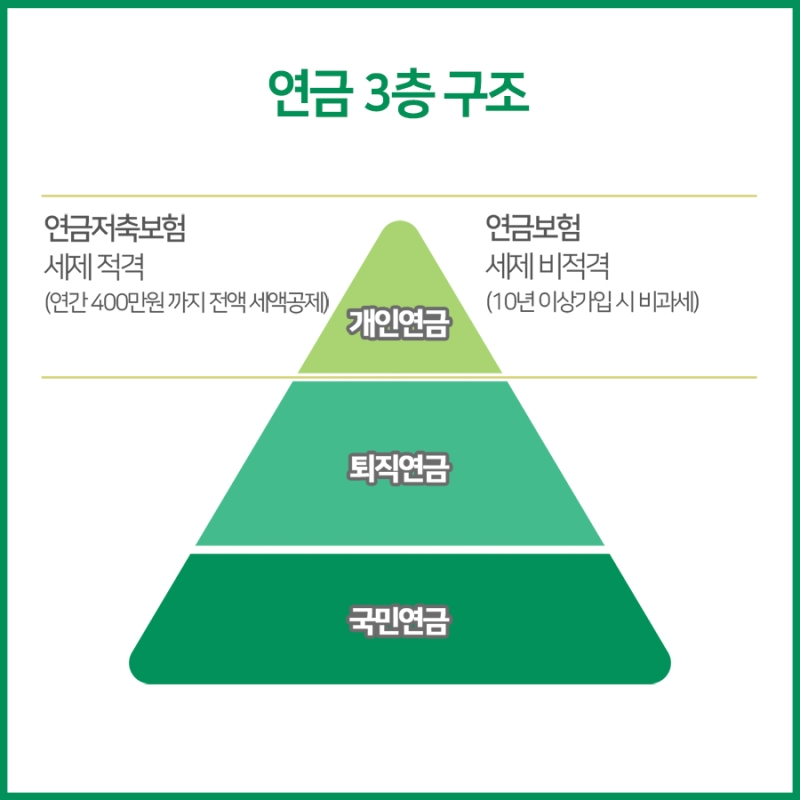
老後準備を始めるとき、最初に直面する悩みは、公的年金である国民年金と私的年金である個人年金をどのような比率でバランスよく組み立てるべきかということです。国民年金は物価上昇率を反映し、生涯にわたって受給できるという強力な利点がありますが、加入期間が短いと実際に受け取る金額が予想より少なくなる可能性があります。実際の統計を見ると、新規の高齢年金受給者の平均加入期間が予想より短く、学業や育児、キャリアの断絶などで生じたブランクを埋めるための追加納付制度を検討するケースが多いです。一方、個人年金は若い頃からコツコツ積み立てたお金を基盤として定年後に受け取る仕組みであるため、完全に個人の貯蓄努力と運用成果に左右されます。会社員がよく加入する年金積立は、一定の条件を満たせば年末調整で税額控除の恩恵も受けられるため、一石二鳥の効果があります。したがって、国民年金だけでは豊かな老後生活費を賄うのが難しいため、個人年金を通じて不足分を必ず補完する必要があります。個人年金を追加で準備する際は、自分の月収から生活費を差し引いた残りの金額がいくらになるかを冷静に計算するプロセスが不可欠です。例えば、50代の会社員が子供の教育費と住居費を差し引いた余剰資金で年金納付額を設定しようとする場合、収入が途切れる時期に備えて事前に計算しておかなければ、大きな困難に直面します。国民年金の任意加入と個人年金のどちらに優先的に資金を充てるべきか悩む人も多いですが、税額控除の恩恵と柔軟性を慎重に比較して選択すれば後悔しません。
国民年金の不足している加入期間を埋め、老後収入を確実に確保するには、個人年金による追加貯蓄と税額控除の活用が不可欠です。
2. 個人年金の税金負担を避ける基準
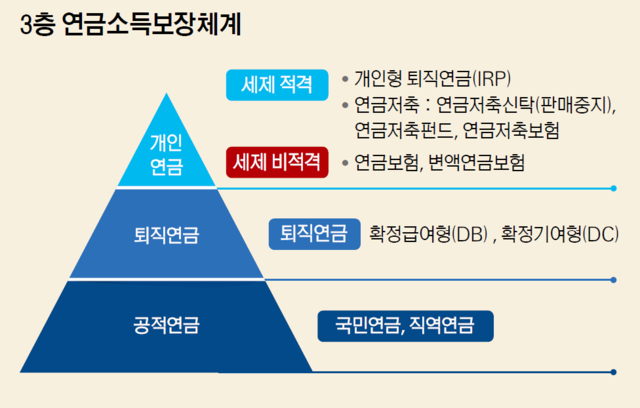
定年後、コツコツ積み立てた個人年金の受給が始まるとき、最も恐れる部分は税金と健康保険料の負担です。年間受給する私的年金の収入が一定額を超えると、重い税金負担にならないかと心配する声が現場で非常に多く聞かれます。実際に、年間私的年金受給額が1,500万ウォンを超える場合、15%の税率で分離課税を選択するか、それとも他の総合所得と合算して総合課税で申告するか、自分に有利な方を検討する必要があります。税金の計算構造を正確に知らずに年金を受給し、突然増えた税金の通知書を受け取って慌てるケースが周囲でしばしば発生しています。定年前に金融知識を身につけるため、地域住民が参加するマネー管理アカデミーのような教育プログラムに登録し、税金と健康保険料の相関関係を学ぶ人も多くいます。年金受給額が増えると、健康保険料の地域加入者への転換時に扶養家族の資格を失う可能性があるため、受給時期と金額を分散させる戦略が非常に賢明です。毎月受け取る年金の額を調整し、税率区分を下げる方法を使えば、不要な支出を大幅に削減できます。
年間私的年金受給額が1,500万ウォンを超える場合は、分離課税と総合課税のうち有利な方式を選択することで、重い税金負担を防げます。
3. Naver Payで予想受給額を簡単に照会する
自分がこれまで準備してきた年金が老後にどれくらいの金額になるのか一目で把握することは、定年準備の出発点です。過去には各金融機関ごとにログインし、公的認証書を入力する必要があったため、年金照会が面倒な宿題のように感じられました。しかし、最近ではNaver Payのような統合金融プラットフォームを通じて、国民年金はもちろん、各種個人年金まで一度に連携して照会できます。実際に確認してみたら、現在まで積み立てた金額だけでなく、65歳以降に毎月いくら受け取れるかの予想受給額まで非常に親切に計算されており、思わず感嘆が漏れました。このような便利な機能を活用すれば、自分が定年時に目標とする金額に対してどれほど不足しているかをリアルタイムで目で確認できます。毎月のコーヒー代や不要な外食費を節約して年金積立ファンドへの自動振替を設定しておく動機付けが自然と生まれます。金融アプリで提供されるシミュレーション機能を通じて、納付額を少しずつ増やしながら将来のキャッシュフローを視覚的にチェックする習慣が重要です。
Naver Payなどの統合金融プラットフォームを活用すれば、公的年金と個人年金の予想受給額を一目で簡単に確認できます。
4. 50代会社員の現実的な年金貯蓄戦略
子供が大学に入学したり、まとまった出費が生じる時期を控えた50代の会社員は、年金納付と生活費の間で深い悩みに陥ります。例えば、収入が安定していた人が突然休職したり会社を辞めたりすると、定期的な収入が途絶え、年金口座に余裕資金を入れるのが難しくなります。実際に、数年分の緊急資金と固定支出を事前に計算しておかなければ、順調に維持していた個人年金口座を中途解約してしまう残念な事態が起きることもあります。中途解約をすると、これまで受けていた税額控除の恩恵を返還しなければならないだけでなく、複利効果も完全に失われます。したがって、収入の変化が見込まれる時期には、年金納付額に無理にこだわるのではなく、一時的に減額したり納付猶予制度を活用したりする柔軟性が求められます。とはいえ、全く貯蓄を手を引くと定年後の生活が非常に厳しくなるため、耐えられる最低限のラインを守る事が賢明です。周囲の金融専門家への相談を通じて自分の資産状況を客観的にチェックし、不要な保険や株式資産を整理して年金財源に再配分すべきです。
50代以降に収入変動が生じた場合、無理な納付よりも資産状況を点検し、柔軟に年金口座を維持する戦略が不可欠です。
5. 高齢層の独立した生活と年金の役割
配偶者の収入や子供の扶養に完全に依存せず、自分の力で堂々と生きていく高齢層の姿が新たな社会的風俗として定着しました。実際に60歳以上の単身世帯や離婚した人口が急増する中、再婚よりも自分の資産と年金で老後を独立して送ろうとする人々が增加しています。このような変化は、個人が享受できる選択肢が 그만큼広がったことを意味しますが、逆にすべての経済的責任を自分で背負わなければならないということでもあります。若い頃からしっかり準備した個人年金がなければ、独立した生活は遠い夢に過ぎず、常に経済的不安に苦しむことになります。定年後に趣味を楽しみ、友人と交流し、余裕のある時間を過ごすためには、毎月口座に入金される安定した年金が最高の支えになります。国家が支給する国民年金だけに頼るのではなく、自分で準備した個人年金の柱がもう一つあれば、安心して旅行にも行き、医療費も解決できます。自分を最も確実に守る武器は、結局若い頃からコツコツ積み立ててきた年金資産であることを心に刻むべきです。
高齢層が独立かつ安定した生活を維持するには、若い頃からコツコツ準備した個人年金が最も強力な支えになります。
6. 成功した定年を迎えるための実践案
個人年金は一夜にして完成するものではなく、長い時間にわたる継続的な関心と小さな実践が積み重なることで初めて実を結ぶ長距離レースです。今日すぐにスマートフォンを起動して、自分が加入している年金商品を照会し、予想受給額が老後生活費として十分かどうか冷静に評価することを推奨します。税金の恩恵を丁寧に受け取りながら、収入水準に合った最適な商品を選び、余裕が生まれたら追加納付を実践する姿勢が成功した定年を作ります。今後、金融環境と税法が引き続き変わることがあるため、関連ニュースや情報に耳を傾ける勤勉さも忘れてはいけません。未来の豊かな生活は、まさに今日自分が下す小さな金融決定の一つから始まるという事実を覚えておいてください。今すぐに年金口座を点検し、確実な老後に向けた第一歩を堂々と踏み出しましょう。
今すぐに年金口座を照会し、税金の恩恵と納付額を点検して、成功した定年に向けた実践を始めましょう。
よくある質問
=