年金貯蓄保険は、安定した老後資金を準備したい方にとって依然として魅力的な選択肢ですが、安易に加入すると大きな損失を被る可能性があるため注意が必要です。最近、銀行や保険会社では確定利回りを訴求して加入を促していますが、自身の投資性向や退職時期に合致しない場合は、困った状況に陥りかねません。昨年、会社員の金さんは年末調整の税額控除のメリットだけを期待して年金貯蓄保険に加入しましたが、数年後に急な資金必要により解約したところ、莫大な税金の負担を強いられることになりました。この記事では、年金貯蓄保険の正確な構造とメリット・デメリット、そして他の退職準備商品との違いを徹底的に掘り下げていきます。自分に合った商品かどうかを慎重に検討し、賢明な決定を下すのに大きく役立つでしょう。これから複雑な金融商品の隠された真実を一つずつ分かりやすく解説していきます。
=
年金貯蓄保険に加入する前に必ず知るべきメリット・デメリットと利回りの比較分析
1. 確定利回りと税額控除のメリットの魅力
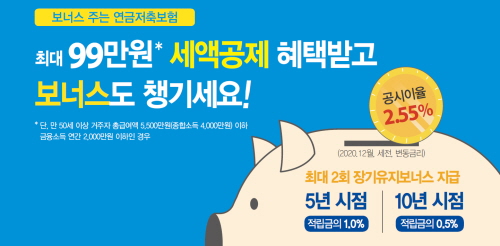
年金貯蓄保険は、国が提供する年末調整の税額控除のメリットを十分に享受しながら、元本損失のリスクなしに安定した利子を受け取れる代表的な商品です。年間最大拠出額の一定限度額内で税額控除を受けられるため、毎年訪れる年末調整シーズンには会社員の必須アイテムとして挙げられることが多いです。最近の市場環境の不安定化に伴い、大手保険会社を中心に確定利回りを提供する商品が再び注目される傾向にあります。銀行に単にお金を預けるよりも、長期的な節税効果を享受しながら確実な利子を得られる点が大きなメリットです。特に株式市場のボラティリティに疲れた投資家たちが、元本保証でありながら老後を少しずつ準備できる手段としてこの商品を探しています。
しかし、こうした目の前のメリットだけを信じて加入すると困ったことになるため、全体の構造をよく確認する必要があります。税額控除を受けるということは、後で年金を受給する際に年金所得税を納めなければならないことを意味するため、税金の繰延べ効果として理解すべきです。現在の税金を節約してくれる点は確かに魅力的ですが、退職後の実際の受取額が想像より少なくなる可能性があることを念頭に置く必要があります。周囲の知人の推薦や銀行員の話だけを信じて安易に加入するのではなく、自身の収入水準と将来のキャッシュフローを徹底的に計算するプロセスが不可欠です。長期間にわたって継続的に拠出できる余裕があるかどうか、自分に問いかけることが何よりも重要です。
年金貯蓄保険は確定利回りと税額控除という強力な武器を持っていますが、まず長期的な維持能力を確認する必要があります。
2. 致命的なデメリット、中途解約リスクと低い利回り
年金貯蓄保険の最大のデメリットは、加入後数年以内に解約すると元本損失が非常に大きいだけでなく、雑所得課税が課される点です。多くの人がまとまったお金が必要になったときにいつでも解約して使えると安易に考えていますが、実際には拠出した元本よりもはるかに少ない金額しか戻ってきません。保険会社の特性上、契約初期に事業費や募集手数料を多く差し引くため、数年間積み立てたお金を中途解約すると返戻率が極めて低くなります。実際に社会人初期に何も知らずに加入した保険を3年で解約したところ、元本の半分も取り戻せなかったという悲しい話は身近に簡単にみられます。
さらに、最近の物価上昇率を考慮すると、年金貯蓄保険の低調な利回りは老後対策手段として致命的な弱点となり得ます。ここ数年の統計を見ると、ファンドや上場投資信託(ETF)中心の投資型商品と比較して、保険会社商品の利回り格差が非常に大きく開いています。元本保証という安定性がある一方で、物価上昇に追いつけず、老後の実質的な購買力が低下するリスクが常に存在します。したがって、安定性だけを追求して退職後に貧困層に陥る可能性があるという警告を軽く見てはいけません。投資性向がどれほど保守的であっても、物価上昇率に防衛できる最低限の資産増殖経路を確保する必要があります。
初期の中途解約時には深刻な元本損失と税金の負担に直面する可能性があり、低い利回りは物価上昇に追いつけません。
3. 年金貯蓄ファンドとの決定的な違いの比較
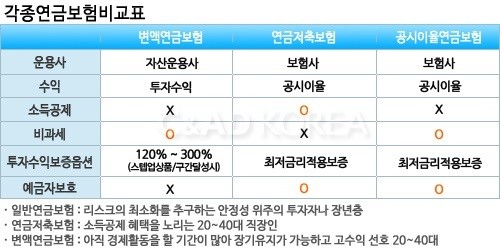
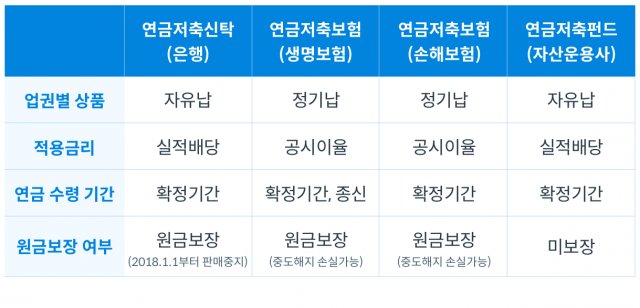
同じ「年金貯蓄」という名前を持っていても、保険会社と証券会社が販売する商品は資産運用方法において天と地ほどの違いがあります。証券会社が運用する商品は、口座内で株式型上場投資信託や様々なファンドに直接投資して高い収益を追求できるのに対し、保険は確定された利回りで運用されます。若い頃は積極的に資産を築く必要があるため、株式型資産の比率を高めることが有利ですが、この場合保険商品は複利効果を十分に享受しにくいのです。実際に両商品の長期利回りを比較すると、莫大な格差が生じるため、退職時期がまだ遠い若年層には保険よりも投資型口座の方がはるかに有利だという意見が優勢です。
では、無条件に証券会社の投資型商品が良いと断定できるかというと、そうではありません。人によって耐えられるリスクの大きさが異なるからです。毎日変動する株価指数を見て心臓がドキドキして眠れないような人にとっては、安心して利子がコツコツ積み上がる保険商品の方が精神的な健康に良いかもしれません。重要なのは、他人が良いと言う商品を安易に真似て加入するのではなく、自分の年齢や経済状況、そして投資哲学に合わせて選択することです。既に加入した保険を後悔しているのであれば、無条件に解約するのではなく、他の金融機関の同種の口座に移す方法も検討できます。商品間のメリット・デメリットを正確に理解し比較するプロセスこそが、老後破産を防ぐ唯一の盾です。
年金貯蓄保険は安定した利回り中心ですが、証券会社商品は直接投資を通じて高い収益を狙えるため、性向に応じた選択が必要です。
4. 口座移管制度を活用した賢明な乗り換え
既に加入している年金貯蓄保険の低い利回りや過剰な事業費のために後悔しているのであれば、解約せずに他の金融機関に移すことができる制度を活用すべきです。多くの消費者は商品を換えたいときに安易に解約してお金を引き出そうとしますが、この場合莫大な税金と手数料の負担を強いられるため、絶対に避けるべきです。所得税法によると、一定の条件を満たす口座間の移転は引き出しとは見なされないため、既存の税額控除のメリットをそのまま維持しながら機関を変更できます。例えば、A保険会社に加入していた資産をB証券会社の投資型口座にそのまま移し、様々な上場投資信託に投資する形に転換することが可能です。
このような口座移管制度を利用する際には、既存商品の解約控除額や追加で発生する手数料があるかどうかを慎重に検討する必要があります。担当窓口の職員や専門家の相談を通じて、現在の状態で移すのが得策なのか、それとももう少し維持する方が良のかを綿密に検討すべきです。安易に移した結果、かえって損をする場合も稀に発生するため、移転先の金融機関に直接問い合わせ、正確な予想額を出してもらうのが賢明です。自分の貴重な老後資金が不要な手数料で漏れ出さないように管理することは、完全に本人の責任です。面倒だからと放置しておくと、10年後、20年後に後悔しても取り返しがつかないため、今すぐ口座の状態を確認すべきです。
中途解約の代わりに口座移管制度を活用すれば、税制優遇を維持しながらより有利な商品に乗り換えられます。
5. 他の老後準備商品との比較分析
完璧な老後を設計するためには、年金貯蓄保険だけでなく、個人型退職年金や一般の個人総合資産管理口座などの様々な金融商品との違いを正確に知る必要があります。個人型退職年金は退職金を一緒に運用しながら追加拠出を通じて税額控除の限度額を増やせますが、株式型資産の投資比率に制限があり、保守的に運用されます。一方、個人総合資産管理口座は税額控除は受けられませんが、非課税と分離課税のメリットを同時に享受できるため、中期資金の準備に非常に適しています。それぞれの商品ごとに目的やメリットが千差万別なので、自分の年齢層や退職時期に合わせてポートフォリオを多様に構成することが重要です。
社会人初期には柔軟にお金を使える中期口座を活用し、収入が本格的に増加する時期に税額控除の限度額を満たすために年金口座を組み合わせる戦略が良いです。一つの商品だけに全財産を集中させる方法は、経済的な変化に対して非常に脆弱なため、絶対に推奨しない方法です。専門家は、安定したキャッシュフローを作る保険と積極的に資産を築く投資型商品を適切に配分することを推奨しています。自分の収入から毎月固定的に出せる金額を現実的に算定し、無理のない範囲で老後準備を開始することで、中途放棄を防ぐことができます。老後準備は短距離走ではなく、平原を完走するマラソンのようなものなので、息を長く持って取り組む必要があります。
個人型退職年金や総合資産管理口座などの他の節税商品と比較し、自分に最適化された組み合わせを見つける必要があります。
6. 成功した老後のための最終提言
年金貯蓄保険はメリットとデメリットが明確に分かれる商品なので、盲目的な期待よりも冷静な分析に基づいてアプローチすることで、後悔しなくなります。安定した元本保証を望み、株式市場のリスクを全く耐えられない保守的な投資家であれば、この商品は優れた代替案となり得ます。しかし、物価上昇に打ち勝ち、より大きな資産増殖を望む人であれば、証券会社の投資型商品や口座移転を積極的に検討すべきです。今日すぐに自分の保険証券を取り出し、拠出期間と予想返戻率を慎重に確認し、専門家の助言を受けてポートフォリオを再編成してください。
退職後の人生は想像以上に長く、準備されていない老後は私たちを深い沼に陥れる可能性があります。今注ぐ小さな関心と努力の差が、将来の余裕があり豊かな老後を決定づける最も重要な鍵となるでしょう。他人の言葉に流されず、自分の資産状況と退職時期を直視し、黙々と道を歩む知恵が必要です。この記事を通じて、しばらく忘れていた自分の年金口座を開き、遅くなる前に賢明な退職戦略を立てることを心から応援します。
盲目的な加入や放置をやめ、自分の性向に合った冷静な点検を通じて安定した退職を準備すべきです。
よくある質問
=