年金積立ファンドは、毎年の年末調整で確実に税金を還付してもらいながら、同時に退職後の資産を積み立てられる最も強力な節税金融商品です。最近では株式や指数連動型上場投資信託(ETF)に直接投資したいという資金が大幅に集まり、多くのサラリーマンにとって必須の口座として定着しました。単に銀行預金にお金を預けておく時代は終わり、自分で投資銘柄を選択して成長性に資産を集中させる方式が主流になっています。かつては退職準備は遠い将来の話のように感じられましたが、今は社会人生活が始まった瞬間から徹底的な税金節約と資産増殖戦略を立てる必要があります。この記事では、年金積立ファンドの具体的な特典から税額控除限度額を最大化する方法、そして失敗しない投資銘柄構成のコツまで、一つずつ詳しく見ていきましょう。
=
年金積立ファンドの税額控除限度額と老後対策ポートフォリオ戦略まとめ
1. 年金積立ファンドとは
年金積立ファンドとは、証券会社で開設し、株式や債券、上場投資信託(ETF)などに自由に投資できる個人積立年金口座です。通常の株式口座とは異なり、国が老後保障を奨励するために強力な節税特典を付与している点が最大の特色です。サラリーマンにとって、毎年の年末調整シーズンに税金の還付を受けるために必ずチェックすべき必須口座として挙げられています。
周りを見渡すと、毎年税金の負担にため息をついていた同僚がこの口座を通じて数十万ウォンを還付されている姿を頻繁に見かけます。銀行で販売されている年金積立信託や保険商品とは異なり、加入者が市場状況に合わせて優良な商品を選び、交換することができます。そのため、物価上昇率を防衛し、積極的に資産を増やしていくために非常に有利な条件を備えています。
年金積立ファンドは証券会社を通じて加入し、直接投資で資産を増やし、税制特典も受けられる口座です。
2. 税額控除限度額と節税効果
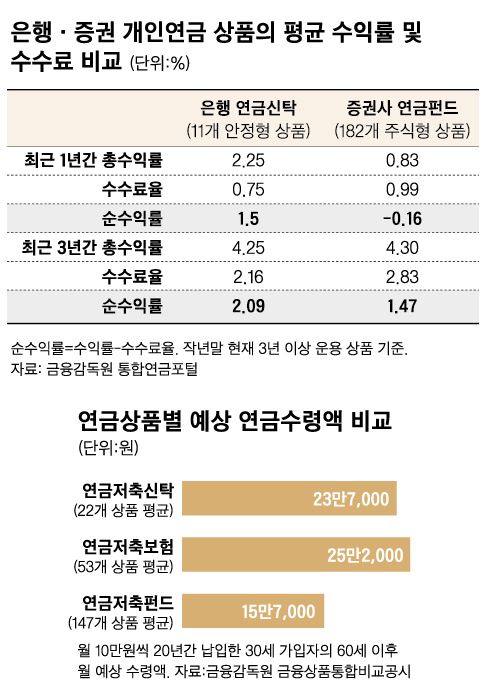
年金積立ファンドに積立する金額は、年末調整時に税額控除特典を受けることができ、サラリーマンにとって13ヶ月目の給料を生み出すチートキーと呼ばれています。年金積立単独口座では年間最大600万ウォンまで積立金額に対する控除を受けられ、個人型退職年金(IRP)口座と合算すると最大900万ウォンまで限度額が増えます。総給与が5,500万ウォン以下のサラリーマンは16.5%の控除率が適用され、最大148万5千ウォンの税金を還付してもらうことができます。
総給与が5,500万ウォンを超えるサラリーマンでも13.2%の控除率が適用され、かなりの金額を還付される喜びを味わえます。毎月一定の金額を自動振替で積立し続けていると、いつの間にか年末調整書類を提出した際に還付額が表示されるのを直接確認できます。こうして還付されたお金を再投資したり生活費に充てたりすれば、家計経済に実質的な助けになります。
年金積立ファンドは年間最大600万ウォンの積立限度額内で、最大16.5%まで税額控除を受けることができます。
3. リスク資産比率制限なしの投資メリット
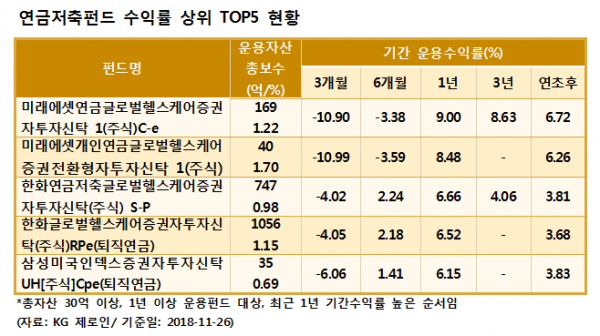
一般的な退職年金口座とは異なり、年金積立ファンドは株式型資産や上場投資信託(ETF)の組み入れ比率に一切制限がないという大きな強みを持っています。退職年金口座では安全資産を必ず30%以上確保しなければなりませんが、年金積立ファンドはポートフォリオの100%を株式型資産で埋めることができます。したがって、若いサラリーマンや退職まで時間がまだ多い投資家は、攻撃的な成長性に専念できます。
実際、多くの投資家が米国代表指数を追跡する上場投資信託(ETF)やナスダック指数関連商品に資産の大部分を投資し、高い収益率を上げています。毎月給料日になると、米国S&P 500やナスダック 100指数を追跡する商品を数週間ずつ継続的に購入する積立投資がサラリーマンの間で流行っています。市場が短期的に下落しても、長期的な視点で上昇傾向にある株式市場の特性を信じ、数量の積み上げに集中する方式です。
年金積立ファンドは株式型資産の比率制限がないため、100%株式型商品で攻撃的な運用が可能です。
4. 老後ポートフォリオ構成戦略
成功した退職資金を作るためには、変動性に揺さぶられない自分だけの明確なポートフォリオ分散戦略が必須です。資産の相当部分は、米国大型ハイテク株や世界中の優良企業を含む指数追跡商品に投資し、資本利益を最大化すべきです。残りの一部の資産は、市場下落期に防御力を高めてくれる配当株や債券型商品を混ぜるのが賢い方法です。
毎日株価チャートを見てストレスを受けるよりも、決まった日に自動で買い付けが行われるようにシステムを設定しておく方が精神衛生に良いです。株価が下落する相場では、より多くの数量を安く買い付けられるというマインドで継続的に口座を管理することで、成功確率が高まります。周りの噂に流されて頻繁に銘柄を替えるよりも、長期的に生き残る優良な指数に粘り強く留まることが核心です。
米国代表指数追跡商品を軸に、毎月継続的に積立買い付けを続けることがポートフォリオの核心です。
5. 年金受給時の税金特典
積立期間が終わり、年齢を重ねて年金を受給する時点でも、年金積立ファンドは驚くべき節税の長所を継続的に発揮します。55歳以降に年金形式で受給する場合、通常の所得税の代わりに年齢に応じて3.3%から5.5%の非常に低い年金所得税のみを納めれば済みます。年間受給額が1,500万ウォンを超えると、総合所得税と分離課税を選択でき、税金負担を大幅に軽減できます。
退職後に毎月一定の現金フローを生み出す過程で、税金の負担を心配しなくて済むという点は、退職者にとって大きな安心感を与えます。若いうちからコツコツと積み立ててきたお金が、老後に確かな家賃のような現金パイプラインの役割を果たし、快適な老後生活を保障します。現在の年末調整特典だけでなく、遠い将来の受給段階まで考慮すれば、年金積立ファンドは選択ではなく必須の金融商品です。
55歳以降に年金として受給すると、3.3%から5.5%の低税率課税特典を受けることができます。
6. 注意事項と加入見通し
年金積立ファンドは数十年間お金を拘束して長期投資しなければならない商品であるため、中途解約時には税制特典を返還する不利益が生じる可能性があります。したがって、直ちに数年以内に使う予定のある資金は絶対に投入せず、老後準備と税額控除目的の余裕資金のみで活用すべきです。今後、高齢化社会が急速に進むにつれ、税金を節約し老後を準備したいとするサラリーマンの流入はさらに加速すると見込まれます。
今すぐ近くの証券会社のアプリを開き、年金積立口座を開設した後、毎月対応できる金額から自動振替を開始することをお勧めします。小さな金額でもコツコツと積み重なると、いつの間にか巨大な資産に成長している口座を発見して微笑む日が必ず訪れます。今日から賢い節税投資を開始し、豊かで余裕のある退職生活を自ら準備していきましょう。
中途解約時に不利益があるため、長期維持可能な余裕資金で始めるべきであり、今後その重要性はさらに大きくなるでしょう。
よくある質問
=