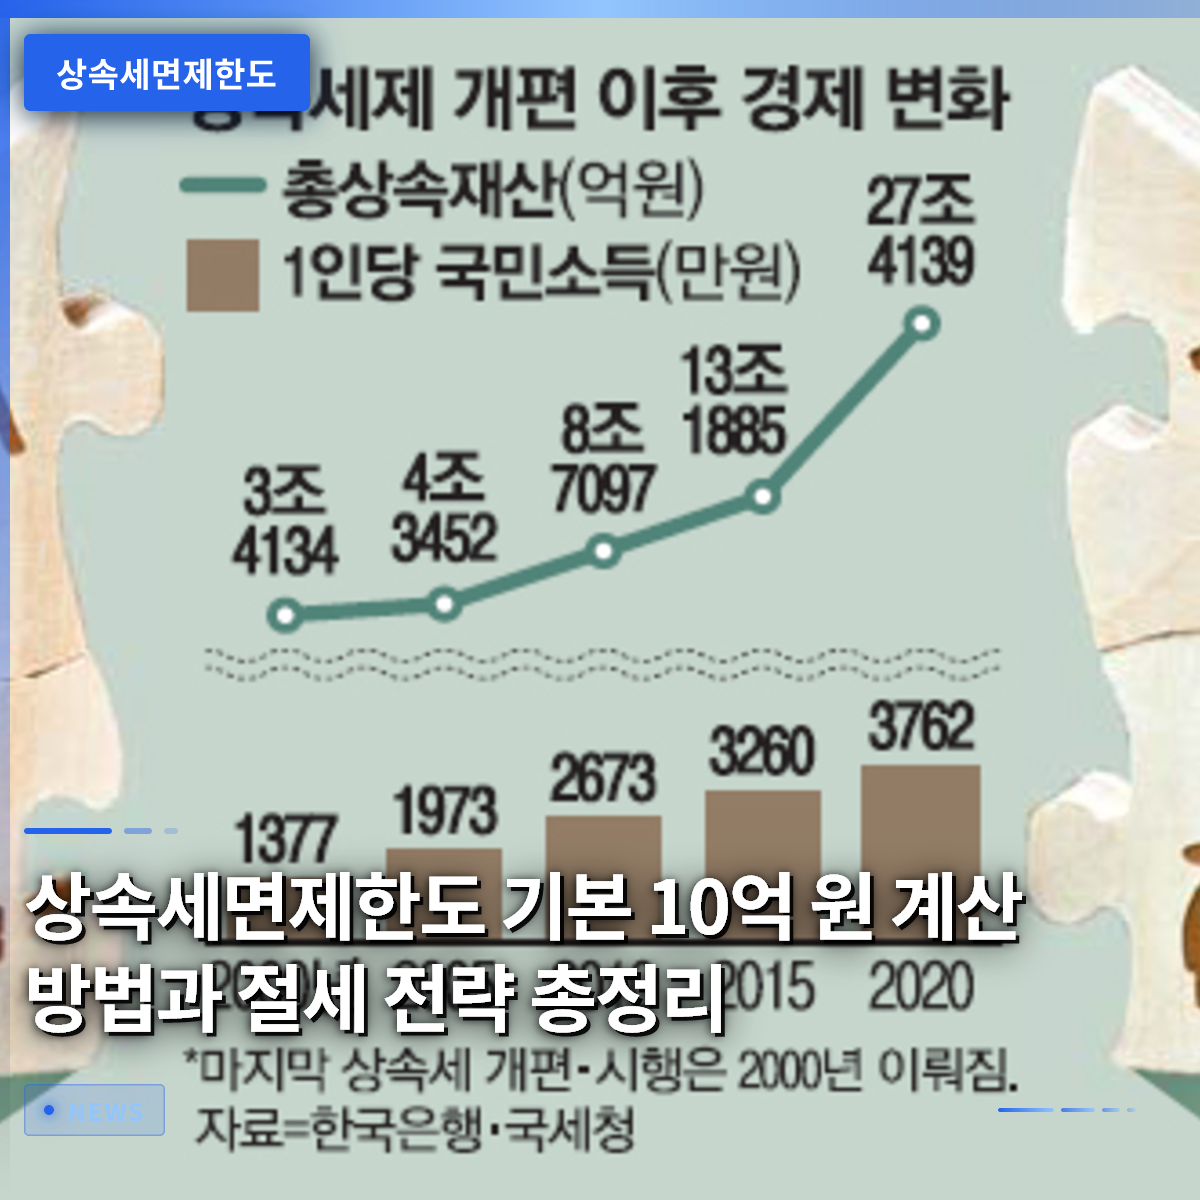
相続税非課税限度額は単に一つの数字で決まっているわけではなく、複数の控除制度を合算して決定されるため、子どもや配偶者がいる場合、基本的には10億ウォンまで税金を支払わないケースが多いです。親が残した家一軒と財産のために、税金の爆弾を食らうのではないかと心配している方が本当に多いですが、制度を正確に知っていれば、十分に合法的に税金を減らすことができます。例えば、ソウルにマンション一軒を持つ普通の家庭でも、配偶者と子どもが一緒に相続すれば、非課税枠を十分に活用できます。国税庁のホームタックス(HomeTax)が提供するシミュレーションプログラムを使えば、予想税額と控除額を事前に把握できるので、大きな助けになります。今回の記事では、相続税非課税限度額の隠れた基準と具体的な計算方法、そして賢い備え方まで詳しく見ていきましょう。複雑にしか見えなかった相続税計算の秘密を解き明かし、家族の大切な資産を守る方法を今から確認してください。
=
相続税非課税限度額の基本10億ウォン、計算方法と節税戦略の総まとめ
1. 相続税非課税限度額の基本概念と10億ウォンの真実
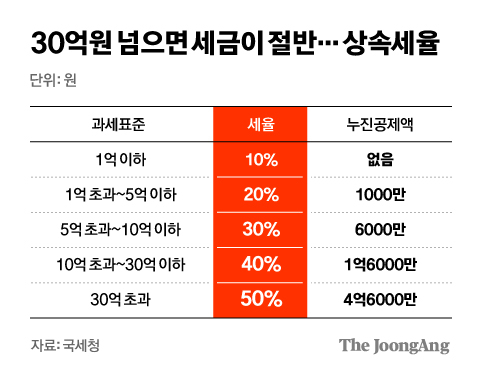
「相続税非課税限度額」という言葉は日常でよく使われますが、税法上の正確な用語は「相続控除限度額」を意味します。多くの人が、親の財産が10億ウォンを超えれば必ず税金を支払わなければならないと誤解していますが、これは基礎控除と一括控除、そして配偶者控除の構造を一緒に見なければ正確に理解できません。子どもがいる家庭であれば、基本的に基礎控除2億ウォンとその他の人的控除を合算するか、一括控除5億ウォンを選択して控除を受けることができます。これに加えて、配偶者が生存していれば、配偶者相続控除として最低5億ウォンを追加で認められるため、10億ウォンという基準が自然に完成します。もし子どもだけで配偶者がいない状況であれば、一括控除5億ウォンのみが適用されるため、非課税限度額が大幅に減少し、特別な注意が必要です。このように、家族構成の生存状況と法定相続分によって非課税限度額が天と地ほど異なる点を必ず覚えておいてください。
実際にソウルに住むキムさんは、父が亡くなった後、残された12億ウォン相当のマンションを母と自分が共同で相続する際、税金の心配で夜も眠れませんでした。周囲から「10億ウォンを超えれば必ず税金を支払わなければならない」と聞いていたため、国税庁に莫大な税金を納めなければならないと思っていたのです。しかし、税務専門家の助けを借りて計算してみると、配偶者控除と一括控除の両方を適用され、実際に支払うべき相続税はほぼないことがわかりました。このように、個別の家庭の状況に合った控除項目を丁寧に確認すれば、思っているよりもはるかに多くの金額を税金なしで受け継ぐことができます。安易に他人の話だけを信じて恐れるのではなく、自分たちの家族に適用される正確な控除額を算出してみることが何よりも重要です。
相続税非課税限度額は固定された金額ではなく、配偶者と子どもの有無によって異なり、基本的に10億ウォン前後の控除メリットを受けられます。
2. 配偶者相続控除の隠れた罠と最大30億ウォンの活用方法
配偶者相続控除は、法定相続分の限度内で実際に相続した財産の価額を最大30億ウォンまで控除してくれる、非常に強力な節税ツールです。もし配偶者が一銭も相続せず、子どもたちが全財産を受け取った場合、配偶者控除は0ウォンとなり、非課税限度額は5億ウォンにまで急落します。したがって、残された配偶者の老後の生活安定と節税という二兎を追うためには、配偶者の名義で一定割合以上の財産を必ず分割する必要があります。大邱国税庁の最近の事例のように、配偶者控除限度額を計算する際に法定相続分を誤って適用したり、書類を漏らしたりすると、高額な追徴金を課される可能性があるため注意が必要です。配偶者が実際に受け取る財産がなかったり、形式的に名前を載せただけだったりすると、国税庁の税務調査の過程で致命的な問題になる可能性があります。
地方に住むパクさんは、母が亡くなった際、父が生存していたにもかかわらず、税金申告を簡素に処理しようとして、財産を全額子どもの名義に移転しました。後に国税庁から大規模な税務調査が入り、配偶者控除を一切認められなかったため、数億ウォンの加算税を含む爆弾のような通知書を受け取ることになりました。配偶者控除は、必ず実際の相続財産分割協議書が存在し、申告期限内に税務署に正確な申告書類を提出した場合にのみ効力が発生します。無意識に見過ごした一枚の書類のために、何年もかけて貯めた財産が税金で消えてしまう可能性があるため、専門家のレビューを受けるのが安全です。配偶者の 몫を適切に配分するだけでも、相続税の負担を劇的に下げられる点を絶対に忘れないでください。
配偶者相続控除は実際に相続した財産がある場合にのみ認められ、最大30億ウォンまで控除を受けて税金を大きく節約できます。
3. 生前贈与財産価額の合算と10年規定のすべて
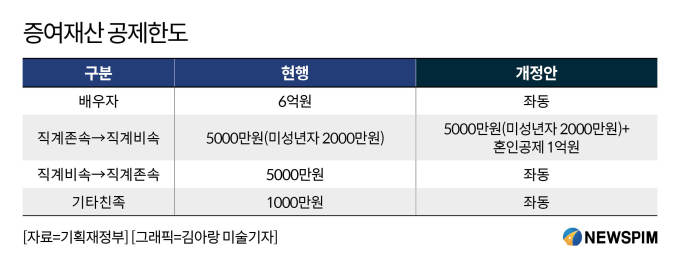
相続税非課税限度額を計算する際、被相続人が死亡する前に相続人に事前に渡した財産がある場合、必ず合算して計算しなければなりません。現行の税法上、相続人には死亡前10年以内に贈与した財産の価額が相続税課税価額にそのまま加算されるため、事前に丁寧な確認が必須です。子どもたちに祝儀や生活費を少しずつ渡したことは、社会通念上認められる範囲であれば問題ありませんが、高額な不動産や株式を事前に渡していた場合は話が異なります。この過程で10年合算課税規定を見落とし、そのまま見過ごして、後に国税庁のコンピュータ網で摘発され、加算税の爆弾を食らう事例が相次いでいます。したがって、資産を譲渡する際は、一度にまとめて渡すのではなく、長期的な視点を持って事前に分散して贈与する計画を立てることが有利です。
事業を運営していたチョイさんは、数年前に息子にマンション購入資金として3億ウォンを無償で貸与しましたが、借用書も書かず、税金申告も漏らしました。今回、父が亡くなり相続税を申告する際、この3億ウォンが生前贈与財産としてそのまま合算され、相続税非課税限度額を超えてしまったため、予想外の税金を支払うことになりました。家族間の金銭取引であっても、客観的な借用書や利息支払内訳がなければ、国税庁はこれを贈与とみなして厳格に課税します。事前に贈与した財産がある場合は、当時の贈与税申告内訳と相続時点の価値を徹底的に照合して、初めて税金の爆弾を避けることができます。相続税は、一日の差や書類の不備でも数千万ウォンの税金が変動する、非常に繊細な領域です。
死亡前10年以内に相続人に贈与した財産は、相続税計算時に合算されるため、生前贈与の内訳を徹底的に管理する必要があります。
4. 国税庁ホームタックスのシミュレーションで非課税限度額と予想税額を確認する
国税庁のホームタックスウェブサイトやモバイルアプリを使えば、誰でも自宅で簡単に相続税のシミュレーションを行え、税務署に行かなくてもおおよその税金を把握できます。相続する総財産の価額と負債、そして配偶者と子どもの人数を正確に入力するだけで、基礎控除と一括控除、および各種税額控除が自動的に計算されます。この過程を通じて、自分たちの家の相続税非課税限度額がいくらなのかを自分の目で直接確認でき、どの控除をさらに活用するのが有利かをシミュレーションできます。ただし、シミュレーションの結果は入力された単純な数値に基づく参考用であるため、実際の申告時には正確な鑑定評価額と金融財産の内訳を反映する必要があります。税務専門家の精密な診断とホームタックスの計算結果を相互検証するのが、最も安全な節税プロセスです。
会社員のチョンさんは、父が亡くなった後、途方に暮れてインターネットを漁っていたところ、国税庁ホームタックスのシミュレーション機能を直接使用してみました。最初は複雑な用語で難しかったですが、案内に従ってマンションの公示価格と預金残高を入力してみると、おおよその非課税限度額と予想税額が一目でわかりました。これを基に、相続税申告期限内に必要な書類を一つずつ準備することができ、税理士事務所を訪れた際もはるかに対話がスムーズでした。漠然と税金がどれくらいかかるか恐れるよりも、このような公式なツールを使って事前に数字で確認することが、メンタルヘルスにも有益です。今すぐホームタックスの画面にアクセスし、自分たちの家族の予想資産規模を代入して、節税戦略を立ててみてください。
国税庁ホームタックスを活用した相続税シミュレーションは、予想非課税限度額と税額を事前に把握し、徹底的な節税戦略を立てるために不可欠です。
5. 見落としがちな追加控除の活用方法と金融財産相続控除
相続税非課税限度額を最大化するためには、基本控除以外にも、金融財産相続控除や同居住宅相続控除のような実用的な制度を漏れなく活用する必要があります。被相続人が残した預金や貯蓄、株式などの純金融財産がある場合、一定金額を追加で控除を受けられるため、現金性資産が多い家庭に大きな助けになります。また、無住宅の子どもが親と10年以上同じ家に同居して親を介護していた場合、住宅価額の相当部分を控除される同居住宅相続控除も適用を受けることができます。これらの追加控除は自動的に適用されるものではなく、納税者が自ら証拠書類を整えて申告した場合にのみメリットを受けられるため、注意が必要です。小さな関心と書類準備の差が、結果的に数千万ウォンから数億ウォンの税金差を生み出す決定的な役割を果たします。
地方で親と長期間同じ家に住んでいたカンさんは、親が亡くなった後、マンションを相続する際に同居住宅相続控除制度を積極的に活用しました。要件を厳格に検討しなければなりませんでしたが、10年以上世帯員を維持して同じ家に住んでいた証拠資料を完璧に整えて提出した結果、莫大な金額の相続税を減免されました。周囲の友人たちはこのような制度があることすら知らず、税金をそのまま全額支払いましたが、カンさんは普段から資産管理と税法の勉強を少ししていたおかげで、大きな利益を得ました。相続税は、知っている分だけ合法的に節約できる冷徹な税金の世界であるため、様々な控除項目を丁寧に照合する必要があります。自分の親が残した大切な資産を守るためには、税法で許可しているすべての合法的なツールを巧みに活用しなければなりません。
金融財産相続控除や同居住宅相続控除のような追加控除制度を積極的に活用すれば、非課税限度額をさらに高めることができます。
6. 相続税申告期限の遵守と税務調査への備え戦略
相続税は、被相続人が死亡した月の末日から6ヶ月以内に必ず管轄税務署に申告・納付しなければならず、この期限を過ぎると重い加算税を課されます。申告期限は余裕があるように見えますが、相続税非課税限度額を正確に計算し、全国の不動産の鑑定評価や預金残高を照会するには、6ヶ月という時間は思っているよりも非常に短いです。相続税申告を完了したからといって、すべての過程が終わるわけではなく、国税庁は数ヶ月にわたる厳格な事後検証と税務調査を行います。この過程で、漏れた財産や虚偽で作成された書類が発見されると、減免された税金はもちろん、加算税まで追徴されるため、最初から透明かつ完璧に申告書を作成する必要があります。家族全員が力を合わせて透明な資産内訳を共有し、専門家と一緒に徹底的に備える姿勢が何よりも重要です。
数年前に父を亡くしたイさんは、申告期限をわずか1週間前に書類を急いで提出する過程で様々なミスを行い、結局国税庁から強硬な事後調査を受けました。非課税限度額だけを信じて安心していたところ、過去の生前贈与内訳が漏れていたことが摘発され、元々支払うべき税金よりもはるかに多い金額を罰金と一緒に納付しなければなりませんでした。この痛い経験を通じて、イさんは相続税は単にお金を払って終わる問題ではなく、徹底的な書類検証と期限遵守が生命線であることを身をもって感じました。今この瞬間にも相続を準備している方々は、余裕を持って6ヶ月のゴールデンタイムを十分に活用し、税理士と一緒に丁寧に書類を検討することを願います。徹底的な事前準備と法的期限の遵守こそが、税金の爆弾から私たちの大切な資産を守る唯一の盾です。
相続税は死亡日が属する月の末日から6ヶ月以内に正確に申告する必要があり、国税庁の税務調査に備えて透明な書類管理が不可欠です。
よくある質問
=