不動産を売却する際に発生する譲渡所得税は、十分に準備をしていないと予期せぬ税金の負担(税金爆弾)として返ってくる可能性があります。本記事の核心結論は、譲渡所得税は売却価格から取得価格と必要経費を差し引いた譲渡利益を基準として課税されるため、正確な必要経費の証憑管理と保有期間の管理こそが最高の節税戦略であるという点です。最近の不動産市場では、多戸所有者への重課税の復活や多様な税制改正により、税金の負担がさらに重くなっています。周囲では、家賃が上がるだろうと無理に売買を進めた結果、莫大な税金を課され後悔しているケースを少なくありません。非課税要件を満たしていると安心して申告を怠り、後から資金の出所説明が困難になる不測の事態が生じることもあります。今回の記事では、譲渡所得税の基本構造から計算方法、そして実生活ですぐに適用できる具体的な節税策まで、詳しく見ていきましょう。
=
譲渡所得税の節税テクニックと計算方法、税金の負担を避ける実践的なコツ
1. 譲渡所得税とは何か
譲渡所得税とは、個人が土地や建物などの不動産を譲渡した際に発生する利益に対して課される税金です。単に家を売っただけで必ずかかるわけではなく、購入価格よりも高い価格で売って利益が出た場合、その利益に対して課税される仕組みです。例えば、5年前に3億ウォンで購入したマンションを最近5億ウォンで売った場合、単純計算で2億ウォンの譲渡利益が発生し、これに税金が課されます。しかし、この過程で家の修繕や購入時に支払った司法書士費用や内装費などの必要経費を控除することができます。これらの必要経費をどれだけ丁寧に管理するかによって課税標準額が全く変わってくるため、領収書の管理が非常に重要です。多くの人が売買価格だけに注意を向け、税金計算で経費を漏らして不必要に多くの税金を納めてしまうミスをしてしまいます。税金を算定する際は、譲渡利益から長期保有特別控除と基礎控除を差し引いた金額である課税標準を算出します。保有期間が長いほど控除 혜택(恩恵)が大きくなるため、急いで売却するのではなく、保有期間を満たす方が有利になる場合があります。ただし、多戸所有者の場合は調整対象地域かどうかや保有する住宅の数に応じて重課税率が適用されるため、一般的な税率と大きく異なります。税法は頻繁に改正されるため、自分が保有する資産が現在どのような規制対象に属しているかを随時確認する習慣が必要です。専門家の相談を受ける前に、自分で基本的な概念を知っておくことで、税理士とのコミュニケーションにおいてもより有利な立場を占めることができます。
譲渡所得税は売買利益から必要経費と控除を差し引いた金額に対して課税されるため、経費の証憑書類を徹底的に集めることが節税の第一歩です。
2. 必要経費と長期保有特別控除の活用
家の修繕に使ったお金がすべて必要経費として認められるわけではなく、どの項目が含まれるかを正確に知る必要があります。壁紙や床材の交換のような単純な消耗品費用は認められにくいですが、ボイラーの交換や増築工事のように資産価値を実質的に高める資本的支出は経費として認められます。実際にソウルに住むキムさんは、古いマンションを売却する際、数年前に使ったサッシ交換工事の領収書を見つけ出し、数千万ウォンの課税標準を下げることができました。もしこれらの領収書を捨てていたり、保管していなかったら、そのまま税金爆弾を食らうところだった驚くべき状況でした。したがって、内装や修繕を行う際は、必ず現金領収書や請求書を受け取り、送金確認書とともに安全な場所に保管しておく必要があります。長期保有特別控除とは、一つの住宅を長期間保有し居住した場合、譲渡利益から一定の割合を控除してくれる非常にありがたい制度です。1世帯1住宅の場合、保有期間と居住期間に応じて控除率が非常に高く適用され、税金負担を大幅に軽減してくれます。しかし、多戸所有者이거나調整対象地域でない場所の住宅であれば、控除率が異なったり、重課税除外対象になる可能性があります。長年住んでいた家だから当然非課税や高い控除を受けられると思っていたのに、一時的な転出や住宅数の計算ミスで恩恵を逃してしまうケースが頻繁にあります。したがって、売買契約を締結する前に必ず住民登録原本と登記簿謄本を取得し、正確な保有期間および居住期間を計算する必要があります。
資本的支出に該当する必要経費の領収書を徹底的に集め、長期保有特別控除の要件を満たすことで、税金負担を大幅に軽減できます。
3. 多戸所有者の重課税規定と最新市場動向
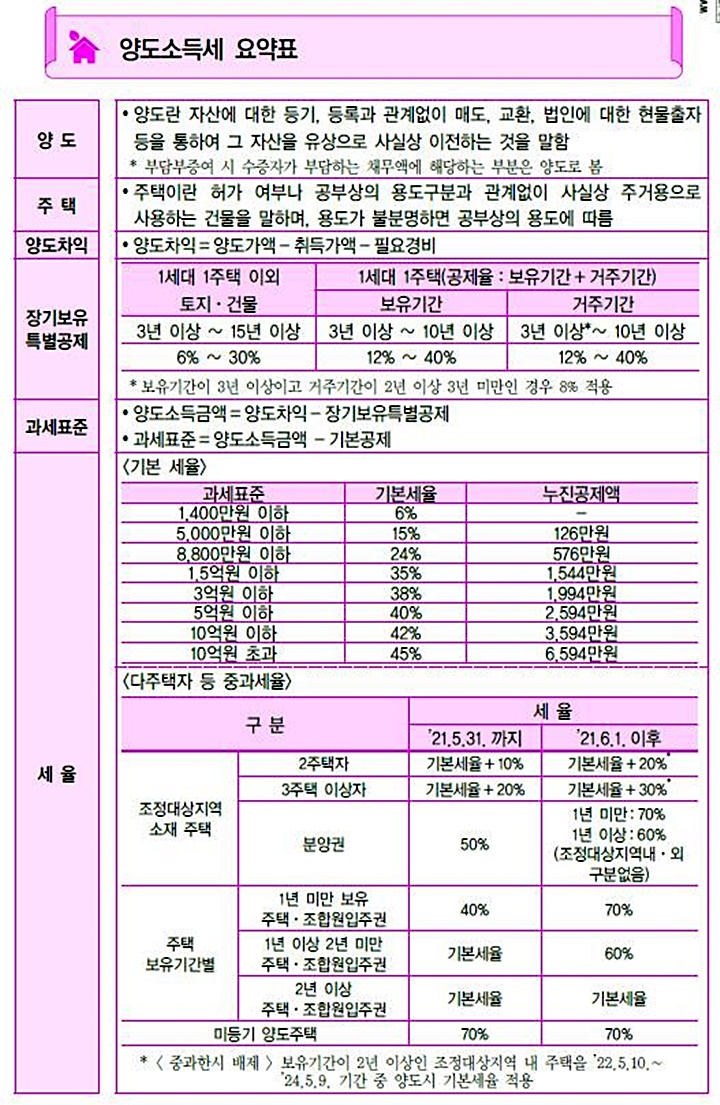
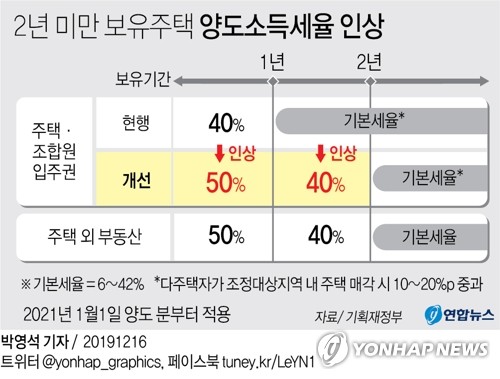
最近の不動産市場では、多戸所有者に対する譲渡所得税の重課税制度が再び厳格に適用され、物件の買い控え現象が深刻化しています。政府が取引活性化のために一時的に緩和していた措置が終了し、多戸所有者は家を売りたいと思っても税金負担のせいで容易に動けなくなっています。ソウル中心部の家賃は依然として堅調な動きを示す一方で、税金負担に耐えきれなかった一部の地域では混調(まちまちの)相場が見られることもあります。多戸所有者が調整対象地域内の住宅を売却する際は、基本税率に重い追加税率が加わり、長期保有特別控除も除外されるため、利益の半分以上を税金として支払わなければならない可能性があります。こうした税金負担を避けるために、子供に住宅を贈与するケースが急増していますが、これ 역시贈与税や取得税などを総合的に検討する必要があります。無策で持ちこたえる家主たちによって市場に出回る物件が減り、それにより逆に希少性が際立つという奇妙な現象が起きることもあります。税金計算をせず、安易に多戸状態のまま売買を進めた結果、予期せぬ高率の税金を課され困っている投資家が少なくありません。したがって、多戸の処分計画を立てる際は、単に売却価格を見るだけでなく、どの住宅を先に売れば税金を最小化できるかを順序立てて検討する必要があります。専門家は、今後の政策変化と保有税負担まで考慮し、総合的なポートフォリオをチェックすることが賢明だと助言しています。
多戸所有者の譲渡税重課税が復活し税金負担が大きくなったため、売却順序と保有住宅の整理を戦略的にアプローチする必要があります。
4. 非課税要件と1世帯1住宅の落とし穴
1世帯1住宅の非課税は、多くの人が当然適用されると期待していますが、詳細な要件を満たさず税金を追徴課税されるケースが多いです。非課税を受けるためには、基本的に当該住宅を2年以上保有する必要があり、調整対象地域で取得した住宅であれば2年以上の居住要件まで満たす必要があります。地方に住宅を1軒所有しながら、ソウルで職のために借家住まいをしていて、誤って居住期間を満たさず非課税を逃してしまう悲しいエピソードが代表的です。また、一時的な2戸所有の恩恵を受けようとして、元の住宅を処分すべき法定期間を1日だけ過ぎても非課税が無効になる可能性があります。非課税対象に該当しても、税務署への申告を怠ったり、資金の出所を明確にしておかなければ、後で大きなトラブルになる可能性があります。時々、税金が発生しない非課税だからと申告を全くしない人がいますが、将来他の不動産を取得したり、子供に資金を移す際に取得価格を証明できず、税務調査を受けることもあります。YouTubeや検証されていないインターネットの噂だけを信じて、分割送金のような不正な手段を使って、税金爆弾と加算税を同時に食らうケースがニュースになっています。非課税住宅であっても、正確な譲渡申告手続きを経て公式な書類を残しておくことで、将来の資産管理において安全策を確保できます。
1世帯1住宅の非課税は保有期間および居住期間の要件を厳格に満たす必要があり、非課税であっても税務申告を怠らないことが安全です。
5. 再開発・再建築と相続不動産の譲渡所得税に関する注意点
再開発や再建築の進行過程で入居権を保有している場合、譲渡所得税の計算構造が一般住宅と異なり非常に混乱しやすいです。管理処分計画の認可前後の住宅の状態、そして入居権売買のタイミングによって適用される税率と保有期間の算定方法が完全に変わります。ソウルの再開発組合員であるパクさんは、組合員入居権を売却しようとしたところ、組合員地位譲渡制限規定と多戸所有者の重課税が重なり、莫大な税金が発生する事実を後から知りました。入居権状態での保有期間は既存住宅の取得日から起算されますが、組合員地位譲渡自体が禁止されている区域では取引自体が不可能な場合があるため、事前の確認が必須です。相続した不動産を売却する際も特別な注意が必要であり、特に非事業用土地や相続住宅に対する長期保有特別控除制度は、今後さらに厳しくなる見通しです。迫った税法改正により、相続した土地の長期保有特別控除 혜택(恩恵)が廃止되거나縮小される日程が組まれており、相続人たちの動きが活発になっています。相続税申告時に評価された価額が、将来の譲渡所得税を決定する取得価格となるため、相続税申告を低くしたり、雑にしたりすると、後で譲渡税爆弾につながる可能性があります。親から受け継いだ資産を整理する際は、相続税と譲渡所得税を一つの流れとしてまとめ、全体の税金総額を減らす方向で計算する必要があります。
入居権と相続不動産は一般住宅と税金計算方法が異なるため、取得時点と法的制限事項を事前に丁寧に検討する必要があります。
6. 誤って課税された税金を是正する方法
国税庁や各税務署が課税する税金の中には、思っているより多くの割合でエラーが発生し、返金されるケースが存在します。統計によると、国税庁が課税した税金の多くが誤って課されており、異議申立てや審査請求を通じて是正されており、付加価値税とともに譲渡所得税関連の訂正も頻繁に行われています。自分が支払った譲渡所得税が過大に課税されたと感じたら、更正請求制度を積極的に活用し、すでに支払った税金の返還を要求することができます。例えば、申告時に漏れていた必要経費の領収書を後から見つけた場合や、非課税要件を満たしていた事実が後から判明した場合、更正請求を通じて納付した税金を還付してもらうことができます。税金は国が勝手に正確に課してくれると信じがちですが、納税者が自分で管理しなければ、過大納付された税金をそのまま見逃してしまうリスクが大きいのです。不動産売買契約を完了した後には、必ず税務専門家とともに申告内容をもう一度検討し、誤った部分がないか確認する手続きが必要です。将来、不動産関連の税制がさらに複雑になる可能性が高いため、普段から関連情報を継続的に収集し、準備しておく必要があります。税金爆弾を避ける最も確実な方法は、恐れることなく事前に勉強し、必要に応じて合法的な節税コンサルティングを受けることです。今すぐ自分の保有資産の状況と予想される譲渡利益を計算し、安全で賢明な資産管理を始めましょう。
過大納付された譲渡所得税は更正請求を通じて返還받을 수 있으므로、申告後も税額が正確かどうかを丁寧に確認する姿勢が必要です。
よくある質問
=