不動産を売却する際に発生する譲渡所得税は、事前の十分な準備がなければ、予期せぬ巨大な税金の爆弾として返ってくる可能性があります。よく見られるケースとして、非課税要件だけを信じて税務申告を怠り、後になって資金出所調査で不利益を被る事例が周囲で頻繁に発生しています。さらに、国税庁の課税誤りの多くが譲渡所得税に関連しているため、納税者自身が正確な計算構造を理解しておく必要があります。この記事では、譲渡所得税の基本コンセプトから複雑な多戸所有者の重課税規定、そして実用的な節税策まで、一つずつ詳しく見ていきましょう。複雑な税法用語に怯えることなく、今日お伝えする核心内容を順を追って理解すれば、誰でも賢く税金を節約できます。これから、成功した不動産整理のための必須知識を一つずつ詳しく探っていきましょう。
=
譲渡所得税の節税テクニックと計算方法、税金の爆弾を避けるための重要戦略
1. 譲渡所得税とは何か
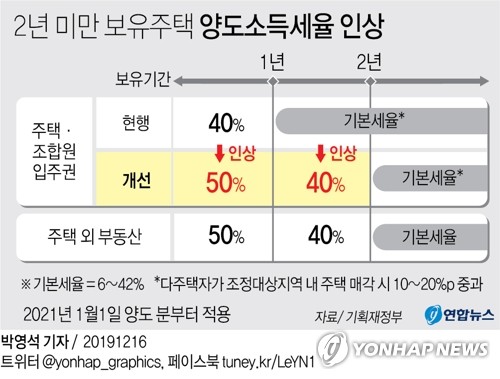
譲渡所得税は、個人が土地や建物などの不動産を譲渡して得た所得に対して課される税金です。単純に売買価格全体に対して課されるのではなく、売却価格から実際の取得価格と各種必要経費を差し引いた譲渡益を基準に算定されます。これに長期保有特別控除と基礎控除を差し引いた課税標準に税率を乗じて、最終的な税額が決定されます。多くの人が税金を減らすために売買契約書の金額を低く記載するいわゆる「ダウン契約書」を検討しますが、これは後で発覚した場合、加算税の爆弾や刑事罰を受ける可能性がある危険な行為です。実際に必要経費として認められる項目である司法書士費用、資本的支出、内装工事費などの証明資料を丁寧に揃えることが、合法的に税金を減らす近道です。特に実居住目的の1戸所有者を保護するための様々な非課税制度が存在するため、自分の保有期間と居住期間の要件を正確に確認することが重要です。
譲渡所得税は、譲渡益から必要経費と各種控除を差し引いた金額に対して課され、合法的な証明書類を整えることが節税の第一歩です。
2. 1世帯1戸非課税要件のすべて
1世帯1戸非課税の優遇は、国民の居住安定と住宅処分負担を軽減するために設けられた非常に強力な制度です。原則として、1世帯が国内に1戸の住宅を所有し、かつその住宅の保有期間が2年以上である場合に非課税の恩恵を受けることができます。もし調整対象地域に指定されていた時点で取得した住宅であれば、保有期間だけでなく、実際の居住期間も2年以上満たす必要があります。例を挙げて説明すると、ソウルでマンションを購入した後、職場の異動により2年以上実際に居住できずに売却し、数千万ウォンの税金を支払わなければならなくなった会社員キムさんのケースが代表的です。調整対象地域内の住宅は、単に期間を満たすだけでなく、実居住要件を必ず満たさなければならないため、契約前に自治体の規制事項を必ず確認する必要があります。また、非課税要件を満たしていても、売買価格が高額住宅基準である12億ウォンを超える場合は、超過部分に対して税金が課されるため注意が必要です。非課税対象に該当する場合でも、税務署に譲渡所得税の申告を事前にしておくと、将来の資金出所説明時に有利になります。
1戸非課税は2年以上の保有と居住要件の両方を満たす必要があり、12億ウォンを超える高額住宅は超過部分に課税されます。
3. 多戸所有者の譲渡所得税重課税復活と対応
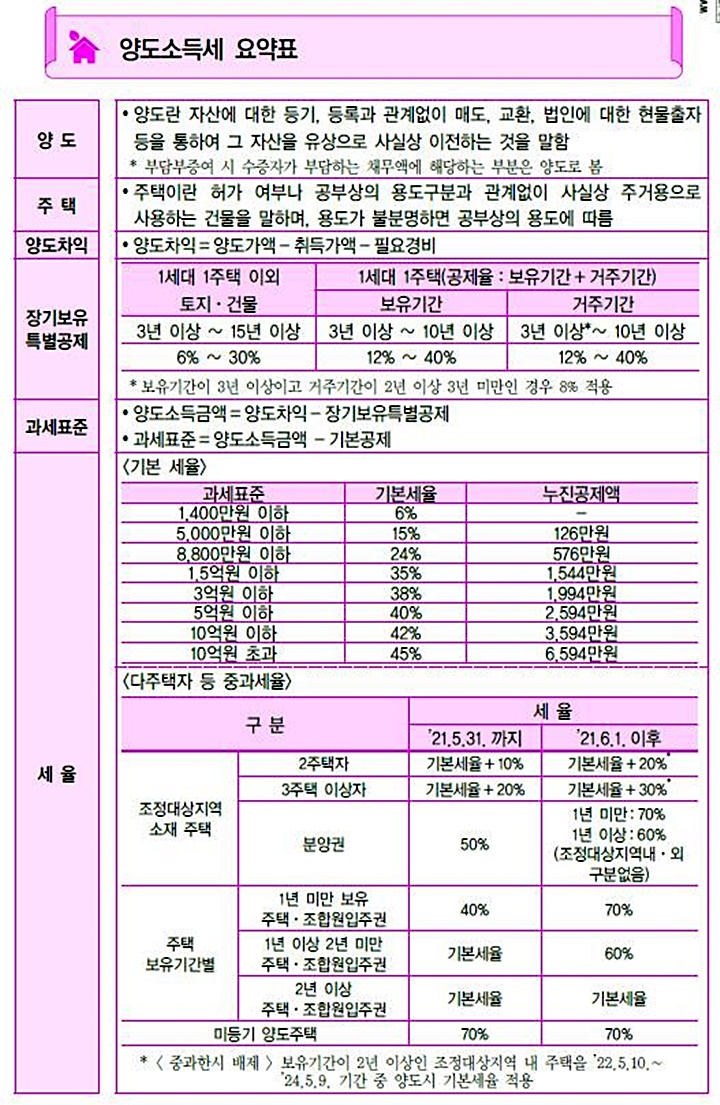
多戸所有者に対する譲渡所得税重課税制度が再び強化され、市場の物件抱え込み現象が深刻化しています。調整対象地域内の多戸所有者が住宅を売却する場合、基本税率に実に20%から30%ポイントの重課税率が加算され、長期保有特別控除も除外されるため、税金負担が雪だるま式に膨らみます。政府は一時的に重課を猶予する政策を展開したこともありますが、税金負担を避けるために売却ではなく贈与を選ぶ富裕層が急増しました。江南や瑞草のようなソウル中心地域の住宅価格上昇が鈍化しているにもかかわらず、物件が easily 出ない理由は、まさにこの重い税金負担にあります。家主たちはむしろ子供に贈与したり、最後まで耐える戦略を選んだりしており、これにより市場の希少性がさらに際立っています。多戸所有者が税金を減らそうとYouTubeなどで流れている検証されていない分割贈与などの不正を無理に試みると、国税庁の税務調査を受け、加算税を含む高額な追徴金を課される可能性があります。したがって、多戸処分を検討している所有者は、無理な不正よりも合法的な賃貸住宅登録や贈与時期の調整など、総合的な節税戦略を立てる必要があります。
多戸所有者の重課税が復活し税金負担が大きくなったため、不正よりも合法的な贈与や売却時期の分散戦略が不可欠です。
4. 相続および贈与資産の譲渡所得税計算方法
親からマンションや土地を相続したり、事前に贈与を受けてからそれを再売却する場合に適用される譲渡所得税の計算方法は、通常の売買とは多少異なります。相続や贈与を受けた際に申告した金額が、将来の譲渡所得税を決定する基準取得価格となるため、初期の評価をどうするかで税金の規模が決まります。最近の税法改正の流れを見ると、非事業用土地や相続した資産に対する控除優遇が徐々に縮小되거나消滅する傾向にあるため、特別な注意が必要です。例えば、相続した土地を数年後に売る計画であれば、相続時の鑑定評価を適切に受けて取得価格を高めにしておくことで、後で発生する譲渡益を減らすことができます。もし相続価格を低く申告してしまい、時価通り売ることになれば、譲渡益がそれだけ大きくなり、爆弾レベルの譲渡所得税を負担しなければならないという奇妙な状況が起きます。親族間の贈与を行う際も、控除限度額内で実施されるよう徹底的に管理し、贈与後一定期間が経過してから売却する繰延課税規定まで丁寧に検討する必要があります。税務専門家の助けを借りて、相続および贈与段階から売却時点までの全過程をシミュレーションしてみることが最も安全な方法です。
相続および贈与資産は最初の申告金額が取得価格となるため、初期評価を正確に行うことで将来の譲渡税を減らすことができます。
5. 再開発入居権と分譲権の税金の違い
再開発や再開発事業が進む中で、既存の住宅が入居権に転換された場合、それを売却したり新築マンションを取得したりすると、譲渡所得税の計算構造が完全に変わります。管理処分計画の認可日を基準に、それ以前は住宅分譲権または住宅とみなされますが、認可日以降は組合員入居権という独特な権利状態として税法上扱われます。入居権は住宅数にそのまま含まれるため、他の住宅と併せて保有している場合は、一時的な1世帯2戸非課税特例規定を正確に理解しておく必要があります。再開発組合員入居権を売却する際は、通常の住宅とは異なり、長期保有特別控除の計算時に、入居権転換前の保有期間と居住期間をどのように算定するかが核心論点となります。誤って計算して税金を過少申告し、後で国税庁から修正申告の案内書を受けたり、加算税を払うケースが非常に頻繁に発生しています。新築マンションの建設期間中に居住する住宅を用意するために代替住宅を取得し、従来の住宅を処分する過程でも、定められた期限内に引越しと売却を完了しなければ非課税を受けられません。組合員入居権を持って悩んでいる投資家であれば、事業進行段階ごとに税務スケジュールをカレンダーに丁寧に書き留め、徹底的に備える必要があります。
組合員入居権は住宅数の算定と長期保有特別控除の適用方法が通常の住宅と異なるため、事業段階別の税務管理が必要です。
6. 譲渡所得税節税のための実戦チェックリスト
不動産の売却を控えている場合、契約書作成前から税務専門家と一緒に徹底的な節税チェックリストを確認することが何よりも重要です。売却時期の調整一つで数千万ウォンの税金を節約できるため、年末や年が変わる時点の課税標準区間を注意深く見守る必要があります。必要経費として認められる項目の領収書と請求書を漏れなく収集し、申告書類に欠落しないよう徹底的にファイリングしておく必要があります。国税庁の課税誤り事例が少なくないため、納税者自身も税額計算過程を直接検討し、疑問があれば積極的に異議を申し立てられるようにしておく必要があります。今後、不動産市場の政策変化と税法改正案を継続的にモニタリングし、自分に最も有利な売却タイミングを見つける知恵が必要です。税金は知る限り減らせる誠実なコストであるため、漠然とした恐怖の代わりに正確な知識で武装し、成功した資産管理を実現してください。今すぐ保有している不動産の取得日と予想売却価格に基づいて予想税額を計算し、安全な節税プランを完成させてみましょう。
徹底的な必要経費の証明と売却時期の調整、専門家への相談を組み合わせれば、誰でも合法的に譲渡所得税を大幅に減らすことができます。
よくある質問
=