譲渡所得税を減らすためには、不動産を売却する前に取得価額と必要経費を徹底的に確認し、住宅数の算定基準を正確に把握しておく必要があります。先日、ソウルでアパートを売却した知人のキムさんは、非課税要件を満たしていると安心していましたが、税務署から数千万ウォンの税金通知を受け取り、驚きを隠せませんでした。実は、過去に取得したビラ(低層集合住宅)が住宅数にカウントされて多戸所有者と分類され、非課税 혜택을完全に失ってしまったのです。このように税法は私たちが想像するよりもはるかに厳格で複雑に絡み合っており、少し油断すれば莫大な税金の罠に陥る可能性があります。最近、国税庁の課税誤りや不当な課税件数も少なくなく、納税者自身が防御能力を持つことが何よりも重要です。本記事では、譲渡所得税の基本概念から実際に税金を大幅に減らせる隠れた控除項目まで、非常に分かりやすく解説いたします。心の準備をしっかりとして最後までお読みいただければ、きっと大きな助けとなるでしょう。
=
譲渡所得税の計算方法と節税戦略、税金の罠を避ける実戦テクニック
1. 住宅数算定の罠
オフィスホテルやビラを所有している場合、譲渡所得税の計算時に住宅数にカウントされるかどうかを最優先で確認する必要があります。多くの人が建物登記簿上の用途や書類上の区分だけを信じて、オフィスホテルは住宅数に含まれないと誤解しがちです。しかし、国税庁は実質課税原則を厳格に適用し、実際に居住用として使用している場合はオフィスホテルも住宅数に含めます。地方にある低価格の住宅や価額が低いビラも、アパートを譲渡する際に1世帯1住宅の非課税適用を決定する決定的な変数となります。
実際に、会社員のパクさんは、地方の親戚に名義を貸したり、安価なビラを所有していることを大したことないと考えていました。ソウルのメインのアパートを処分する際は当然非課税になると思っていましたが、そのビラが住宅数に合算され、瞬く間に多戸所有者の重課税対象となってしまいました。これにより数千万ウォンに及ぶ譲渡所得税を納めなければならず、結局、売却益の相当部分を税金で失うという痛ましい経験をしました。したがって、不動産を売却する前には住民登録上の住所だけでなく、実際の居住状況まで細かく点検し、税務上の不利益を根本から遮断する必要があります。
オフィスホテルやビラも実際に居住用として使用している場合は住宅数に含まれるため、アパートの非課税適用時には特に注意が必要です。
2. 必要経費控除と譲渡益の削減
譲渡所得税は、全体の譲渡価額から取得価額と各種必要経費を差し引いた譲渡益を基準に算定されます。この過程で合法的に税金を減らすためには、認められる必要経費の項目を一つも漏らさず確保することが核心です。資本的支出に該当するベランダ拡張工事費、ボイラー交換費用、サッシ設置費用などは、すべて譲渡益を低くする優れた武器となります。
自営業をしていたイさんは、商店街の物件を売却する際、過去に支出した内装工事費やサッシ交換費用の領収書をすべて探し出し、税理士に提出しました。現金でやり取りして領収書がなかった項目も、口座振込明細や契約書を探し出し、必要経費として認めさせることに成功しました。おかげで数億ウォンに及ぶ譲渡益の中から相当額を控除し、実際に納めるべき譲渡所得税を数百万ウォン以上節約することができました。税務署は納税者が積極的に証拠を提出しない限り、勝手に経費を考慮してくれないため、普段から関連書類を徹底して保管しておく必要があります。
取得価額以外にも、資本的支出に該当する各種修理費や工事費を必要経費として徹底的に証拠化し、譲渡益を減らすべきです。
3. 贈与と少額分割送金の危険性
子供に財産を遺すか贈与する際に、税金を減らそうとして逆に加重処罰を受けるケースが頻発しています。最近、あるYouTubeの節税番組だけを信じて、990万ウォンずつ現金を分割して子供の口座に入金していたチョイさんは、国税庁の税務調査を受けました。控除限度額内の金額であっても、明確な資金出所の申告や税務上の検討が伴わなければ、贈与税や譲渡所得税の算定時に大きな問題となります。
特に不動産を迂回して贈与したり、家族間で資金を不正に移動させる行為は、今後の取得価額算定にも悪影響を及ぼします。非課税対象だからといって申告を怠ったり、根拠書類を残さなければ、後で子供がその資金を合法的な資金出所として認められなくなります。これにより国税庁から脱税容疑で訴えられ、加算税の罠に陥るケースが多いため、専門家の助言なしに安易に真似するのは厳禁です。合法的な贈与控除限度額を活用しつつ、すべての取引を透明に申告し、客観的な金融証拠を残すことが最も安全な節税法です。
YouTubeなどの検証されていない節税法を盲信して現金を分割送金したり、申告を怠ると、莫大な税金の罠に陥る可能性があります。
4. 分譲権の転売と多戸所有者重課税対策
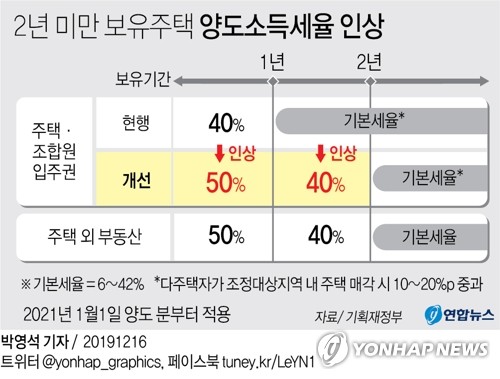
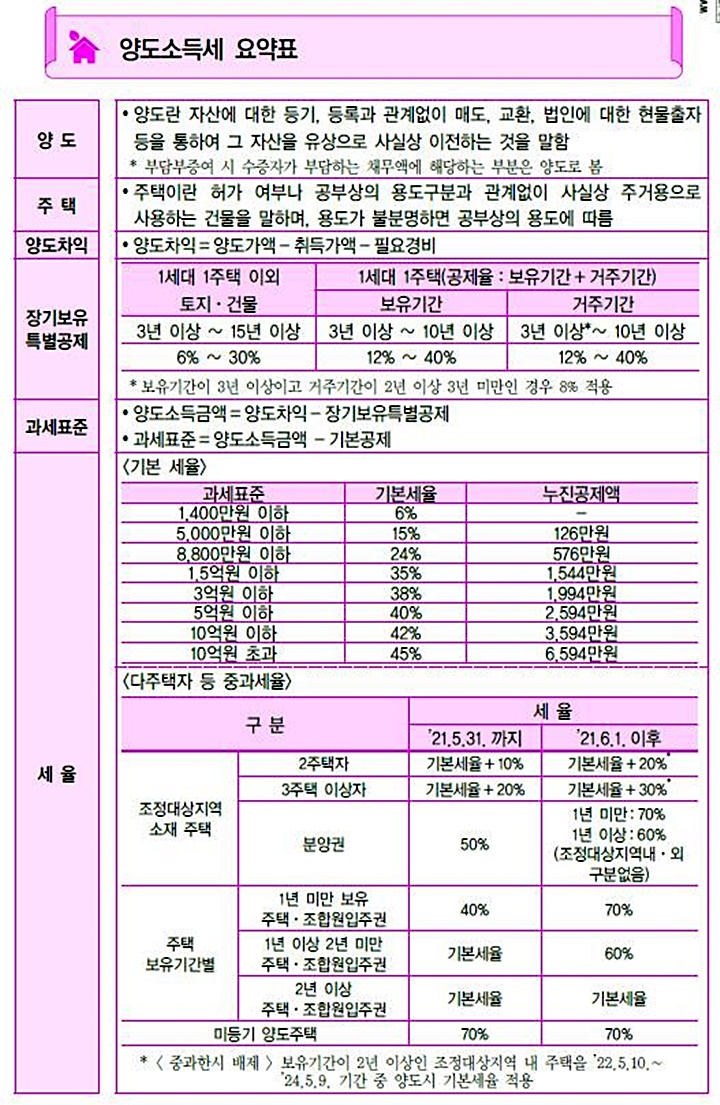
分譲権やアパートの入居権を売却する際は、一般住宅よりもはるかに高い税率が適用されるため、細やかな戦略が必要です。調整対象地域かどうかや保有期間によって、分譲権の転売時の譲渡所得税率は最大60パーセントから70パーセントに達することもあります。ここに地方所得税まで加えると実質税率は77パーセントに迫り、売却益の大部分を税金として納めなければならない状況が生じます。
実際に抽選に当選した後、分譲権を短期間で売却しようとしていた青年会社員のチョンさんは、税金計算書を見て驚きを隠せませんでした。譲渡所得税と地方所得税を合わせると、ほとんど利益が残らず、むしろ損失が出る構造だったからです。この税金の罠を避けるため、チョンさんは短期転売を諦め、むしろ竣工後に登記を完了させてから2年以上保有する戦略に転換しました。長い待ち時間の末、一般課税適用期間を迎えることができ、税金負担を大幅に低減し、貴重な投資収益を完全に守り出すことができました。
分譲権の転売は短期保有時に最大70パーセント以上の高い税率が適用されるため、竣工後の登記戦略を検討すべきです。
5. 国税庁の課税誤りと不服申立て
自分が納めた税金が本当に正当に課されたかどうかを細かく検証しなければ、惜しいお金をそのまま失ってしまいます。最近、国税庁の税金課付件数のうち相当数が誤って課されていたり、更正請求の対象であるという統計が発表され、大きな衝撃を与えました。付加価値税と同様に、譲渡所得税も審査請求や異議申立ての過程で税額が是正される事例が毎年数百件ずつ継続的に発生しています。
江南地区で不動産を処分していた事業家のハンさんは、税務署が算定した譲渡所得税の額があまりにも過大だという直感を得ました。周囲の税務専門家の助けを借りて、これまで漏れていた必要経費と正確な取得時点を見直し、国税庁に審査請求を提起しました。結局、国税庁は課税誤りを認め、ハンさんは不当に多く支払うところだった数千万ウォンの税金を取り戻すことができました。税務当局の通知書が絶対に誤りがないとは限らないため、納税者自身が税額算定の根拠を常に検討する習慣を身につける必要があります。
国税庁の税金課付の多くに誤りを含む可能性があるため、税額が過大だと感じたら審査請求や更正請求を積極的に活用すべきです。
6. 今後の税制改正の見通しと読者の行動
今後の不動産税制改正の方向性は、多戸所有者への圧力と保有税および譲渡所得税負担の強化という基調を維持すると見られます。ソウルの江南圏をはじめとする主要地域の住宅価格が長期間上昇トレンドを示す中、政府は投機需要を抑制するための多様な税制補完策を検討しています。このような市場雰囲気の中で、家主たちは素早く贈与を増やしたり、売却時期を模索したりと忙しく動いています。
読者の皆様も漠然と市場が良くなるだろうと待つのではなく、現在保有している資産の状況を今すぐ点検する必要があります。オフィスホテルやビラが住宅数に含まれるかどうか、必要経費の領収書を漏れなく集めているかどうか、今日すぐに確認する行動力が必要です。税金は知っている分だけ減らすことができ、準備した人だけに微笑む冷徹な制度です。専門家の相談を定期的に受け、最新の税法改正案を継続的にモニタリングし、貴重な資産を安全に守り抜いてください。
強化される税制改正の基調に合わせて、自分の保有資産を事前に点検し、専門家と一緒に確実な節税計画を立てるべきです。
よくある質問
=