退職金を受け取る際、税控除の仕組みを正しく理解していないと、想像以上に少ない金額しか手元に残らないケースが少なくありません。退職金の税金は通常の給与所得とは全く異なる計算方法で課税されるため、事前に正確な計算方法を把握することが何よりも重要です。例えば、ある会社で長年誠実に勤務してきた金氏は、退職金を一時金として一括で受け取ったところ、予想より高い税金が課されて大いに驚きました。もし金氏が個人型退職年金口座(IRP)を活用して税金の納付を繰り延べたり、年金形式で分割して受け取っていたら、大幅な節税が可能だったでしょう。この記事では、退職所得税の基本構造から控除メリットを最大化する具体的な方法まで詳しく解説します。したがって、退職を控えている方やまとまった資金の管理方法に悩んでいる方は、ぜひ最後までお読みください。
=
退職金の税金計算方法とIRP口座解約時の節税Tipsまとめ
1. 退職金税金の基本構造を理解する
会社を退職する際に受け取る退職金は、通常の月給と合算されず、別途基準に基づいて課税されます。国は長年の勤労を称えるため、退職所得税の計算において多様な控除特典を設けています。まず、退職給付総額から非課税所得を差し引いた後、勤続年数に応じた控除を適用して課税標準を低くします。この過程で、勤続年数が長いほど控除額が大きくなるため、税負担が徐々に軽減される効果があります。多くの人が退職金全額に税金がかかると思い込んでいますが、実際には複雑な控除段階を経るため、詳細な計算方法を知っておくことが有利です。
実際に、退職金を精算した知人の話を聞くと、実受取額が想像と異なり驚くケースが多いです。これは退職所得税だけでなく、地方所得税も同時に源泉徴収されるためであり、会社が正確な勤続年数を反映しているか直接確認する必要があります。もし中間精算の履歴があれば、勤続年数の起算日が異なる可能性があるため、この部分も慎重に検討すべきです。税金計算の大まかな流れを理解すれば、自分の口座に入る実際の金額を事前に予測でき、資金計画を立てやすくなります。
退職金税金は通常の給与所得とは分離課税され、勤続年数控除が重要な役割を果たします。
2. IRP口座による税金繰延べ効果
会社が支払う退職金は必ず個人型退職年金口座(IRP)に振替されなければならず、これをすぐに解約すると大きな税金負担を強いられる可能性があります。退職金をIRP口座で受け取ると、直ちに退職所得税を支払わず、課税繰延べのメリットを享受できます。つまり、口座にそのまま預けておく間は税金が引かれず、実際に引き出す時点になって初めて税金が課される仕組みです。この期間中、税金として出ていくはずだったお金も含めて運用できるため、複利効果を最大化する上で大きな助けになります。
例えば、3,000万ウォンの退職金を通常の銀行口座で直接受け取った場合、すぐに税金が差し引かれますが、IRP口座に振替えておけば元本そのまま投資を継続できます。銀行や証券会社が提供する多様な金融商品に投資して追加収益を得ながら、税金の支払いを将来に先送りできるわけです。この過程で、口座を維持している間、不要な中途解約さえ避ければ、資産を増やす上で非常に有利な条件が整います。したがって、退職直後にまとまった現金が必要でなければ、安易に口座を解約するのではなく、繰延べ制度を積極的に活用することが賢明です。
IRP口座を利用すれば、お金を引き出すまで退職所得税の支払いを先送りし、資産を増やすことができます。
3. 一時金受取と年金受取の違い
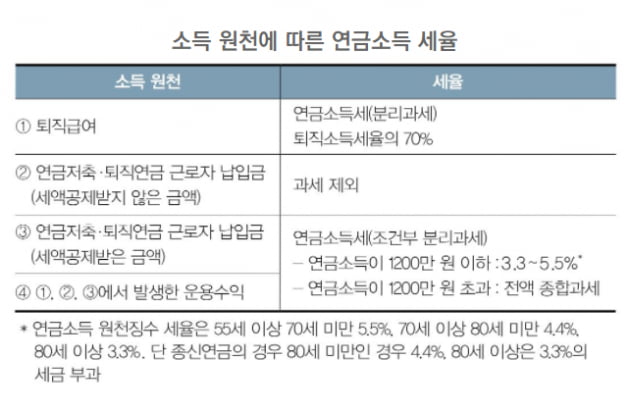
退職金を受け取った際、一度にすべて引き出して使ってしまうのと、毎月年金として分割して受け取るのとでは、税金の面で雲泥の差があります。IRP口座に入っている退職金を満55歳以降に年金形式で受け取ると、本来支払うべき退職所得税の30%から最大50%まで減免を受けられます。国は老後所得の保障を奨励するため、年金受取期間を長くするほど大きな税制優遇を提供しています。一方、口座を完全に解約して一時金として現金化すると、本来課税されていた退職所得税がそのまま精算されて引き落とされます。
退職を控えた朴氏は、5,000万ウォンの退職金を受け取った直後に全額を一時金として引き出し、かなりの税金を支払って後悔しました。もし朴氏が年金受取方式を選択し、毎年一定額ずつ分割して受け取っていたら、数百万ウォンに達する税金を節約できたでしょう。税金を減らすことも重要ですが、退職後の現金フローを安定して設計する観点からも、年金受取は非常に魅力的な選択肢です。したがって、退職金の受取方法を検討する際は、直近の必要性だけでなく、長期的な節税効果も必ず比較検討すべきです。
退職金を年金として分割して受け取れば、一時金受取よりも最大半額まで税金を減らすことができます。
4. 税額控除を受けた追加拠出金の罠
IRP口座には、会社が支払う退職金だけでなく、個人が現金を追加拠出することで税額控除のメリットを受けられる場合もあります。毎年確定申告時に個人拠出額に対して一定割合が還付されるため、多くのサラリーマンが積極的に活用している制度です。しかし、この口座を後で解約する際に税金の計算方法が複雑になるため注意が必要です。会社が支払った退職金には退職所得税が課されますが、個人が税額控除を受けながら拠出した金額とそこから生じた運用収益には雑所得税が課税されます。
金部長は税額控除のメリットを受けるために数年間IRP口座にコツコツお金を積み立てていましたが、急に資金が必要になり口座を解約したところ、予想外の税金を払いました。年金以外の受取や中途解約を行う場合、これまで受けていた税額控除のメリットを返還するだけでなく、高い税率の雑所得税も適用されるためです。したがって、IRP口座は退職資金と節税目的のためだけに長期間維持する資金のみ入れるのが安全です。余剰資金の運用時は、通常の口座や他の節税商品を優先的に検討し、IRP口座は目的に合わせて厳格に管理することで、税金上の損失を防げます。
IRP口座に直接拠出して税額控除を受けた金額は、中途解約時に雑所得税が課されます。
5. 退職金の計算公式と勤続年数控除
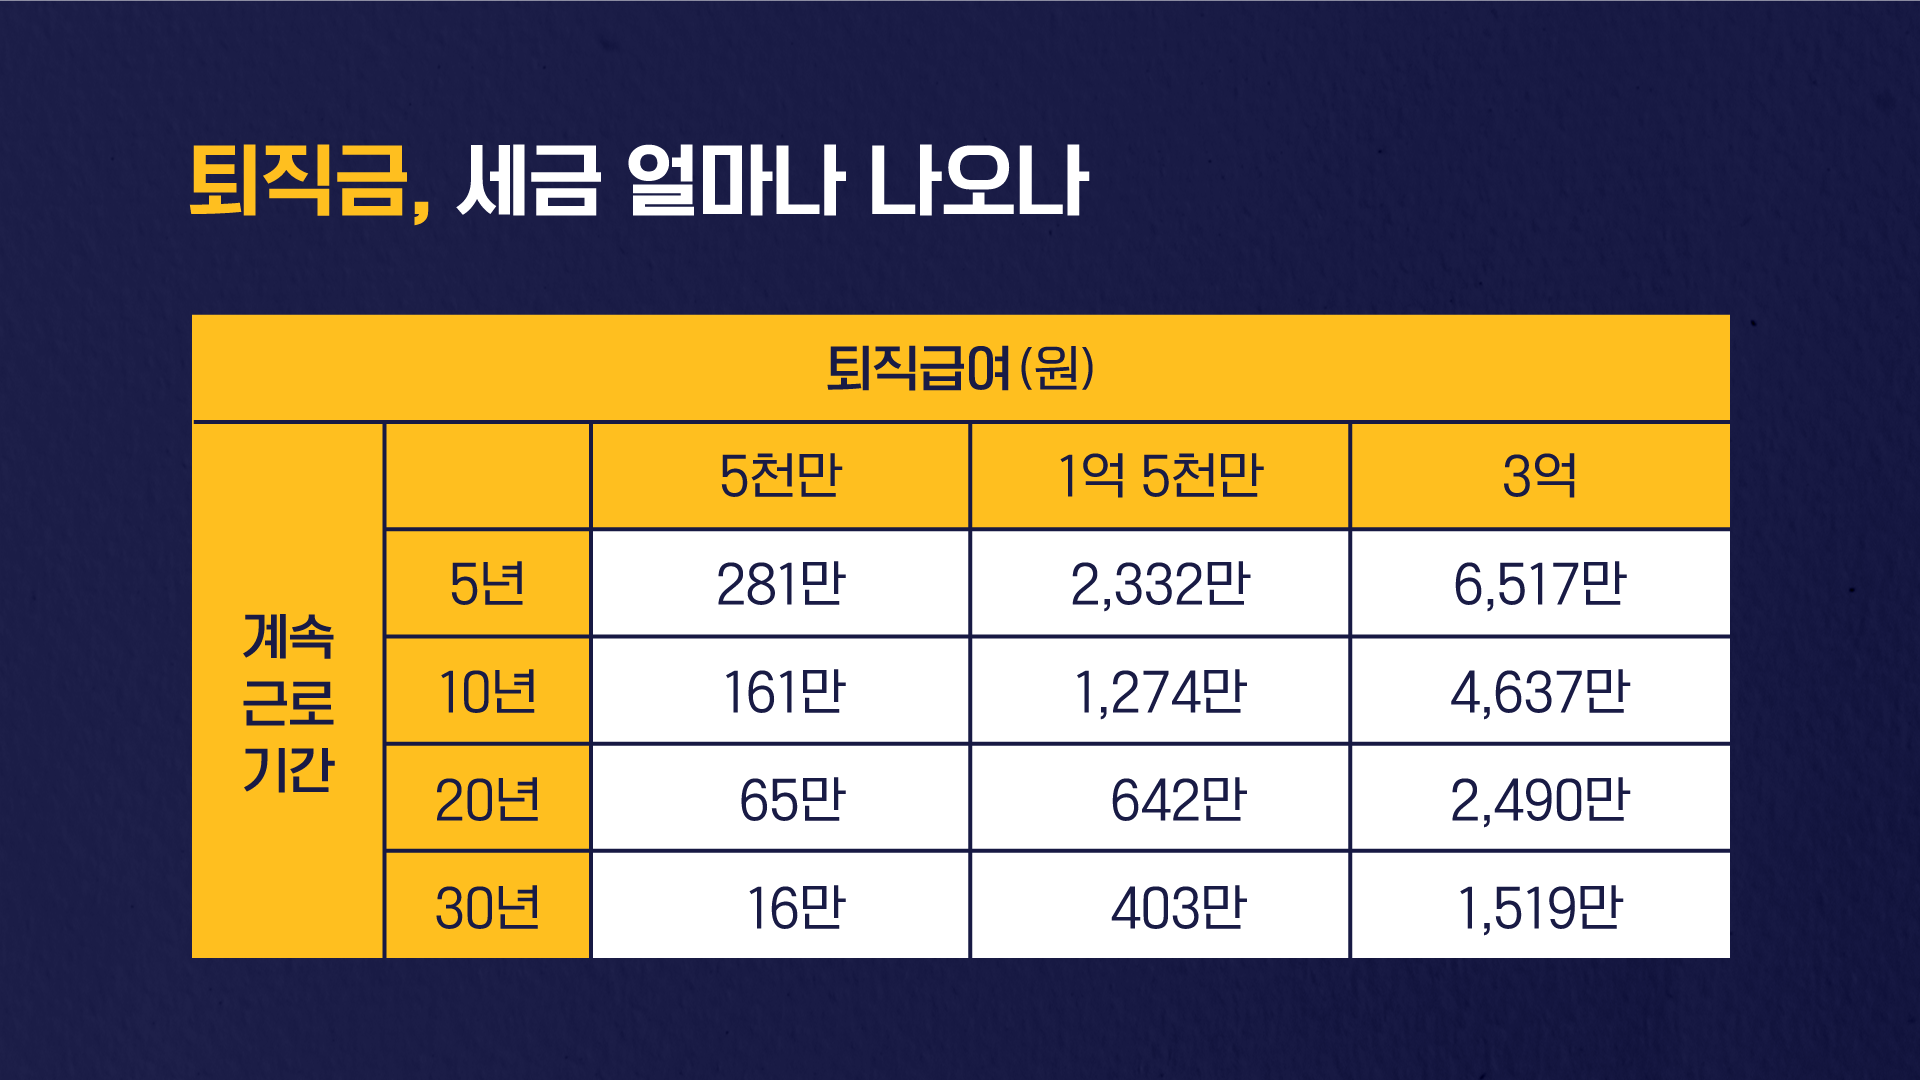
自分の退職金がどのように算定されるのか、大まかな公式を知っておけば、会社が提示した精算明細書に誤りがないかを簡単に検証できます。基本的に退職金は、退職直前の3ヶ月間の平均賃金を基準として、勤続年数を乗じた金額で決定されます。ここに勤続年数が長くなるほど控除される金額の大きさが変わるため、実際の税負担額は人によって大きく異なります。例えば、10年間勤務した人と20年間勤務した人は、単純な勤務期間以上の税制優遇の差を享受します。
インターネット上には、こうした計算過程を手軽にサポートする多様な自動計算プログラムが存在するため、自分の予想受取額を事前に照会できます。退職金を計算する際、賞与や年次有給休暇手当などが平均賃金の算定期間に含まれているかどうかによって最終金額が変わります。会社の退職金算定方式に疑問があれば、人事担当者に正確な算出根拠を求め、不利益がないよう防御すべきです。正確な退職金の元本を知ることで初めて適切な節税戦略を立てられるため、計算公式を軽視してはいけません。
退職金は平均賃金と勤続年数を基に算定され、計算公式を知れば誤りを防止できます。
6. 賢い退職準備のための税金管理の見通し
今後も政府の税制政策は、老後対策のための年金受取を促す方向で継続的に整備されると見込まれます。高齢化社会に合わせて国民の安定した老後所得を保障するため、多様な節税特典や支援策が用意されています。したがって、サラリーマン生活の間、退職資金の管理と税金構造に関する基本的な素養を身につけておくことが非常に有利です。現在退職を控えていなくても、数年後の資金フローを事前にシミュレーションし、IRP口座や年金積立商品を点検してみてください。
周囲の噂や漠然とした情報に頼るのではなく、正確な税法基準と金融常識に基づいて資産を運用する知恵が必要です。税金の削減は、退職後の生活の質を左右する核心要素であるため、小さな部分も見逃さず細かく管理すべきです。今日学んだ退職金税金の計算方法とIRP口座の活用方法を基に、皆さんの大切な資産を安全に守ってください。これから訪れる退職時に合わせて専門家の相談を受けたり、関連する金融情報を継続的にアップデートするのも良い方法です。
今後の税制政策は年金受取を促す方向に進むため、長期的な視点での資産管理が不可欠です。
よくある質問
=