譲渡所得税は不動産を売却した際に生じる利益に対して課税される税金であり、事前の十分な準備がなければ想像を絶するほどの莫大な税金の負担に直面する可能性があります。不動産市場のボラティリティが高まっている現在、住宅を売却した後に予想以上に高額な税金が発生して驚いたという話を身近でよく耳にします。実際、国税庁に提出される税額決定に関する異議申立ての多くがこの問題に関連しており、非常に複雑で取り扱いが難しい税金です。本日は、譲渡所得税を軽減するために必ず知っておくべき計算方法や非課税要件、そして実生活で見過ごしがちな節税のコツまで詳しく解説していきます。税務知識に自信がなくても怖がる必要はありません。本日の内容を段階的に追っていただければ、誰でも賢く税金を節約できます。これからは複雑な不動産税の世界を明快に解き明かしていきますので、最後まで集中してご一読ください。
=
譲渡所得税節税ガイド:計算方法から非課税特典まで完全整理
1. 譲渡所得税の基本概念と課税対象
譲渡所得税とは、土地や建物などの不動産、あるいは分譲権などの権利を他者に譲渡して生じる所得に対して課される税金です。単純に物件の総額に対して課されるわけではなく、購入価格と売却価格の差額である譲渡益を基準に税金が計算されます。多くの人が単に名義変更をすれば終わりだと考えがちですが、この過程で生じる利益の規模によって税負担は大きく異なります。特に居住用オフィステルや分譲権も状況によっては住宅数にカウントされる可能性があるため、自身の全体的な資産状況を正確に把握することが重要です。もし実際に居住用として使用している場合、マンションの抽選や売却時の税額算定で不利な扱いを受ける可能性があるため注意が必要です。このように、税金の基本的な骨格を正確に理解することが、すべての節税戦略における最初のステップと言えます。自分が所有する不動産が本当に課税対象に該当するのかを細かく検討することは、資産管理の基本中の基本です。稀に非課税要件を満たしたと安心して税務申告を怠るケースがありますが、これは後になって大きな加算税として返ってくる可能性があります。非課税特典を受ける住宅であっても、取引履歴を透明に申告しておくことで、将来の資金出所の証明時に有利になります。親と子間の金銭取引や不動産取引においても、税法の基準を厳格に守らなければ、贈与税や譲渡所得税の負担が急増する恐れがあります。したがって、取引を決意した瞬間から関連法規や税務専門家の助言に基づき、段階的に書類や証拠を準備する姿勢が必要です。「税金は知っている分だけ減らせる」と言われるように、基礎概念を堅固に固めておくことが何よりも安全です。
譲渡所得税は譲渡益を基準に課税されるため、課税対象と住宅数を正確に把握することが節税の出発点です。
2. 譲渡益の計算と必要経費のすべて
譲渡所得税の計算の核心は、譲渡価額から取得価額と必要経費を差し引いて譲渡益を正確に算出することにあります。譲渡価額は実際に不動産を売却した価格であり、取得価額は過去にその不動産を購入した際に支払った価格を意味します。ここで、資本的支出や手数料などの必要経費をどれだけ細かく集めるかによって、最終的な税金が大幅に減額される可能性があります。例えば、住宅のリフォームで内装費を使った場合、暖房設備の交換や増築工事などの資本的支出は必要経費として認められます。一方、単純な壁紙や床材の交換などの収益的支出は経費として認められないため、領収書を収集する際にも厳密な区分が必要です。このように、細かな費用の証拠を一つにまとめる習慣が、後になって数十万ウォンから数百万ウォンもの税金を節約する魔法を働かせてくれます。現実には、多くの納税者が売買契約書があれば大丈夫だろうと安易に考え、大きな経費項目を見逃しがちです。司法書士費用や仲介手数料はもちろん、システムエアコン設置費用などの改良費もすべて領収書と振込明細を確保しておく必要があります。税務署への申告時にこれらの必要経費を漏らしてしまうと、譲渡益が過大に評価され、余計な税金を支払うという不利益な状況が発生します。実際に国税庁の統計を見ると、税額決定の誤りや異議申立ての件数の中で、計算過程の誤りや経費の漏れがかなりの割合を占めています。したがって、不動産の取得から保有、処分までの全過程で発生したすべての領収書や支出証拠は、別のファイルに安全に保管しておくべきです。小さな紙一枚が、後になって膨大な量の税金を防いでくれる頼もしい盾になるという事実を絶対に忘れないでください。
譲渡益を減らすためには、取得価額以外にも内装費や司法書士費用などの必要経費を漏れなく証拠化しなければなりません。
3. 1世帯1住宅非課税要件と実戦適用
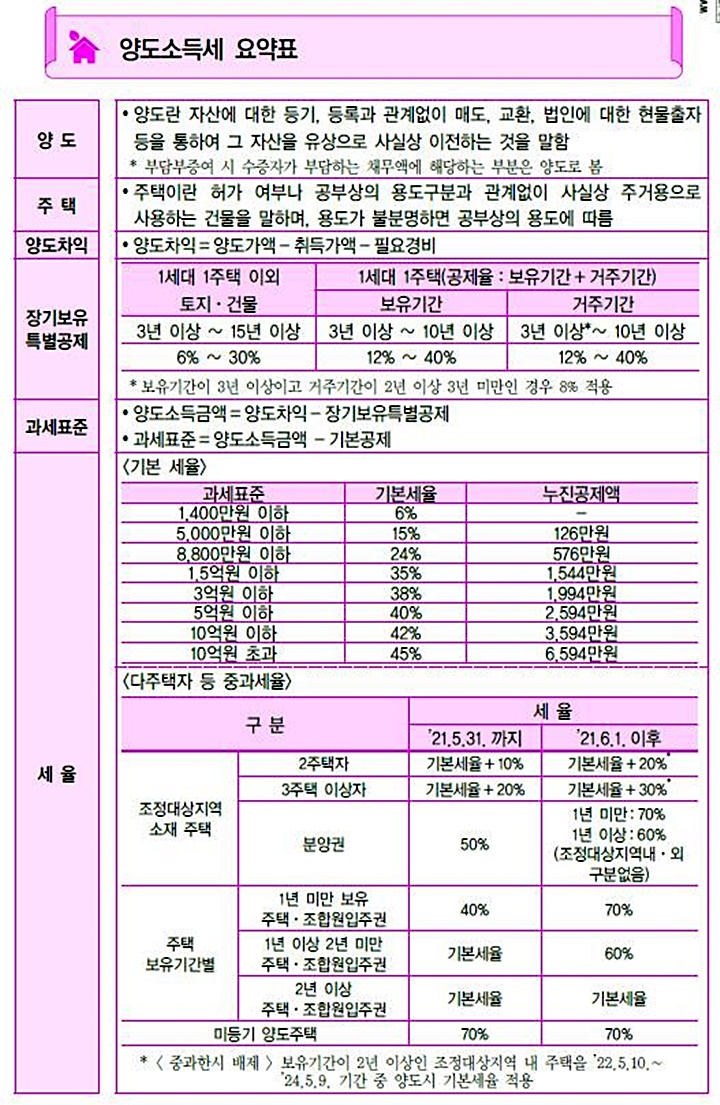
国内で1つの住宅を所有し、一定期間以上居住した人に与えられる1世帯1住宅非課税特典は、最高の節税手段です。現在の基準では、譲渡価額12億ウォンまでは譲渡所得税が一切課税されないため、多くの人がこの条件を満たすよう努力しています。ただし、単に住宅が1軒あるだけで自動的に非課税になるわけではなく、調整対象地域かどうかによって居住要件が追加されます。過去と異なり、調整対象地域では2年以上実際に居住しなければ非課税特典を受けられないため、実居住の有無が非常に重要です。もし入居者がいて実際に居住できなかった場合、非課税要件を満たすために様々な複雑な変数を考慮する必要があります。引っ越しや職場移動などやむを得ない事情がある場合は、例外規定が適用されるかどうか税務専門家と相談するのが安全です。非課税基準である12億ウォンを超える高額住宅の場合、全額ではなく12億ウォンを超える部分に対してのみ税金が課税されます。例えば、16億ウォンで住宅を売却した場合、12億ウォンを超える4億ウォンの差益に対してのみ比率に従って税金を支払えばよいのです。この際、長期間その家に住んでいた場合、長期保有特別控除を適用して税負担をさらに大きく軽減できます。1住宅所有者の場合、居住期間と保有期間に応じて控除率が最大80パーセントまで適用されるため、税額減免効果が非常に大きいです。 이러한特典を完全に享受するためには、保有期間と居住期間の計算を日単位で正確に把握しておく必要があります。周囲の噂に頼るのではなく、最新の税法改正案を細かく確認し、自分の状況に当てはめてみる知恵が必要です。
1世帯1住宅非課税は12億ウォン以下の住宅に適用され、調整対象地域では2年の居住要件を必ず満たす必要があります。
4. 一時的2住宅所有者と多住宅所有者の重課税回避法
引っ越しや相続、結婚などの理由で一時的に2住宅所有者になった人を救済するための一時的2住宅非課税特例制度が存在します。既存の住宅を所有している状態で新しい住宅を取得しても、一定期間内に既存の住宅を処分すれば非課税特典を維持できます。この期限は住宅の立地や市場状況によって異なる可能性があるため、新しい家を契約する前に必ず正確な処分期限を確認する必要があります。もしこの処分期限を1日でも過ぎると、非課税特典が失われるだけでなく、重い多住宅所有者向けの税金が課される可能性があります。一方で、多住宅所有者の譲渡所得税重課税猶予期間や関連税制改正の流れを見逃すと、多住宅所有者は莫大な税金の負担に直面します。江南や瑞草などの主要人気地域の場合、税制改正に伴い保有税と譲渡所得税の負担が大きくなり、物件の放出や贈与が急増することもあります。多住宅所有者が税金の負担を避けるために、親と子間で無理に資産を分割して売買や贈与を試みて摘発される事例が増えています。YouTubeやインターネットで流布している検証されていない節税法を無闇に真似すると、国税庁の税務調査を受け、加算税まで追徴される恐れがあります。子に合法的に資金を移転し、不動産の取得価額を明確に決定するには、税法で認められた贈与控除限度額を守らなければなりません。控除限度額内で資金をやり取りしても、必ず税務申告を完了させておくことで、将来子の合法的な資金出所として認められるようになります。節税しようとして逆に法律を違反し、より大きな金銭的損失を被る愚かなミスを犯さないよう注意が必要です。合法的な枠組みの中で専門家と共に段階的な節税プランを立てることが、賢明な資産防衛の近道です。
一時的2住宅所有者は定められた期限内に既存の住宅を処分しなければならず、無理な分割贈与は税務調査の対象になります。
5. 相続および贈与による譲渡所得税節税戦略
不動産を処分する際だけでなく、保有過程で相続や贈与を選択する際にも、譲渡所得税に与える影響は非常に大きいです。不動産価格が今後も上昇すると予想される時期には、事前に子に贈与しておくことが、後々の譲渡所得税を減らす方法になる可能性があります。贈与を受けた際に認められた取得価額が高くなるため、後で子がその不動産を売却する際の譲渡益自体が減少するからです。実際に多住宅所有者の重課税猶予終了や税制改正を前に、ソウル地域の贈与件数が前年比で3倍以上急増しました。これは、税負担を事前に分散させ、長期的な観点から総税額を下げるための家主たちの迅速な動きと見ることができます。ただし、贈与税や取得税など付随して発生する税金の合計と、後で支払う譲渡所得税を比較するシミュレーションが不可欠です。相続の場合、被相続人が死亡した時点の時価を基準に取得価額が決定されるため、贈与とはまた異なる節税構造を持っています。相続財産の評価は税法の規定に従って複雑に行われるため、相続開始前後の時価照会を徹底しておく必要があります。稀に節税のために所有権移転を先延ばしにしたり、複雑な共有持分形式で放置したりするケースがありますが、これは後になってより大きな紛争を生みます。不動産価格の長期的なトレンドと政府の税制政策の方向性を一緒に考慮し、相続と贈与のどちらが有利かを判断する必要があります。住宅市場のボラティリティが大きい時期ほど、鑑定評価や税務助言を通じて客観的な価値を算定するのが安全です。税金というものはタイミングが命であり、時期を逃せば節税の機会も一緒に失われるという点を銘記すべきです。
贈与や相続は取得価額を高め、将来の譲渡益を減らす戦略になり得ますが、事前の税額シミュレーションが不可欠です。
6. 譲渡所得税の申告期限と誤課税された税金の是正
不動産を売買した後、譲渡所得税は譲渡日が属する月の末日から2ヶ月以内に管轄税務署に必ず自主申告し、納付しなければなりません。この申告期限を1日でも過ぎると、納付遅延加算税と未申告加算税という恐ろしい罰金が課されるため、徹底的な日程管理が必要です。予定申告を終えると、翌年5月の総合所得税確定申告とは別に、譲渡所得税はすでに終了しているため、日付の計算を正確に行う必要があります。税金を申告する際に漏れた書類があったり、計算に誤りがあったりした場合は、更正請求制度を利用して返還を受けることができます。実際に国税庁が課税した税金の多くが誤課税されていたり、異議申立てを通じて是正されたりするケースがあるため、自分の税金が正確かどうかをチェックする必要があります。審査請求や不服請求の過程で、譲渡所得税関連の異議申立てが高い割合を占めているため、不当な税金に対しては積極的に防御すべきです。今後の不動産市場は、税制改正や経済状況によって譲渡所得税の負担がさらに複雑に絡み合う可能性が非常に高いです。したがって、住宅の売買や贈与の計画がある場合は、契約を締結する前から税務専門家と共に予想税額を徹底的に計算しておく必要があります。税金は単なる支出ではなく、資産管理の成否を分ける最も重要な変数の一つだという認識を持つべきです。政府の政策変化に耳を傾け、他者より一歩先んじて節税戦略を立てる資産家だけが、自分の資産を完全に守り出せます。本日学んだ非課税要件と経費証拠の重要性を忘れず、来るべき不動産取引で完全な勝者になることを応援します。徹底的な準備と賢明な対応こそが、税金の負担から自分の貴重な資産を守る唯一かつ確実な方法です。
譲渡所得税は譲渡日が属する月の末日から2ヶ月以内に自主申告する必要があり、誤課税された税金は更正請求で是正できます。
よくある質問
=