年金保険は、定年後の安定した現金フローを確保するために加入が必須の金融商品ですが、安易に加入して中途解約すると大きな損失を被る可能性があります。毎月コツコツ保険料を払っているにもかかわらず、実際に老後にどのような恩恵が得られるのかを正しく理解している人は少ないのが現実です。周りの人が良いと言っているから、あるいは税額控除の恩恵だけを求めて加入した結果、困った目に遭うケースはよく見られます。実際、多くのサラリーマンが10年未満で契約を解約し、元本すら取り戻せないという苦い経験をしています。この記事では、年金保険の種類と正しい活用方法、そして最近注目されている制度的な変化まで、詳しく解説していきます。この記事を読み終えることで、皆さんの大切な老後資金を守る知恵を得ることができます。
=
年金保険に加入する際に必ず知るべき重要情報と節税Tipsまとめ
1. 老後準備の基本、年金保険の正しい理解
老後を準備する際に真っ先に思い浮かぶのが、毎月一定額を払い込み、定年後に受け取る年金保険です。多くの人は定年後の生活を心配しながらも、具体的にどの商品に加入すべきか分からず迷っています。私自身も最初は銀行員の話だけを信じて加入し、後から条件を詳しく確認して後悔した記憶があります。商品の構造を正確に理解しないと、物価上昇率に追いつけず、後で失望する結果を招く可能性があります。したがって、毎月支払う金額が自分の収入水準に適切かどうか、そして長期的に維持可能かどうかをまず検討する必要があります。
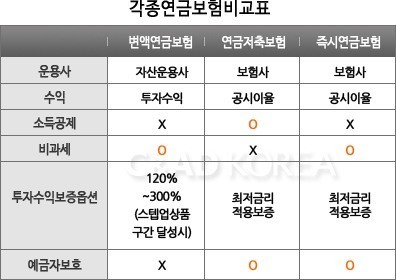
単に他人が加入しているからといって真似するだけでは、老後資金の確保には全く役立ちません。税制適格商品と非課税商品の違いを明確に理解し、自分の収入構造に有利な方を選ぶ知恵が必要です。例えば、年間収入が高いサラリーマンであれば、税額控除の恩恵を最大化できる商品が有利になる可能性があります。一方、収入が安定していない自営業の方は、いつでも払い込みを調整できる柔軟な構造の商品を検討するのが良いでしょう。老後準備は短距離走ではなくマラソンのようなもので、最初から無理をしないことが最も重要です。
年金保険は、自分の収入構造と定年時期を考慮して慎重に選択すべきです。
2. 中途解約が危険な理由と対処法
年金保険は長く維持するほど恩恵が大きくなりますが、10年未満で解約すると元本すら受け取れない悲惨な結果を招く可能性があります。毎月数十万ウォンずつ誠実に支払っていたのに、突然急な出費が必要になり解約返戻金を確認して驚く方が非常に多いです。最初の数年間は手数料や危険保険料が先に控除されるため、解約時に返ってくるお金は自分が払った元本に比べて著しく不足しています。実際に、金さんは急な事業資金の必要性から5年間積み立てた商品を解約し、元本の半分も取り戻せないという痛い経験をしました。
もし突然資金が不足した場合は、安易に解約する前に払い込み一時停止や減額制度を活用する方がはるかに賢明です。保険会社に連絡して現在の状況を説明すれば、一定期間保険料の払い込みを猶予してくれる制度について案内を受けることができます。また、手数料を節約するために約款貸付を利用する方法もあるため、無条件の解約は避けるべきです。契約を維持しながら危機を乗り切ることが、長期的に見て金銭的損失を防ぐ唯一の方法です。金融商品は途中で解約した瞬間、銀行に借金をするのと同じくらい大きな損失をもたらすことを心に留めておく必要があります。
中途解約は元本損失を招くため、払い込み猶予や約款貸付などの代替手段をまず探すべきです。
3. 4大保険と年金の関係の把握
毎月給料から天引きされる4大保険料はサラリーマンにとって大きな負担ですが、老後のための確かな安全網でもあります。しかし、自営業に転換したり、会社を辞めて無給休職になったりすると、この保険料が突然恐ろしい請求書として迫ってきます。前年の確定所得を基準に保険料が算定されるため、今年の売上が急減しても前年基準で請求され、困っている自営業の方が多くいます。このような場合は、積極的に所得減少を証明する書類を提出して保険料の調整を申請しなければ、不要な支出を防ぐことはできません。
会社を一時休職する無給休職期間中も、健康保険や国民年金はそのまま放置せず、払い込み猶予や例外申請を行う必要があります。申請をしないと、後で滞納処理され、差押えや仮差押えのような恐ろしい法的手続きに発展する可能性があるため注意が必要です。国が提供する様々な軽減制度が存在しますが、本人が直接申請しない限り、勝手に減額してくれることはありません。周りを見ても、面倒くさいという理由で請求書を放置し、加算税を払ったり信用度が下がったりするケースを簡単に目にすることができます。自分の口座から出ていくお金の流れを定期的にチェックし、制度を積極的に活用する姿勢が必要です。
4大保険と年金制度は、所得変動時に直接申請することで負担を軽減できます。
4. 海外派遣労働者と二重納付の問題
最近、グローバル市場に進出する企業が増えるにつれ、海外派遣労働者の二重納付問題が深刻な社会的課題として浮上しています。韓国で既に年金を誠実に納めているにもかかわらず、派遣先の現地国でもまた義務的に保険料を納めなければならないという理不尽な状況が発生しています。このような二重負担は、海外に進出した韓国企業の競争力を低下させ、労働者の士気を挫く主要な原因として指摘されています。政府や関連機関もこの問題を解決するために、様々な国と迅速に交渉を進めています。
実際に最近、首脳会談などをきっかけにメキシコを含む複数の国との投資保証協定および社会保険協定の締結交渉が急ピッチで進んでいます。これらの協定が速やかに締結されれば、海外派遣労働者が両国に二重にお金を払うという大きな負担を軽減できます。企業にとっても不要な人件費負担を減らすことができ、海外進出にさらなる弾みをつける基盤が整います。国家間の緊密な協力こそが、結局のところ国民の実生活に直結する貴重な成果につながります。今後も政府のこうした外交的な努力が、より多くの国との協定に拡大されることを期待しています。
海外派遣労働者の二重年金納付問題は、速やかな社会保険協定の締結によって解決すべきです。
5. 国民年金と私的年金の理想的な組み合わせ
安定した老後 위해서는、国家が保証する基本的な枠組みに加えて、個人が準備する私的商品を調和して使い分ける知恵が必要です。国家制度だけを信じていれば定年後の生活が平穏だろうと誤解している人もいますが、物価上昇を考慮すると全く不足しています。一方で、私的商品だけに全財産を投資すると、若い頃の現金フローが滞り、現在の生活が非常に苦しくなる副作用が生じます。したがって、自分の想定される定年時期と必要な生活費を正確に計算し、両制度の比率を適切に配分する必要があります。
例えば、基本的な衣食住の解決は公的制度で防ぎ、余裕のある文化的な生活や医療費は私的商品で補う戦略が良いでしょう。周りの定年先輩に話を聞くと、定年後最大の悩みは固定収入の欠如であり、これを解決する鍵こそが年金の複数加入です。毎月口座に入ってくる現金の源泉が多ければ多いほど、心理的な安定感が高まり、生活の質が目に見えて向上します。若い頃から少しずつ貯蓄する習慣をつけ、後で大きなお金が必要になったときに慌てないように準備すべきです。老後設計は一夜にして成し遂げられるものではなく、長期間コツコツ積み重ねていく成果物です。
公的制度和私的商品を適切に組み合わせることで、確実で安定した定年を迎えることができます。
6. 年金制度の将来展望と私たちの姿勢
今後到来する超高齢化社会では、年金制度の持続可能性に対する懸念がさらに大きくなると予想されますが、個人の徹底した備えは変わらない正解です。政府の政策変化や経済状況を非難する前に、自ら自分の老後を守るための財政的防波堤を堅固に構築する必要があります。毎月出ていく固定支出を減らし、資産を多角化する努力が、今の私たちに最も必要な徳目と言えます。専門家の意見を無条件に従うのではなく、自分の財布事情に合った現実的な計画を立てて実行することが重要です。
今すぐ自分の金融資産の現状を確認し、不必要に漏れ出ているお金がないか詳しくチェックする習慣をつけてみましょう。今日得た情報に基づき、周りの人と話をしながらより良い資産運用の方向性を考えるのも良いことです。定年は誰もが迎える未来ですが、どのような形で迎えるかは完全に皆さんの今日の選択にかかっています。小さな関心と実践が積み重なり、後日豊かで余裕のある定年生活を贈ってくれるでしょう。遅いと感じる時こそが最も早い時ですので、今すぐ年金プランを確認してみてください。
変化する環境の中で、自らの財政状態を確認し、積極的に老後を準備すべきです。
よくある質問
=