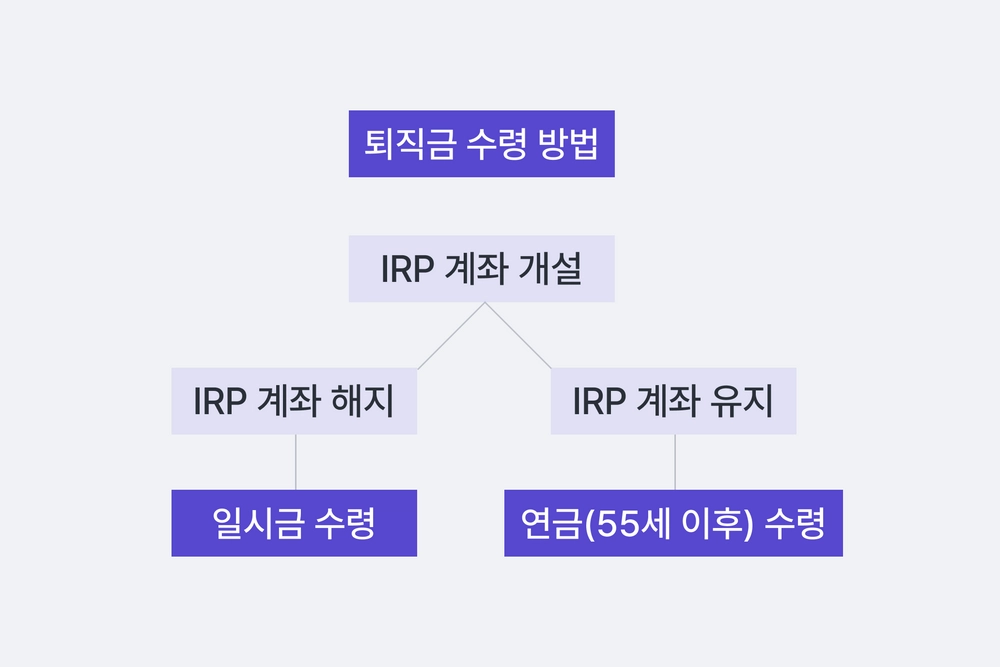
退職年金の受給方法として一時金を選択すると、数百万円から数千万円に及ぶ税金を一度に納付しなければなりません。そのため、年金受給を必ず検討すべきです。定年退職した金部長は、積み立てられた退職金をすぐに大きな金額で受け取りたくて一時金受給を申請しましたが、予想以上に大きな税金の通知書を受け取り、大きく動揺しました。もし金部長がこのお金を個人型確定拠出年金(IRP)口座に移し、55歳以降に毎月分割して受け取っていれば、税金を大幅に削減できたことを後から知りました。多くの退職者が退職資金をすぐに手に入れたいと願いますが、税制構造を少し理解するだけで、貴重な老後資産をより安全に守ることができます。本日は、55歳以上の加入者が最も有利な条件で退職金を受け取り、税金負担を最小限に抑えるための具体的なコツを一つずつ見ていきましょう。退職後の生活をしっかり支える終身所得設計の第一歩を、これから詳しく一緒に確認していきましょう。
=
退職年金の受給方法:一時金より年金受給が税金を節約できる理由
1. 一時金と年金受給の決定的な違い
退職年金の受給方法を決定する際、まず比較すべき点は、一括で受け取るのか、分割して受け取るのかという違いです。退職金を一時金で受給すると、すぐにまとまった資金が手に入り、家計の債務返済や新規事業の資金として活用するには非常に便利という利点があります。しかし、一度に大きな所得が発生したとみなされるため、課税標準が高くなり、莫大な規模の退職所得税を負担するという致命的な欠点が存在します。一方、55歳以降に個人型確定拠出年金(IRP)口座を通じて年金形式で分割して受け取ると、法定退職所得税率の70パーセントのみが適用され、税金が大幅に低くなります。さらに、受給期間を10年以上と長く設定すれば、年金所得税率が3.3パーセントまで下がるため、国が提供する強力な節税 혜택을完全に享受できます。税金を減らすことだけでも実質的な資産増大効果を得られるため、すぐに使う予定がなければ年金受給が絶対に有利です。退職金を一時金で受け取ると税金の爆弾に遭う可能性がありますが、10年以上にわたって分割して受け取れば、税金を3.3パーセントまで下げることができます。
一時金ではなく年金受給を選択すると、退職所得税を最大70パーセントまで減免を受けることができます。
2. 満55歳以上の加入者の資格要件
退職年金の受給方法を本格的に実行に移すには、必ず満たすべき2つの核心的な条件が存在します。第一の条件は、法定年齢基準で満55歳以上であること、第二の条件は、該当する退職年金商品への加入から5年以上経過していることです。もしこれらの条件をすべて満たしていない状態で中途解約したり、お金を引き出そうとすると、一般的な金融商品と同様に高い税率の雑所得課税が適用される可能性があります。1967年生まれから1971年生まれまでの退職予定者は、こうした制度を正確に把握しておらず、貴重な税制優遇措置を見逃すケースが非常に多く発生しています。会社から退職金を支給される際、すぐに現金で受け取るのではなく、個人型確定拠出年金(IRP)口座への移管手続きを経なければ、初めて年金受給の資格が与えられます。したがって、退職時期が近づいたら、自分が加入している会社の確定給付型または確定拠出型制度を確認し、事前に個人型口座を開設しておくのが賢明です。55歳を超えていても加入期間が5年に満たない場合は、すぐに年金受給を開始できないため、事前に確認する必要があります。
満55歳以上であり、かつ加入期間が5年以上でなければ、税制優遇措置を受けながら年金を受給することはできません。
3. 個人型確定拠出年金(IRP)口座の活用方法
退職年金の受給方法において最も核心的な役割を果たすツールは、まさに個人型確定拠出年金(IRP)口座であり、これを積極的に活用する必要があります。会社が支給する退職金は、必ずこの口座に振替されて初めて課税繰延べを受けられ、税金をすぐに支払わずに後回しにすることができます。また、現役社員自身が年間最大限度額まで追加で資金を拠出すれば、年末調整時に莫大な金額の税額控除 혜택まで同時に受け取ることができます。こうして積み立てられた貴重な老後資産は、安全な預金商品だけでなく、多様な実績分配型商品や国債などに投資して、安定的に増やしていくことができます。退職後に所得が途絶えた状態で資産をそのまま放置するのではなく、自分に合った投資ポートフォリオを構築し、毎月のキャッシュフローを生み出す必要があります。銀行や証券会社が提供する終身所得設計プログラムを常にチェックしながら、国民年金や住宅年金まで連携させる包括的な戦略が必要です。個人型口座にお金を預けておくことで、税金を後回しにできるだけでなく、毎年の年末調整で税額控除まで受け取ることができます。
個人型確定拠出年金(IRP)口座に退職金を移し、追加拠出を活用すれば、節税と資産増殖を同時に達成できます。
4. 年金受給年次の計算の重要性
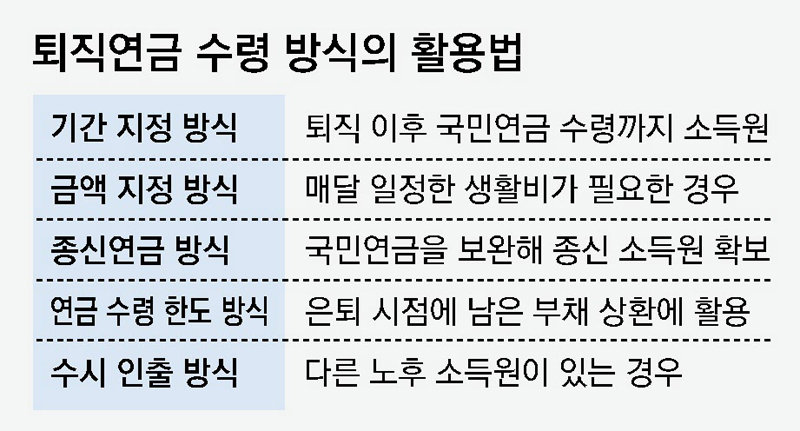
退職年金の受給方法を設計する際、年金受給年次という概念を正確に理解し、期間を細かく分割する知恵が必要です。年金受給1年目から10年目までは、税金を計算する際に適用される税率が決まっており、10年を超えると税率がさらに低くなります。退職資金が1,500万ウォンを超える場合、総合所得税と分離課税のうち自分に有利な方式を選択でき、税金負担を大きく軽減します。例えば、毎年受け取る年金額が過剰に多い場合、累進税率構造のため、逆に税金の爆弾に遭う可能性があるため、適正な水準を維持する必要があります。1年間に受け取る年金受給額を適切な限度額内に調整し、10年以上の期間にわたって分割して受け取る 것이、税金を節約する核心的な秘訣です。金融機関の相談員との面談を通じて、自分の予想される年金受給額と税制構造を事前にシミュレーションするプロセスが必ず先行して行われるべきです。年金をあまりに短い期間で全額受け取ろうとすると税金負担が大きくなるため、10年以上長く分割して受け取る方が有利です。
年金受給期間を10年以上と長く設定し、年間受給額を調整することで、税金負担を最小限に抑えることができます。
5. 税金の爆弾を避ける実践的な節税Tips
退職年金の受給方法を誤って選択し、数百万ウォンの税金を不必要に納付するミスを絶対に犯さないよう注意が必要です。多くの人が退職後にまとまった資金が入ったという気分になり、一時金で受給した結果、総合所得税の申告対象となり、大きな財政的打撃を受けることがあります。退職所得税は、通常の給与所得税とは異なり、勤続年数が長いほど税額が減る構造を持っているため、会社での勤務期間を正確に確認する必要があります。もし他の金融会社へ退職年金資産を移したい場合は、安易に中途解約を行うのではなく、口座間移管制度を活用することで税金損失を防ぐことができます。国債や預金など多様な商品に分散投資し、安定的な利子収益と配当収益を得ながら、年金所得税率3.3パーセントを適用されるのが最も理想的です。些細な手続き一つを見逃すだけで、老後資産の相当部分が税金として消えてしまう可能性があるため、専門家の助言を積極的に参考にしてください。中途解約を行うと不要な税金が発生するため、必ず口座間移管制度を通じて資産を移動させる必要があります。
口座間移管制度を活用し、年金所得税率を適用させることで、貴重な退職資金を安全に守ることができます。
6. 成功した退職生活のための最後のアドバイス
退職年金の受給方法に関する正しい知識を基に、綿密な計画を立てれば、誰でも余裕があり安定した老後を迎えることができます。退職後の生活は、単にお金を貯める段階ではなく、積み立てた資産をどれだけ賢く効率的に使うかにかかっています。国民年金、退職年金、そして個人年金を一つの大きな流れとしてまとめ、終身所得ポートフォリオを完成させることが何よりも重要です。毎年変化する税法や金融トレンドを継続的に確認し、自分の資産状況に合わせて年金受給戦略を柔軟に修正していく必要があります。今日学んだ内容を基に、自分の退職年金口座を今すぐチェックし、近くの金融機関を訪れて具体的な設計相談を受けてみてください。徹底的に準備された退職設計こそが、残りの人生を最も自由で豊かにしてくれる、最も強力かつ確実な武器となるでしょう。老後準備は、退職後のキャッシュフローをどのように管理するかによって、生活の質が完全に変わります。
徹底的な年金受給計画と包括的な所得設計を通じて、退職後の経済的安定と豊かさを達成できます。
よくある質問
=