신한投資証券(Shinhan Investment & Securities)は最近のレポートにおいて、제일기획(J. Advertising)の目標株価を従来の2万4000ウォンから2万1000ウォンに引き下げました。投資判断は「買い」を維持していますが、主要な広告主のコスト効率化の動きが来年まで続くとの分析が主流です。実際、企業がプロモーション予算を厳格に管理する中、関連業界全体に緊張感が漂っています。今回の措置は単なる一時的な低迷ではなく、構造的な環境変化を反映した結果です。株式市場の投資家がこうした流れをどのように受け止めるべきか、悩みの深まる時期です。今後、株価に影響を与える要因について詳しく見ていきましょう。
=
業績見通し引き下げされた 제일기획(J. Advertising):目標株価引き下げの分析と展望
1. 目標株価引き下げの背景
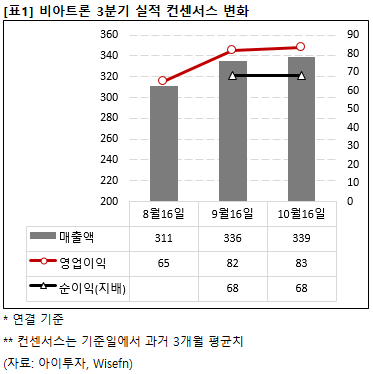
신한投資証券が提示した今回の分析の核心は、大手広告主の強力な予算統制の姿勢にあります。企業が不確実な経済状況の中で支出を削減する中、関連コストの執行が厳格化しました。こうした雰囲気は今年だけでなく、来年まで続く可能性が高いと診断されています。広告会社の立場から見れば、主要顧客の緊縮経営は業績に直接的な打撃を与えるのは必至です。特に新製品を投入するタイミングにもかかわらず、予算が凍結される現象が明確に観察されています。さらに為替変動が重なり、第3四半期の業績にかなりの負担となりました。ウォン高の現象は、海外売上高比率が高い企業にとって不利に働くのが常です。こうした複合的な悪材料が重なる中、証券業界では業績見通しを引き下げざるを得なかったと説明しています。投資家の立場から見れば、成長がやや停滞したような姿に失望を感じる部分もあるでしょう。
最大広告主の厳格なコスト効率化と為替の影響により、業績見通しが引き下げられました。
2. 今年と来年の業績推定値の変化
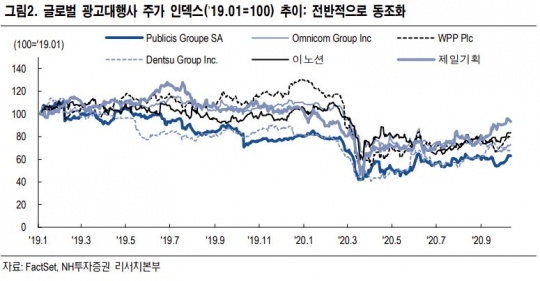
証券業界は、제일기획(J. Advertising)の今年の売上総利益と損益の推定値をそれぞれ大幅に引き下げました。今年の売上総利益は1兆8700億ウォン、損益は2828億ウォンとなり、従来の予想値と比較して目立った減少が見られます。来年の予想値も売上総利益と損益の両方が引き下げられ、保守的な見方が定着しました。当初、会社が提示していた総利益の成長と営業利益率の維持は、現在の環境下では達成が困難であるとの分析です。過去のような急激な成長を期待するには、対外的な条件があまりにも厳しくなりました。とはいえ、会社が手をこまねいているわけではなく、内部的に体質改善を急いでいます。既存の主力事業以外にも、新たな突破口を見つけるための努力が多方面で展開されています。非系列(非連結)案件の積極的な確保と直接販売事業の拡大が代表的な戦略です。こうした努力が下落トレンドを防ぐための確かな支えとなるものと期待されています。
今年と来年の業績見通しがともに引き下げられる一方、内部的な防御戦略も並行して進められています。
3. 非系列案件と直接販売の役割
主力広告主の予算統制の中でも、非系列広告案件を着実に増やした点は肯定的な要素です。特定の顧客への依存度を下げ、取引先を多様化する取り組みが着実に成果を上げています。また、直接販売事業が順調に進むことで、全体の総利益規模を一定の水準で維持することに貢献しています。周辺環境が厳しいほど、こうした独自の営業基盤が会社の体力を証明するものです。新規顧客獲得のための営業活動が継続され、基礎体力を鍛えています。こうした努力は、今後市場環境が回復した際に強力な反発の足場となる可能性があります。単なるコスト削減のための構造改革ではなく、新たな収益源を開拓する過程であるという点で意義が大きいと言えます。投資家もまた、こうした体質改善の成果がいつ目に見える形になるか注目しています。非系列案件の拡大は、長期的な視点から会社の独立性と競争力を高めるための鍵です。
非系列案件の拡大と直接販売の好調が、業績の下落をある程度防いでいます。
4. AI投資とコスト負担
最近、業界全体で人工知能(AI)技術の導入に向けた支出が増加する傾向にあります。제일기획(J. Advertising)も関連ソリューションの開発とインフラ構築のために相当な資金を投入する必要があります。将来の競争力を確保するために避けられない投資ですが、短期的には収益性に負担を与えます。B2B市場を対象とした先端技術ソリューションの成果はまだ初期段階にとどまっています。現在のコスト支出に見合う目に見える収益の創出には、ある程度の時間がかかるのは必至です。技術の変化に遅れを取らないよう投資を継続しつつ、コストを管理するという課題を抱えています。経営陣の立場から見れば、効率性と将来の成長エンジンの確保の間に絶妙なバランスを見つける必要があります。こうした技術関連の支出負担が、今回の業績見通し引き下げのもう一つの要因として挙げられています。長期的にはこの投資が新たな成長エンジンとなるでしょうが、短期的な株価には重荷となる要因です。
先端技術導入に伴う投資コストの増加が、短期的な業績負担として作用しています。
5. 株価の下支え力と配当の魅力
成長ストーリーがやや薄れ、投資魅力が縮小したにもかかわらず、「買い」の意見は維持されました。変更された推定値を基準に見ても、今年の予想業績に対する株価収益率(PER)は10倍水準です。これは株価が過度に割安であるというシグナルと解釈できる部分です。何より、高い配当利回りが現在の株価の確かな下支えラインとなる見込みです。安定したキャッシュフローを基盤とした株主還元政策は、依然として市場で魅力的な要素です。成長株でなくても、配当を重視する投資家にとっては依然として選択肢となり得ます。株価が調整局面にあるため、配当の魅力はむしろ相対的により際立っています。市場の懸念が株価に相当程度織り込まれていると見る見方も、徐々に力を持っています。無理な期待感を抑え、保守的な視点でアプローチすれば、十分に検討する価値のあるレンジです。
低い株価収益率と高い配当利回りが、現在の株価の確かな防衛線となっています。
6. 今後の展望と投資戦略
제일기획(J. Advertising)は来年、非系列案件の拡大、直接販売、先端技術ソリューションを通じて再び成長を狙います。短期的な業績低迷や目標株価の引き下げに動揺するのではなく、長いスパンで見る必要があります。広告産業の特性上、景気回復局面に入ると最も早く反応する傾向があります。したがって、現在の調整期間は、むしろ内実を固め、将来に備える時期と見なせます。無理な追い込み買いよりも、分割買いの視点で落ち着いてアプローチする戦略が有効です。急変する市場環境の中で、会社が提示する具体的な業績改善計画を確認する必要があります。株式市場の冷たい視線の中でも、黙々と体質改善を実現する企業が最終的に勝者となります。不確実性が解消される時期を見極めながら、ポートフォリオを確認する知恵が求められます。今後発表される四半期業績において、非系列案件の成果がどの程度目に見える形になるか、継続的に確認しましょう。
長期的な視点から体質改善と反発の可能性を視野に入れ、落ち着いてアプローチすべきです。
よくある質問
=