安定した老後を送るためには、国民年金や退職年金だけでなく、個人年金も徹底的に準備しておく必要があります。退職後の30年以上にわたる期間、毎月100万円以上の生活費を確保するには、今すぐに口座の組み合わせ戦略を見直す必要があります。多くの人が途方に暮れていますが、年金貯蓄と個人型退職年金口座を正しく活用すれば、税負担を大幅に軽減しながら資産を増やしていくことができます。最近の金融業界では、上場指数ファンドの積み立てや配当投資商品を通じて着実に収益を上げる事例が増えています。この記事では、2026年の最新基準に合わせて、税額控除を最大化し、生涯の収入を設計する具体的な方法を一つずつ見ていきましょう。課税繰延べ効果と複利効果を最大限に享受できる賢い資産管理の秘訣を、これから確認してください。
=
2026年個人年金の税額控除と月100万円の老後対策戦略まとめ
1. 4層年金構造で完成させる生涯所得設計
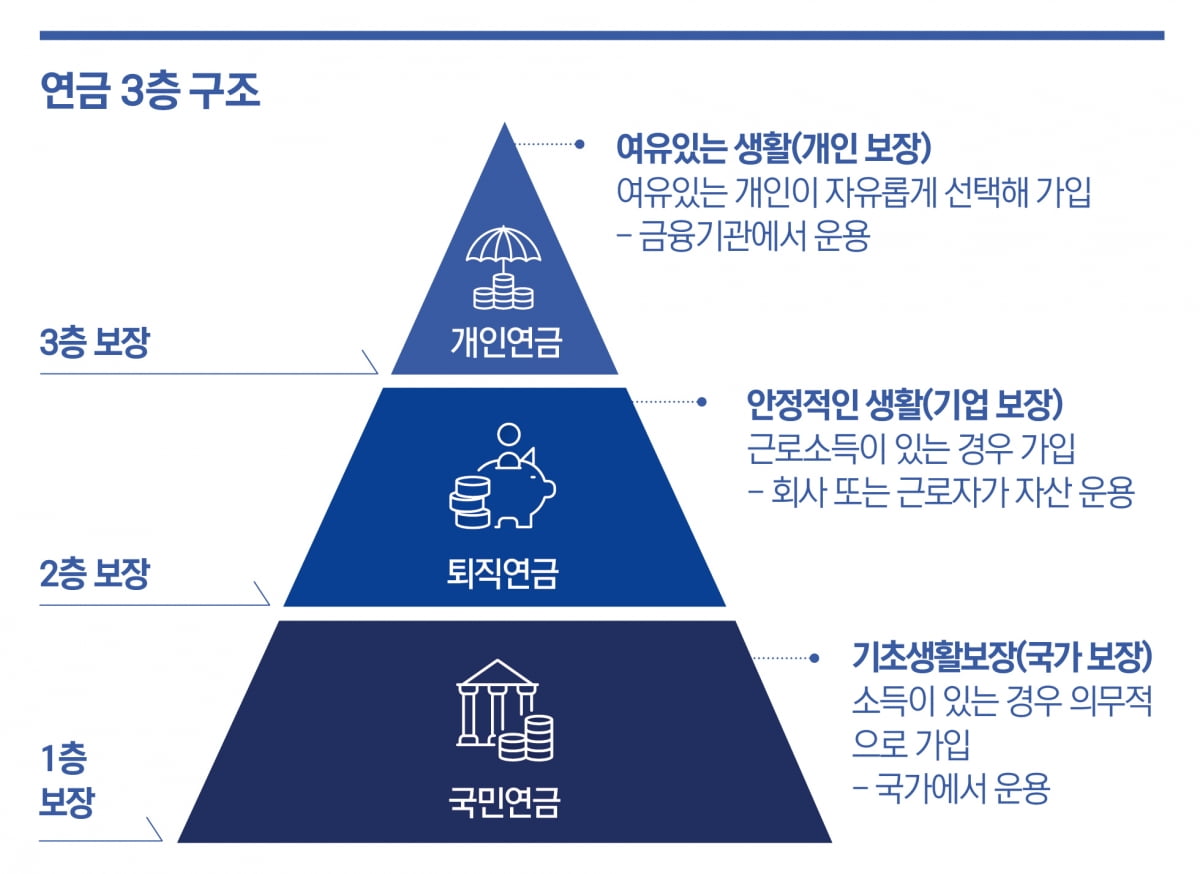
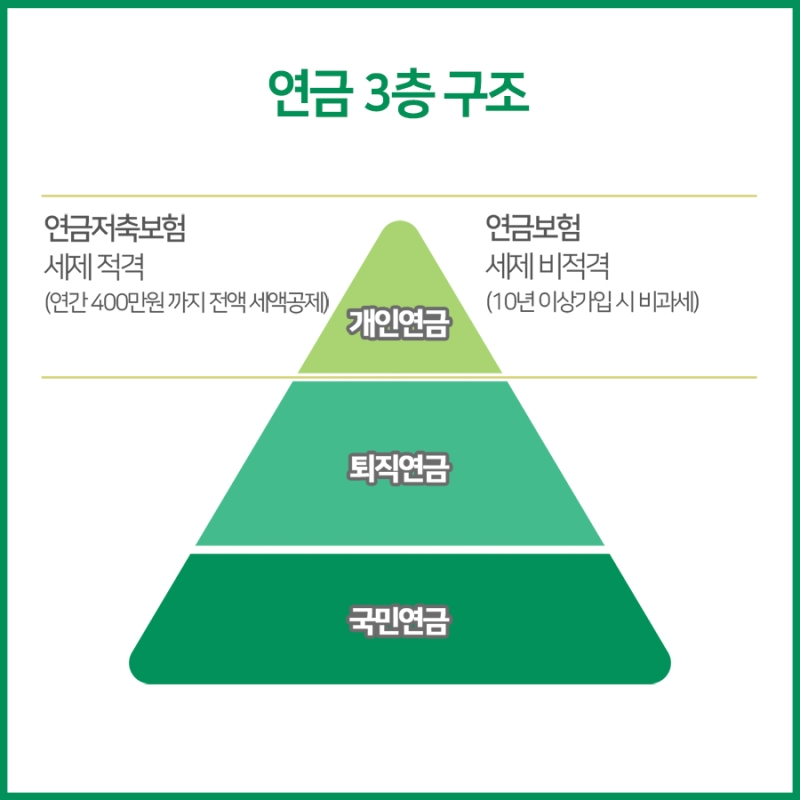
国民年金だけでは退職後の生活を十分に支えることが難しいため、様々な制度を併用する必要があります。国民年金、退職年金、個人年金、住宅年金へと続く構造を綿密に点検することが、老後準備の核心です。最近では銀行のラウンジなどでも、こうした総合的な点検を通じて安定したキャッシュフローを作る相談が人気を集めています。例えば、会社員の金さんは、毎月発生する固定費の中でも隙間を縫って年金資産を積み立て、退職後の基盤を固めています。
一つの制度だけに頼るのではなく、複数の口座を有機的に組み合わせることで、予期せぬ経済的危機から抜け出すことができます。特に、毎月入ってくる収入の一部を自動振替して強制的に貯蓄する習慣をつけるのがおすすめです。身近に見かける退職者の多くは、事前に複数の収入源を確保していたおかげで、ゆとりのある生活を送っています。今からでも自分の資産状況を客観的に見直し、不足している部分を埋めていく努力が不可欠です。
国民年金から住宅年金まで続く構造を総合的に点検し、安定した生涯所得を設計すべきです。
2. 年金貯蓄と個人型退職年金の税額控除最大化戦略
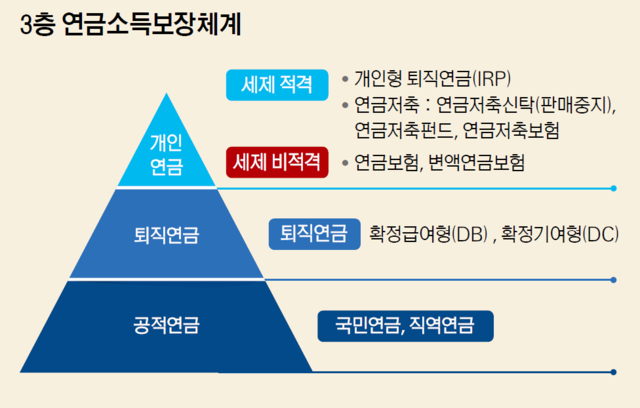
年末調整のシーズンになると、会社員にとって最大の関心事はやはり税金の還付です。年金貯蓄と個人型退職年金口座を適切に活用すれば、拠出限度額内でかなりの金額を控除してもらうことができます。例えば、年間限度額いっぱいまで拠出した会社員の朴さんは、毎年年末調整のたびにかなりの額の税金を還付され、それを再び投資原資として活用しています。
2つの口座をどのような比率で組み合わせるかによって、実際に手元に入る節税効果の大きさが目に見えて変わります。税額控除の限度額を最大限に活用するためには、自分の年収水準と拠出余力を正確に計算する必要があります。無理に限度額を埋めるよりも、毎月着実に拠出できる金額を設定することが長期的な維持に有利です。節税効果で浮いたお金を再び高配当商品に再投資すれば、複利効果をさらに最大化できます。
年金貯蓄と個人型退職年金の拠出限度額を戦略的に活用し、年末調整の節税効果を最大限に享受すべきです。
3. 月100万円目標のための上場指数ファンドと配当投資
退職後に毎月100万円のキャッシュフローを作るためには、単にお金を貯めておくだけでなく、資産を積極的に運用する必要があります。最近多くの投資家が、証券会社の自動買い付けサービスを利用して、優れた上場指数ファンドを着実に積み立てています。実際の投資家である李さんは、毎月決まった日に高配当商品と指数追随商品を分けて買い付け、堅実な配当金を受取っています。
こうした口座内で発生した分配金を引き出さずに再投資する場合にこそ、真の複利の魔法が発揮されます。国内上場の海外商品や国内の高配当商品を適切に配分すれば、安定性と収益性を同時に確保できます。個別銘柄を直接選ぶ負担を減らしながら、市場全体の成長に乗れる点が大きな利点です。退職時期が近づくにつれ、リスク資産の比率を調整し、現金性資産と配当資産のバランスを取る賢明な方法です。
上場指数ファンドと高配当商品を着実に積み立てれば、退職後に毎月安定したキャッシュフローを生み出せます。
4. 課税繰延べと年金所得税の正しい理解
投資によって収益が発生した際に毎年税金を払うのと、年金を受け取るまで税金を先延ばしにするのでは、最終的な資産規模に大きな差を生みます。これを課税繰延べ効果と呼び、税金として出ていくお金がそのまま増え続けるため、長期投資の強力な武器となります。実際に20年以上の長期投資を行った会社員は、一般口座と年金口座の最終収益金に大きな差を経験しています。
年金を受取るときに適用される税率は年齢が高くなるほど低くなるため、退職後の税負担を大幅に軽減できます。ただし、同じ口座内でも税額控除を受けた元本か、直接拠出した非控除元本かによって課税方式が異なります。したがって、退職後に資金を引き出す際にも、どの順序で引き出すのが最も有利かを事前に計算する知恵が必要です。税制の詳細な基準を正確に理解していれば、不要な税金支出を防ぎ、貴重な資産を全額守ることができます。
税金を後回しにして複利効果を最大化する課税繰延べ制度を積極的に活用すべきです。
5. 50代以降の老後準備と資産再配分のコツ
50代に入ると退職が目前に迫るため、資産ポートフォリオを全面的に再点検する必要があります。子供の教育費や住宅資金などでまとまったお金が出ていった後は、残りの期間で忙しく老後資金を積み立てなければなりません。身近な50代の会社員である崔さんは、子供の独立後に余った資金をすべて年金口座の拠出に集中させ、不足している老後資金を迅速に回復しています。
この時期には、攻撃的な投資よりも元本を守りながら安定した現金配当を生み出す方向に戦略を修正すべきです。退職金も個人型退職年金口座に移管し、すぐに引き出さずに年金形式で受け取れば、税額控除の恩恵を受けられます。急激な市場変動に動じないように、債券や安全資産の比率を段階的に増やしていくのが安全です。退職後の生活をゆとりあるものにするためには、今この瞬間の細やかな資産管理が最も重要です。
50代以降は攻撃的な投資から離れ、安定した配当と節税を中心に資産を再配分すべきです。
6. 2026年以降の年金資産管理の見通しと実践
今後の経済状況はますます予測しにくくなる可能性が高いため、年金資産の重要性は日に日に大きくなっています。政府や金融機関も、国民がより簡単に退職資産を管理できるように、様々な商品やサービスを提供しています。変化する制度や税法基準を素早く把握し、人より一歩先に対応する人が豊かな老後を迎えます。
今日すぐに自分の証券会社のアプリを開き、現在の拠出額と口座残高を確認することから始めてみてください。毎月少しずつでも自動振替額を増やし、複利の恩恵を味方につけるのが最も確実な方法です。周りの噂や短期的な市場トレンドに一喜一憂せず、黙々と自分の計画を実践していくべきです。将来退職時期に達したときに笑顔でいられるよう、今から堅実な年金戦略を実行に移しましょう。
変化する制度に合わせて毎月着実に資産を拠出し、実践することが成功した老後の近道です。
よくある質問
=