退職年金は、定年後の生活を支える最も確かな財政的基盤ですが、放置しておくと物価上昇率にも追いつけず、老後破産の主な原因となる可能性があります。毎月給与から天引きされるもの、あるいは会社が勝手に運用してくれるお金だと思って、会社のモバイルアプリを一度も開いていないサラリーマンが非常に多いです。しかし、退職時期が近づくにつれて医療費や生活費の負担は重くなるため、今から積極的に資産を管理する必要があります。周囲で年金口座から数千万ウォンの税金を還付されたという話を聞くたびに、ただ羨むだけでなく、自分に合った制度を綿密に検討すべきです。この記事では、確定給付型と確定拠出型の違いから、個人型退職年金を活用して税金を節約し、投資利回りを最大化する具体的なコツを徹底解説します。他の人が得ているメリットを見逃さず、自分の口座にそのまま積み立てられる方法を、これから一つずつ丁寧に解説していきます。
=
退職年金の成功戦略:IRPの税額控除限度額と利回りを高める秘訣
1. 退職年金の二面性、DB型とDC型の決定的な違い
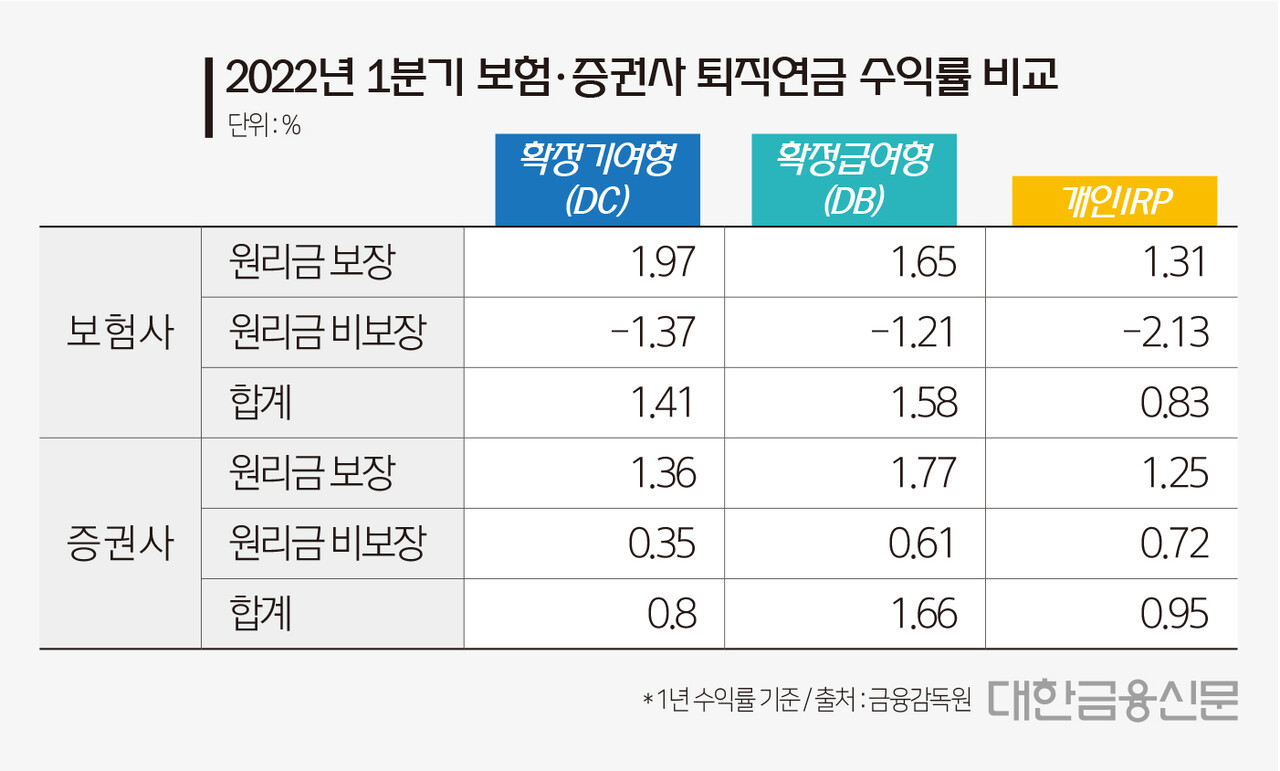
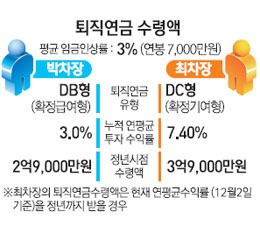
会社が加入させてくれる退職年金制度が確定給付型(DB)か確定拠出型(DC)か正確に知らないサラリーマンが周囲に非常に多いです。確定給付型は、労働者が退職する際に受け取る退職金が事前に確定している構造で、会社が資金を直接運用し、それに伴う収益と損失を完全に責任を負います。したがって、投資に気を配る余裕がなく、安定して決まった金額を受け取りたいサラリーマンに適していますが、会社の運用実績がどれだけ良くても、労働者が追加で得る収益はありません。一方、確定拠出型は、会社が毎年年間賃金総額の10分の1を加入者の口座に入金し、労働者が自ら株式や債券などの金融商品を選んで運用する方式です。この方式は、自身の投資能力によって退職時に手元に残る金額が天と地ほど開くという特徴を持っています。
実際に大手企業に勤める金課長は確定給付型を選択し、退職直前の給与基準でまとまったお金を安全に確保しましたが、中堅企業に勤める李課長は確定拠出型で優良株式や債券型商品に長期投資し、はるかに大きな金額を積み立てました。このように、会社の経営状況や自身の傾向によってどの制度を選ぶかが、老後の資産規模を完全に左右します。職場内で年金利回りのランキングを公開する風潮が徐々に広まり、加入者ももはや傍観せず積極的に関心を持つ傾向にあります。自身の年金ポートフォリオが現在どこに投資されているか確認し、会社が提供する選択肢をチェックすることが何よりも重要です。
確定給付型は安定性に特化しており、確定拠出型は運用収益によって結果が変わるため、自身の傾向に合った選択が不可欠です。
2. 節税と投資の一石二鳥、個人型退職年金の活用術
個人型退職年金口座は、労働者自身が自発的に追加拠出を行い、税額控除の恩恵と老後資産を同時に確保できる最高の金融手段です。年金貯蓄口座と合算して年間最大1,800万ウォンまで拠出可能で、そのうち一定の限度額まで税額控除を受けられるため、サラリーマンの必須の資産形成アイテムとして定着しました。毎年確定申告シーズンに数十万ウォンから数百万ウォンに及ぶ税金を還付されている人々の共通点は、まさにこの口座を限度額まで満額活用していることです。単に税金を節約するだけでなく、拠出した元金を基盤に国内外の様々な上場指数ファンドや債券に投資し、売買益も狙うことができます。
一年間懸命に働いたのに、確定申告で逆に税金を払う羽目になった場合は、今すぐ個人型退職年金口座の開設を真剣に検討すべきです。同僚がこの口座で毎年莫大な還付金を得ているのを見て、遅まきながら加入しようと急いでいる姿を周囲でよく見かけます。年間拠出限度額が決まっているため、毎月少しずつ分割して入れるか、年末にまとまった金額を一括で埋めるかのいずれかで戦略を立てるのが 좋습니다。長期的な視点で節税効果と複利効果を同時に享受できる唯一の口座であるため、社会人初期から早めに準備しておくのが賢明です。
個人型退職年金は、確定申告の還付金を最大化し、長期投資を並行できる最も確実な節税口座です。
3. デフォルトオプション指定で放置された自分の資金を目覚めさせる
加入者が自ら商品を指定しなくても、金融会社が事前に定めた投資方法に従って自動的に資金を運用してくれる制度を事前指定運用制度(デフォルトオプション)と呼びます。過去には退職年金資金が定期預金などの低利回り商品にのみ縛られ、物価上昇率にも追いつけない残念な状況が珍しくありませんでした。しかし、今はデフォルトオプションを通じて、加入者が別途指示を出さなくても自動的に実績分配型商品や安定型ポートフォリオに組み入れられます。金融会社のモバイルアプリにアクセスし、いくつかの簡単な同意手続きを経るだけで、忙しい日常の中でも、大切な老後資金が眠っている間に勝手に増える体験ができます。
周囲の友人が退職年金アプリを開いて、自分が設定したポートフォリオのおかげで予想をはるかに上回る利回りを記録しているのを見て驚いたことがあります。このように、面倒だという理由で放置していた資金にデフォルトオプションを適用するだけでも、長期的な利回り指標が完全に変わることがあります。元本保証商品と実績分配商品の比率を、自身の投資傾向に合わせて適切に配分して設定することが成功の鍵です。毎月数十万ウォンの元利金が入れられるのに、銀行の預金通帳だけに預けておくという愚かな間違いを犯さず、今すぐモバイルアプリを開いて設定を確認してみてください。
デフォルトオプションを積極的に指定すれば、忙しいサラリーマンでも簡単に効率的な年金資産管理を開始できます。
4. 離婚と財産分与、年金も例外ではない
人生を送る中で予期せぬ家庭の事情の変化に直面することがありますが、離婚訴訟の過程で退職年金も重要な財産分与の対象として扱われます。過去には、実際に離婚をする際に既に受給中の年金は分与対象ではないと誤解するケースが多かったですが、法的基準に基づき、婚姻期間中に共同で形成した資産として認められます。ただし、退職金一時金とは異なり、毎月年金形式で受け取るお金は、受給時点と方法によって評価方法が複雑なため、関連する専門家の支援を求めるのが安全です。配偶者が誠実に職場に勤めて積み立ててきた年金債権も、夫婦の共同の努力によって築かれた成果であるため、正当な 몫を主張することができます。
周囲の知人が離婚訴訟を経験する中で、相手の退職年金まで綿密に財産分与に含めて老後の生活費を確保した事例を直接目撃しました。離婚財産分与の過程で相手の退職資金を見逃さないためには、婚姻期間と在職期間が重なる部分を正確に証明することが何よりも重要です。感情的に疲れやすい訴訟過程ですが、老後の生死がかかった問題であるため、冷静かつ徹底的に権利を主張する必要があります。年金は単なる個人の未来の資産を超え、夫婦が共に過ごしてきた年月の経済的産物であるため、法的枠組みの中で公正に評価されるべきです。
婚姻期間中に形成された退職年金は離婚時に財産分与の対象となるため、法的基準に基づき正当な 몫を要求すべきです。
5. グローバル株式市場の好況と退職年金資産の評価
最近、KOSPI指数が急激な上昇トレンドを記録し、連日最高値を更新する中、国民年金だけでなくサラリーマンの退職年金資産評価額も驚異的な速度で増加しています。直接株式市場に参入する余裕がない普通のサラリーマンも、自分が加入している年金口座の中で米国株式型商品やグローバル指数連動型ETFを保有しているおかげで、大幅な資産増益を享受しています。指数が高値に向かうほど、安易な追いかけ買いに警戒し、自身の年金ポートフォリオが長期的な視点で揺らぎなく運用されているか確認する必要があります。株式市場の短期的な値動きに一喜一憂するのではなく、年金という長期マラソンの性質を忘れず、継続的に拠出する姿勢が必要です。
同僚は数年前から年金口座を通じて米国大型テック株や指数連動型商品に積立投資を行い、今回の株式市場の好況期に莫大な評価益を上げました。直接投資でデイトレードに失敗していた友人たちも、年金口座を通じた長期積立投資に目を向けた後で初めて、安定した資産増益を経験しています。株式市場が熱い時ほど、興奮してリスクの高い単一銘柄のレバレッジ商品に無理に手を出すのではなく、安定した資産配分を維持すべきです。自分の退職年金口座が現在どの資産にどれだけ配分されているか確認し、市場の流れに柔軟に対応する知恵が求められます。
株式市場の好況期を迎え、退職年金口座内のグローバル資産配分と長期積立投資の重要性がさらに高まっています。
6. 成功した老後のための退職年金最終チェック
定年後の生活をゆとりがあり豊かにするためには、今日すぐに自分の退職年金の加入状況と運用 현황を確認することから始めるべきです。若い頃は退職が遠い未来のことのように感じますが、歳月はあっという間に流れ、実際に訪れた時に準備ができていなければ、莫大な苦痛を味わうことになります。毎年税額控除の限度額を満額まで年金口座に積み立て、放置された資金にはデフォルトオプションを設定して利回りを管理するという小さな実践が積み重なり、巨大な老後資産を作ります。周囲の噂に揺らぐのではなく、自身の投資傾向と財政状況に合わせて綿密にポートフォリオを再構築する努力を払うべきです。
今この瞬間にも、無数のサラリーマンが年金資産をどのように運用すべきか悩み、関連情報を検索しています。変化する経済環境の中で、自分の大切な資産を守る唯一の方法は、金融知識を蓄え、主体的に行動することだけです。これから訪れる退職時に、笑顔でゆとりを楽しみたいのであれば、今日お伝えした節税戦略と運用のコツを必ず覚えて、実践に移してください。老後は準備した者にとっては第二の人生ですが、油断した者にとっては最大の負担になるという事実を絶対に忘れないでください。
徹底した事前準備と継続的な年金資産管理が、成功した退職生活を決定づける唯一の鍵です。
よくある質問
=