退職年金口座を賢く管理するには、自身の賃金上昇率や投資性向に合った制度の選択が何よりも重要です。周囲の同僚が高収益を上げているからといって安易に真似するのではなく、自分の労働条件と老後計画を正確に把握しておかないと失敗に終わります。社会人生活を送るうちに自然と年金口座に関心を持つようになりますが、いざ運用しようと思うと途方に暮れることが多いものです。この記事では、確定給付型と確定拠出型の違いから、最近便利になった現物移転制度の活用方法まで詳しく解説します。毎月天引きされる給料のように、自分の年金資産も少しずつ増えていく喜びを感じたいなら、今すぐ制度の基礎を固める必要があります。複雑な金融用語ではなく、日常の事例に基づいて誰でも簡単に理解できるように解説します。
=
退職年金の現物移転と口座選択、社会人が必ず知っておくべきすべて
1. 確定給付型と確定拠出型の正確な違い
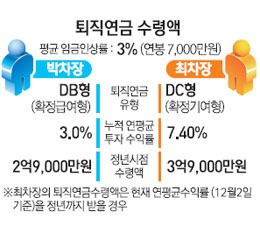
社会人が最も混乱しやすいのが、確定給付型と確定拠出型のメリット・デメリット比較です。確定給付型は、従来の退職金制度に似ており、従業員の最終3ヶ月間の平均賃金に勤続年数を乗じた金額を受け取ります。したがって、毎年賃金が着実に上昇している社会人にとっては、確定給付型の方がはるかに有利な構造になっています。一方、確定拠出型は、会社が毎年年間総賃金の12分の1以上を従業員の個人口座に拠出し、加入者が自ら運用する方式です。株価上昇期や投資に関心のある社会人であれば、確定拠出型を通じて株式型商品や上場投資信託(ETF)に投資し、より高い収益を期待できます。例えば、同期入社で給与が急激に上昇する職種に属するキム係長は確定給付型を維持していますが、イ課長は自ら株式や債券商品を選んで組み込むのが好きなので確定拠出型を選択しました。このように、自分の給与上昇スピードと投資性向を慎重に比較検討することで、後悔のない選択ができます。会社の支援方式と自身の資産運用能力のバランスを見つけることが、老後準備の第一歩です。
賃金上昇率が高い社会人は確定給付型が有利で、直接投資を好む場合は確定拠出型が適しています。
2. 最近導入された退職年金現物移転制度の活用
過去には、他の金融会社に年金口座を移す際に、既存の商品をすべて現金化するという手間がありました。この過程で中途解約手数料が発生したり、売却タイミングを逃して損失を被ったりするケースが頻発していました。しかし、現在は保有している商品をそのまま維持したまま金融会社だけを変更できる現物移転制度が定着し、はるかに便利になりました。もし現在取引している金融会社のモバイルアプリやカスタマーセンターサービスに不満がある場合、他の会社へ簡単に移ることができます。移転を決意したら、まず新しい金融会社に訪問するか非対面で口座を開設し、移転申請を提出すれば完了です。通常は営業日ベースで3日程度かかるため、資金が凍結される期間を事前に計算しておくのが賢明です。ただし、確定拠出型の加入者の場合、所属会社が団体契約を結んでいる金融会社の範囲内でのみ移動できるという制約が存在します。したがって、個人が自由に移動できる個人型退職年金(iDeCoなど)と確定拠出型の違いを正確に認識して臨むことで、混乱を減らすことができます。
現物移転制度を活用すれば、商品を現金化せずに希望する金融会社へ簡単に移すことができます。
3. 安全資産とリスク資産の適切な比率設定

退職年金口座は貴重な老後資金ですので、無理な投資よりも安定性を保つことが何より重要です。関連規定により、総積立金の一定割合以上は必ず安全資産で埋めなければなりません。最近では、安全資産の義務比率を満たしつつも、米国主要株式市場の成長性を享受できる混合型商品が大きな注目を集めています。退職までまだ長い時間がある若い社会人であれば、適切な株式型比率を持たなければ、長期的な物価上昇に対抗できません。一方、退職間近の社会人であれば、元本保証商品や国債連動商品の比率を高め、資産を守ることに集中すべきです。実際、慎重に資産比率を調整してきたパク部長は、市場が大きく揺れ動いても心の平静を保ちながら安定した収益率を記録しました。一方、何の計画もなく放置していたチョイ係長は、不要な手数料だけが掛かり、収益率は物価上昇率を下回って残念な結果となりました。毎年定期的に自分のポートフォリオを確認し、市場状況に合わせて資産比率を調整する勤勉さが求められます。
退職時期と投資性向に合わせて、安全資産とリスク資産の比率を定期的に調整する必要があります。
4. 税額控除と低税率課税の恩恵を最大化する
老後資金を準備する際、税制優遇をどれだけうまく活用できるかで最終的な損益が大きく変わります。個人型退職年金口座に資金を拠出すると、年末調整時に貴重な税額控除の恩恵を受けられます。通常の口座では利息が発生するとかなりの利子所得税を支払わなければなりませんが、年金口座内で発生した利益は、実際に年金として受給するまで課税が繰り延べられます。退職後に年金を受給する際も、通常の税率よりもはるかに低い年金所得税率が適用され、税負担を大幅に軽減してくれます。国が発行する個人投資向け国債を年金口座と連携して購入すれば、安定性と税制優遇を同時に得られる良い代替案になります。周囲の知人と年末調整の話をする際、数十万ウォンを受け取っている人もいれば、逆に税金を多く払っている人もいるのを見かけます。その差の多くは、年金口座をどれだけ積極的に活用したかから来ています。毎年拠出上限を満額に届かなくても、余裕資金が生じるたびにコツコツと積み立てることが、節税の近道です。
税額控除、課税繰延べ、低税率課税の恩恵をすべて受け取れば、退職後の実質受給額を大きく増やせます。
5. 離婚時の財産分与における年金取り扱いの注意点
夫婦が離婚を準備する過程で、アパートや預金など目に見える財産だけを分け、年金を漏らしてしまうミスがよくあります。実際にまだ退職していなくても、会社が積立している退職年金や将来の退職給付金は、民法上、財産分与の対象に含まれます。国民年金と退職年金は性質が全く異なるため、それぞれの種類を正確に区別して対応する必要があります。相手の入社時期と婚姻期間を慎重に検討しなければ、公正な分割比率を算定できません。法的手続きを進める際、相手の年金加入履歴を正しく把握できていないと、後で大きな不利益を被る可能性があります。実際、長期間一緒に暮らしてきた配偶者が退職間近の時点で年金分割を要求した際、制度をよく知らず慌てているケースが少なくありません。協議離婚や調停の過程を経る際は、専門家の助けを借りて将来の価値まで綿密に評価してもらうのが賢明です。人生の新しい幕開けを準備する過程で、貴重な権利を逃さないために、年金資産の性質を事前に確認しておく必要があります。
離婚時にも退職年金は財産分与の対象に含まれるため、婚姻期間と年金の種類を正確に把握する必要があります。
6. 証券業界の採用と資産管理トレンドの変化
金融市場全体で年金資産の重要性が高まる中、関連業務を担当する人材を確保しようとする証券会社間の競争も激化しています。主要証券会社の最高経営責任者(CEO)が自ら大学やイベント会場に出向き、優秀な金融人材を探す理由もここにあります。今や単に株式の売買仲介を行うだけでなく、顧客の生涯資産を管理する総合的な資産管理能力がコアな競争力として定着しました。一般投資家の立場でも、こうした金融市場の変化を読み解くことで、より良い投資先を発見できます。将来の退職生活を豊かにするためには、変化する制度や新しい金融商品への関心を怠ってはいけません。今日学んだ内容を基に、自分の口座を開いて、現在加入している商品が適切かどうか一つずつ確認してみることをお勧めします。些細な関心と小さな実践が積み重なり、10年後、20年後の確かな老後資産を完成させる最も確実な秘訣となります。今後も関連制度が変わるたびに迅速に情報を把握し、自分の資産を守る賢い投資家として成長されることを応援しています。
金融市場で年金資産管理の重要性が高まっているため、社会人も継続的な関心を持ち、資産を確認する必要があります。
よくある質問
=