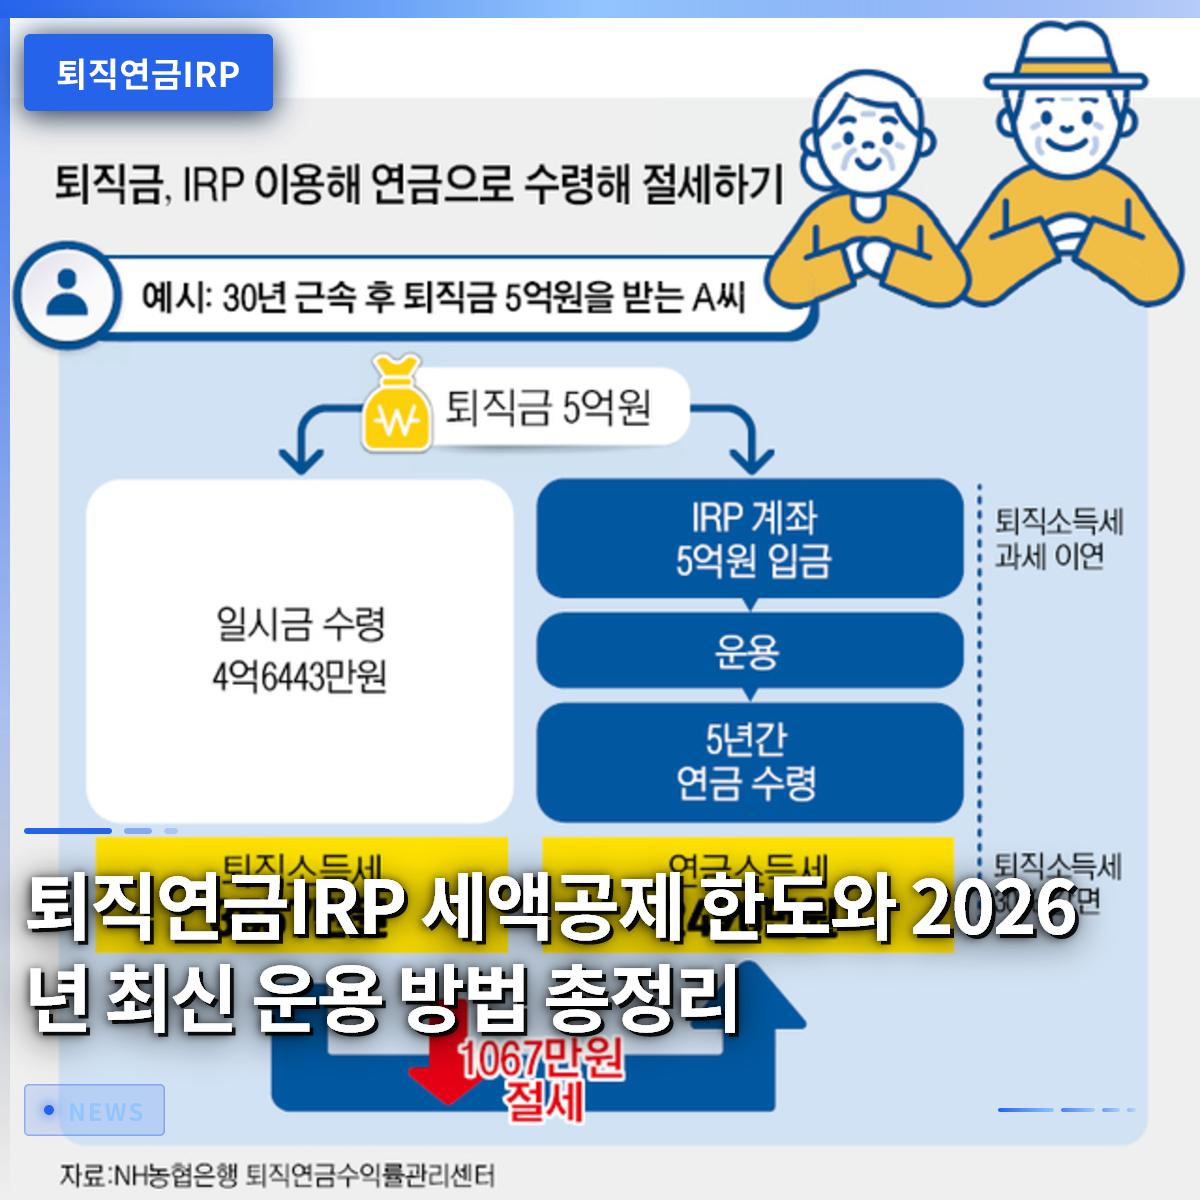
退職年金IRP口座は、毎年の年末調整で税額控除を十分に受けられるだけでなく、確かな老後資金を積み立てることができる必須の資産管理ツールです。会社員の金さんは、昨年の年末調整で数十万円の還付金を受け取り、思わず拍手喝采しました。これはまさに、事前に退職年金IRPに資金を入金していたおかげです。多くの人がこれを単に退職金を預ける口座程度に思っていましたが、在職中にも自由に追加で資金を入れられ、様々な商品で運用できる万能口座です。特に最近では、複数の金融機関を通じて上場インデックスファンドや個人投資向け国債まで手軽に購入できるようになり、収益性と安定性を両立させる傾向にあります。この記事では、退職年金IRPの正確な概念から、税額控除のメリットを最大化する戦略、そして安全資産とリスク資産の賢い配分方法まで詳しく解説します。
=
退職年金IRPの税額控除限度額と2026年最新運用方法まとめ
1. 退職年金IRPとは何か

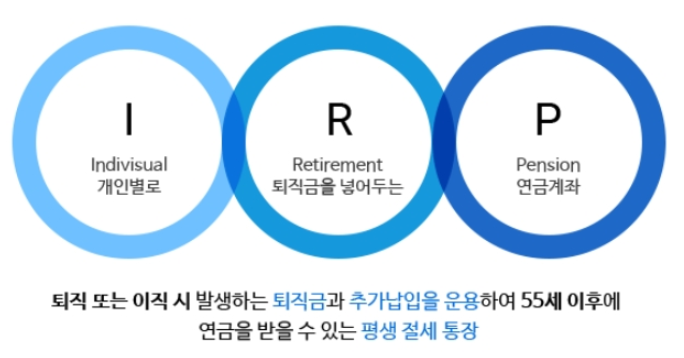
退職年金IRPとは、個人が自ら資金を拠出し運用し、55歳以降に年金として受け取れる個人型退職年金口座を指します。会社から毎月積み立てられる確定拠出型や確定給付型の退職年金に加え、労働者本人が希望するタイミングでいつでも追加で資金を入れられるという特徴があります。過去には退職時に退職金を受け取る用途で主に使われていましたが、現在は在職中にも税制優遇を受けるために自発的に加入する人が爆発的に増えています。所得のある労働者だけでなく、自営業者も加入できるため、フリーランサーや個人事業主にとっても優れた老後準備手段として挙げられています。
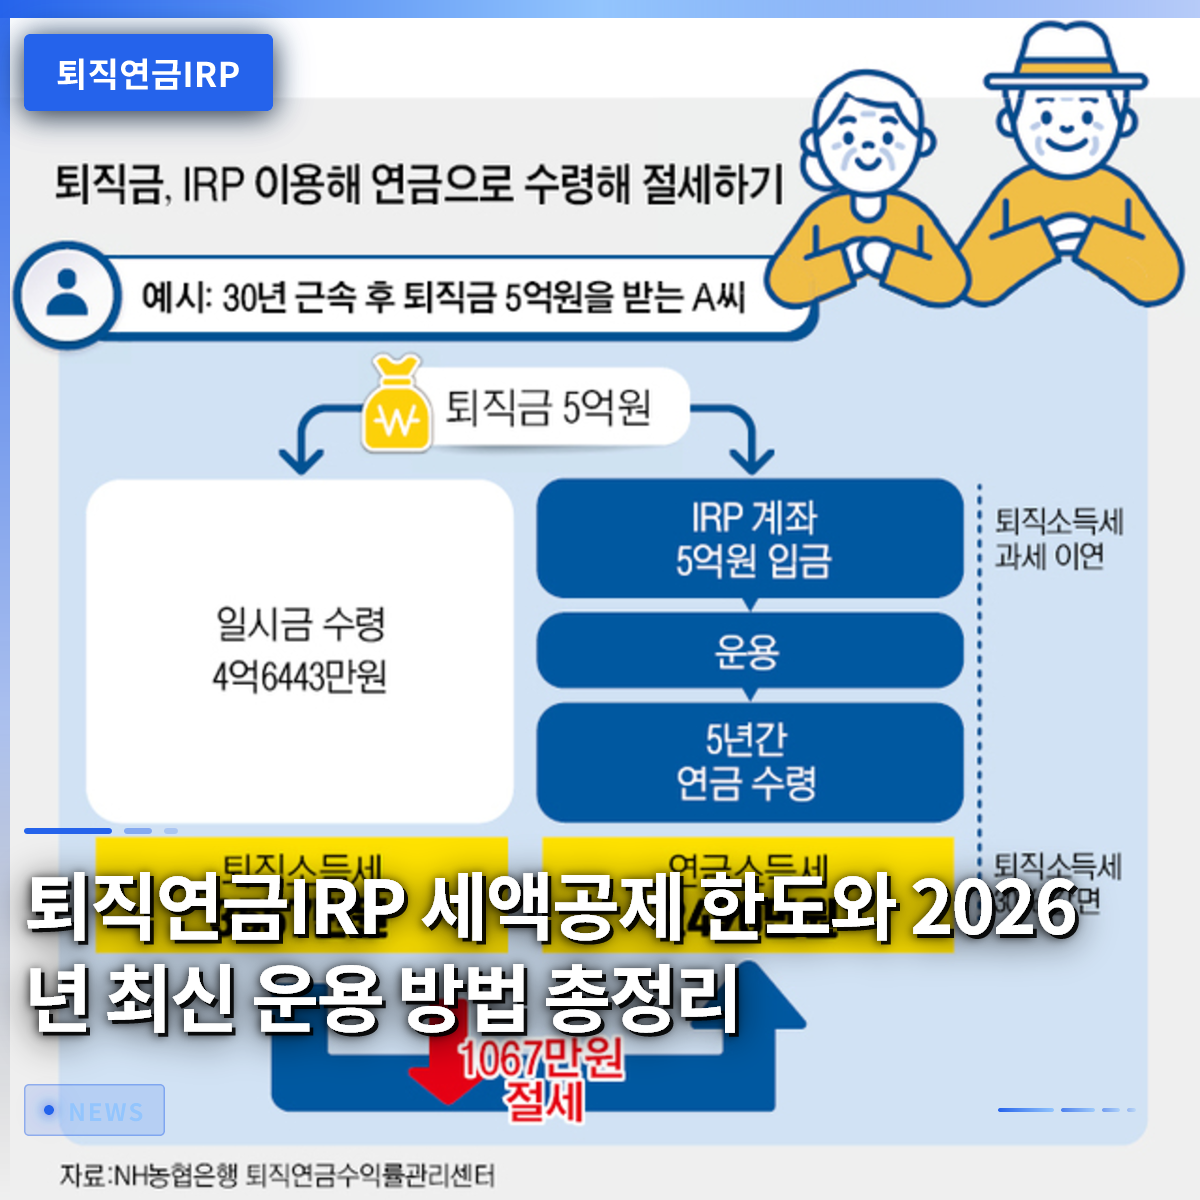
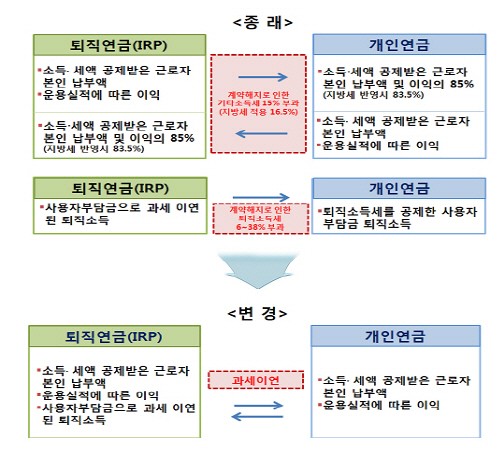
この口座の最大の魅力の一つは、転職や退職時に受け取った退職給付金を、税額控除なしでそのまま移管し、退職時まで課税を繰延べられる点です。すぐに税金を払わず、そのお金をそのまま運用できるため、複利効果を最大化するのに有利です。例えば、会社を移る際に受け取った退職金を通常の口座で受け取ると即座に退職所得課税されますが、この口座に移せば年金を受け取るまで税金の納付が延期されます。延期された分だけより大きな元本が継続的に利息を生むため、長期投資を行う際に莫大な金銭的利益を得ることができます。周囲から転職時には必ず退職年金IRPに移すよう助言されるのは、この強力な課税繰延べ機能のためです。
退職年金IRPは、個人が追加拠出と退職金の移管を通じて老後資金を運用し、課税繰延べの恩恵を受けるための必須口座です。
2. 税額控除のメリットと限度額の拡大
退職年金IRPを活用する主な理由は、圧倒的な年末調整の税額控除メリットを受けるためです。年金貯蓄口座とこの口座を合算し、年間拠出限度額である最大900万ウォンまでが税額控除の対象金額として認められます。総給与が5,500万ウォン以下の労働者は、最大16.5%の高い控除率が適用され、最大148万5,000ウォンを還付を受けられます。総給与が5,500万ウォンを超えても、13.2%の控除率が適用され、最大118万8,000ウォンの税金を節約する効果が得られます。毎年年初から毎月一定額を自動振替で拠出しておけば、年末にまとまった資金を用意する負担なく、自然と大きな節税メリットを得られます。
実際に会社員の朴さんは、毎月75万ウォンをコツコツと拠出し、年間900万ウォンを満額達成する実践を行っており、毎年の年末調整シーズンには同僚から羨ましがられる還付金を受け取っています。もしすでに年金貯蓄に資金を入れている場合は、残りの限度額をこの口座で埋めることで、賢い資金計画を立てることができます。ただし、年間拠出可能な総額は最大1,800万ウォンまでなので、この範囲を超えないよう注意が必要です。税額控除の限度額を満額まで拠出するだけでも、銀行預金の利息よりもはるかに高い実質的な収益を上げるのと同じです。
年間最大900万ウォンまで拠出し、所得区分に応じて13.2%から16.5%の税額控除メリットを受けることができます。
3. 安全資産とリスク資産の賢い配分
現行の退職年金監督規定によると、確定拠出型や退職年金IRPのポートフォリオは、総資産の最低30%を必ず安全資産で構成しなければなりません。これは老後資金であるため、元本損失のリスクを低減するための最低限の仕組みとして設けられた制度です。したがって、株式型上場インデックスファンドのようなリスク資産には最大70%までしか投資できず、残りの30%は国債や預金などの安全資産で構成する必要があります。この比率を守りながら、株式と債券が適切に組み合わされた混合型商品を活用すれば、規定を遵守しつつ効率的な資産増殖が可能になります。
例えば、株式と債券を半々で組み込んだ米国指数追跡混合型商品を安全資産の領域に組み込めば、安定性を保ちながら株式市場の成長の果実も享受できます。最近、証券業界では、こうした規定の中でも収益率を高めるために、様々な資産配分戦略を組み込んだ商品を競って提供しています。投資家にとっては、30%の安全資産の義務比率が煩わしく感じられるかもしれませんが、むしろ市場のボラティリティが高まった際に、口座全体を守る頼もしい防波堤の役割を果たします。安定性と収益性のバランスを取るこの独特な資産配分構造のおかげで、会社員も安心して長期投資を続けることができます。
退職年金IRPは、安全資産30%とリスク資産70%の比率を守りながら、バランスよく資産を運用しなければなりません。
4. 多様な投資商品とサービスの活用
退職年金IRP口座内では、定期預金だけでなく、国内外の株式型上場インデックスファンド、債券、リートなど、数多くの金融商品に投資できます。最近では、証券会社が提供する定期購入サービスを活用し、毎月希望する日に自動的に上場インデックスファンドを購入する投資家が急増しています。忙しい会社員が毎回株価チャートを確認して直接購入ボタンを押す必要がなく、自動的に少しずつ数量を積み立ててくれる方式です。いわゆる積立投資を自然に実践でき、高値での一括購入のリスクを減らし、平均購入単価を下げる効果があります。
また、最近では個人投資向け国債を退職年金IRP口座を通じて直接購入できるサービスが始まり、選択肢がさらに広がりました。10年物や20年物などの長期国債に投資して安定した利子収入を得ながら、老後資金の安全性を最大化できるようになりました。三星証券やKB証券などの主要証券会社は、顧客が年金資産を一目で確認し、便利に管理できるよう専用画面や様々な移転イベントを運営しています。他の金融機関に散らばっていた年金資産を一つに集約するキャッシュバックイベントなどを活用すれば、追加の金銭的なメリットも得られます。
自動購入サービスや国債投資など、多様な金融商品を活用して、便利かつ体系的に年金を積み立てることができます。
5. 中途解約時の注意点と受取方法
退職年金IRPは老後資金を目的とした制度であるため、55歳以前はできるだけ中途解約をしない方が有利です。やむを得ず中途解約を行う場合、これまで受けていた税額控除の恩恵をすべて返還するだけでなく、その他所得課税が課せられ、かえって損をする可能性があります。住宅購入や破産、天災地変、無住宅者の家賃保証金など、法律で定められた例外事由に該当する場合のみ、税制上の不利益なしに一部出金や解約が許可されます。したがって、急な資金が必要だからといって無闇にこの口座を解約するのではなく、他のローン商品や緊急資金を先に探す知恵が必要です。
定年退職年齢である55歳以降に年金形式で受取る場合、受取期間を10年以上と長めに設定することが、税務面でははるかに有利です。年金所得課税率は年齢が高くなるほど低くなり、55歳から70歳までは5.5%、70歳から80歳までは4.4%、80歳以降は3.3%に低下します。一括でまとまった金額を受け取ると、高い税率の退職所得課税やその他所得課税を負担しなければなりませんが、年金として分割して受け取れば、税金を大幅に節約できます。政府が国民の安定した老後生活を誘導するために、年金受取時の税負担を大幅に軽減しているため、この恩恵を十分に享受すべきです。
55歳以前の中途解約は税制上の不利益が大きいため注意が必要で、年金受取時には低廉な年金所得課税が適用されます。
6. 成功した老後のための最終提言
退職年金IRPは単なる貯金口座ではなく、韓国の会社員であれば誰でも活用すべき最も強力な節税および老後準備プラットフォームです。毎年コツコツと税額控除を受けながら、複利効果で資産を積み立てていけば、将来の退職時に想像以上の頼もしい資産家に変貌しているでしょう。今後、金融市場のボラティリティはさらに大きくなるでしょうが、徹底した資産配分と自動購入の原則を守れば、揺るぎなく目標を達成できます。今日すぐに、自分が加入している金融機関のアプリを開き、現在の拠出限度額と運用中の商品の構成を詳しく確認することをお勧めします。小さな関心と実践が積み重なり、退職後の生活の質を決定づけるため、今すぐ退職年金IRPの点検を開始してみてください。
継続的な拠出と徹底した資産配分を通じて、退職年金IRPを成功した老後資金 마련の礎にすべきです。
よくある質問
=