退職年金制度は、サラリーマンが退職後の安定した老後資金を確保するために必ず知っておくべき必須の金融資産管理制度です。毎月会社で積み立てられていく退職金を単に放置したり、名前だけ見て見過ごしたりすると、物価上昇率に追いつけず実質的な資産価値が下落するという困った事態に陥る可能性があります。周囲の同僚が年末調整の時期に税額控除の還付金をしっかり確保したり、投資商品を通じて見事な収益を上げたりする姿を見ると、つい羨ましくなるものです。しかし、実際に自分の退職年金がどのタイプに加入しているのか、どのように運用されているのかを正確に知っているサラリーマンは意外と少ないのが現実です。この記事では、確定給付型(DB型)と確定拠出型(DC型)の構造的な違いから、最近注目されている安全な資産運用方法まで、詳しく見ていきましょう。自分に最も有利な方法を選択し、貴重な老後資産を守りながら増やす具体的な方法を一緒に確認していきましょう。
=
退職年金DB型・DC型の違いから乗り換え戦略まで総まとめ
1. 退職年金の二つの顔、DB型とDC型の基本概念
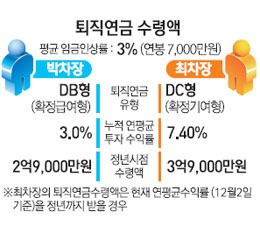
確定給付型(DB型)とは、労働者が退職する際に受け取る退職給付の水準が事前に確定している形態を指します。雇用労働部の相談資料によると、DB型の法定最低水準の退職給付は、退職時の平均賃金に30分の1を乗じ、さらに勤続年数を掛けることで計算されます。つまり、会社が直接退職年金資産を運用し、その責任も負うため、労働者の給与が着実に上昇しているサラリーマンにとって非常に有利な構造を持っています。一方、確定拠出型(DC型)は、会社が毎年労働者の年間給与総額の12分の1以上を、会社名義の労働者口座に拠出する制度です。労働者自身が直接、積立金を運用する金融商品を選択し、運用しなければならず、その結果に応じて最終的な退職金が決定されるという特徴があります。例えば、サラリーマンの金さんがDC型口座で攻撃的な株式型ファンドや上場指数ファンド(ETF)に投資して高い収益を上げた場合、その利益は完全に本人の 몫となります。逆に投資が失敗して元本損失が発生した場合でも、その責任は労働者が完全に負うことになるため、慎重なアプローチが求められます。このように、両制度は資産運用の主体が誰で、責任がどこに帰属するかという点で最も大きな違いを見せます。
DB型は退職時に受け取る金額が確定しているため賃金上昇期に有利であり、DC型は自身の投資成績に応じて資産を増やすことができます。
2. 元本利子保証商品もそれぞれ違う、賢い預金選び方
退職年金資産を安全に運用するために、定期預金や様々な元本利子保証商品を選択するサラリーマンは非常に多いです。しかし、市中銀行の普通預金のように名前だけ見て安易に加入し、後になって予期せぬ不利益を被ったり、金利優遇を十分に享受できなかったりするケースが発生します。定期預金の他にも、利回り保証型保険や株価連動型派生結合社債(ELB)、国債および発行手形など、「元本利子保証」という名のもとに多様な金融商品が存在します。例えば、ある商品は中途解約時に約定金利が大きく減額される一方、別の商品は加入時点の金利が満期まで安定して保証され、変動性の高い相場環境において優れた避難所としての役割を果たします。最近では、国家が保証するレベルの安全な国債商品にも退職年金を簡単に組み込むことができるようになり、選択肢の幅がさらに広がりました。したがって、単に「元本利子保証」という文字だけを信じて加入するのではなく、商品別の加入期間、中途解約金利、そして発行機関の信用度を慎重に検討する必要があります。自分の資産の性質に最適な商品を選ぶことが、老後資金の安全性と収益性を同時に確保する近道です。
元本利子保証商品であっても構造や中途解約条件がそれぞれ異なるため、金利と満期条件を慎重に比較して選択する必要があります。
3. 自分の退職年金の乗り換え、本当に今でも大丈夫?

サラリーマン生活を送る中で、周囲で退職年金口座をより良い金融会社に移したり、商品を乗り換えたりする姿を容易に見かけることができます。手数料がより安価で、モバイルアプリの使い勝手も優れた後発証券会社が積極的に参入するにつれ、乗り換え需要はますます増加しています。実際、最近のある証券会社は、退職年金積立金が短期間で数千億ウォンを突破し、多くのサラリーマンから選ばれているなど、市場の勢力図が急速に再編されています。しかし、無条件に他人が良しとしているからといって、自分の貴重な退職金を何の計画もなく移す行為は絶対に避けるべきです。現在加入している商品の満期がいつか、中途解約に伴う離脱手数料や損失がないかを正確に確認するプロセスが先行して行われる必要があります。また、新たに移管しようとしている金融会社のポートフォリオの多様性や資産管理システムが、自分の投資傾向とよく合っているかどうかを落ち着いて検討すべきです。徹底的な事前分析なしに衝動的に口座を移動すると、逆にそれまで享受していた優遇金利特典を失ってしまうという失敗を犯す可能性があります。
退職年金を乗り換える際は、まず手数料条件と既存商品の満期有無を確認し、自分の傾向に合った金融会社かどうか慎重に検討する必要があります。
4. 年末調整の花、年金貯蓄ファンドと個人型退職年金の節税戦略
サラリーマンが毎年年初の年末調整シーズンに最も期待しつつも気を配る部分が、まさに税額控除による還付金の確保です。代表的な節税口座である年金貯蓄ファンドと個人型退職年金口座を併用すれば、納付限度額内で大きな税制優遇を受けることができます。例えば、毎月一定額をコツコツ積み立てておけば、年末に税負担を大きく軽減し、実質所得が増加する効果を体感できます。両口座とも老後資金を長期的に積み立てるという共通点がありますが、運用可能な金融商品の範囲や詳細な規定において微妙な違いがあります。ある人は攻撃的な株式型上場指数ファンドを中心にポートフォリオを組み、資産増殖に集中し、別の人は安全な債券中心の配当戦略を好みます。自分に合った比率で資産を配分し、変動性の大きい相場環境でも安心して眠れる環境を作ることが重要です。税額控除特典と投資収益という二兎を追うためには、両口座の限度額を最大限に活用する戦略が不可欠です。
年金貯蓄ファンドと個人型退職年金口座を適切に活用すれば、年末調整の税額控除と資産増殖という二つの目標を同時に達成できます。
5. グローバル株式と連動した退職年金ポートフォリオの構築法
最近、多くの投資家が国内市場を超えて米国株をはじめとするグローバル市場に目を向け、退職年金ポートフォリオの多様化を図っています。世界中の主要な年金基金や海外サラリーマンの退職資金もまた、巨大なグローバル指数や優良企業株式と深く連動することで資産を増やしています。ナスダック100指数を追跡する大規模なグローバル指数ファンドやインデックス商品は、すでに世界資本市場の中核軸として定着しています。退職年金口座の中でも、こうしたグローバル代表指数や上場指数ファンドを積極的に組み入れ、長期的な複利効果を享受するサラリーマンが増えています。例えば、安全資産とリスク資産の比率を適切に配分した分散投資を実践すれば、暴落相場でも衝撃を最小限に抑えることができます。ただし、為替変動リスクや短期的な市場指数の下落に巻き込まれて感情的に売却する行動は、長期投資の敵です。長期間にわたって着実に上昇するグローバル優良資産に、自分の退職年金を黙々と積み立てておく戦略が、退職後の生活を豊かにします。
退職年金口座でもグローバル代表指数と連動した上場指数ファンドを活用すれば、長期的な資産成長を期待できます。
6. 安全に月次配当を受け取る退職年金の活用術と実践提案
退職を控えている方や、退職後のキャッシュフローを悩んでいる方にとって、毎月コツコツと入ってくる月次配当収益は、何よりも魅力的な代替案です。退職年金口座や個人型退職年金口座を活用すれば、元本を安全に守りながら毎月一定の配当金を受け取れるポートフォリオを組むことができます。例えば、安全な債券型資産と配当傾向が優れた資産を適切に配分し、損失リスクを下げる方式を試みることができます。老後資産は一度の失敗でも回復が困難なため、徹底的な損失制限と哲学的な資産配分戦略が何よりも重要です。今日すぐに、自分の退職年金がどのタイプに加入しているのか、ホームタックスや金融会社のアプリを開いて確認することから始めてみてください。小さな関心と積極的な口座管理の習慣が、数年後に自分の退職口座の残高を完全に変える強力な魔法として戻ってくるでしょう。これから到来する百歳時代に見合う確かな経済的自由に向かって、今すぐ第一歩を踏み出してみてください。
退職年金口座を通じて安全な資産配分と月次配当によるキャッシュフローを構築すれば、成功した老後準備が可能です。
よくある質問
=