安定した老後生活を送るためには、若いうちから年金保険を徹底的に準備しておく必要があります。100歳時代を迎えつつある今、退職後の収入ギャップを埋めることは何よりも重要な課題となっています。かつては、若い頃に誠実によく働けば自然と老後が解決すると信じている人が多くいました。しかし、実際に退職の時期が近づくと、想像以上に準備した資金が不足していることに驚くケースが後を絶ちません。税金や社会保険料を除いた可処分所得を計算すると、国別の福祉水準や老後対策の状況が如実に現れます。韓国は、市場所得基準と比較して、公的年金や各種支援が反映された可処分所得ジニ係数の順位が大きく変動する特徴を示しています。このような現実の中で、私的年金保険は選択肢ではなく、生存のための必須金融商品として定着しました。この記事では、年金保険の種類と具体的な受給方法、そして注意点まで詳しく見ていきましょう。
=
安定した老後のための年金保険の加入条件と受給方法まとめ
1. 年金保険の基本概念と必要性
若い頃は、毎月確実に引かれる国民年金の保険料が税金のように惜しく感じられることもあります。社会生活が始まると義務的に加入する公的年金は、目の前の生活に追われてその重要性を簡単に忘れてしまいがちです。しかし、時が流れ定年が近づき、周囲の人々が次々と受給者になる姿を見ると、考え方が一変します。夫が初めて国民年金を受け取り、スマホバンキングを不思議そうに触っているのを見て、妻は初めて退職の現実を実感するものです。若い頃の誠実な納付が、いかに貴重な実りとして返ってくるのかを身にしみて感じる瞬間です。
国から支給される公的年金だけでは物価上昇率を完全に防げないため、個人の年金保険への加入は必須です。退職後の人生は想像以上に長く、毎月固定で支出される生活費や医療費が私たちの首を絞めます。周囲で年金の話をしている夫に対して、妻が半ば冗談半ば本気で皮肉を言う姿は、笑えるようで現実にあります。健康に長生きするほど必要な資金は増えるため、事前に民間年金保険を準備しておく必要があります。今から少しずつ貯めておかないと、将来子供に負担をかけたり、貧しい老後を迎えたりすることになります。
公的年金だけでは不足する退職資金を補うため、民間年金保険への加入は選択ではなく必須です。
2. 終身型と確定型の違い
老後資金を受給する際に、まず検討すべき部分が終身型と確定型の選択です。終身型は加入者が死亡するまで毎月年金を生涯受け取れる構造になっており、長生きするほど有利です。一方、10年確定型や20年確定型は、決められた期間のみ集中的に年金を受け取って終わる方式です。医療技術の発展により100歳まで生きる人が珍しくなくなった現代では、終身型の人気は日増しに高まっています。自分がどのくらい長生きできるか予測できないため、生涯保障を受けることは心理的に大きな安心感につながります。
実際に周囲を見渡すと、短く濃く使うよりも、細く長く安定してお金が出てくる方式を好む傾向が明確です。確定型は、子供の教育費や住宅購入など特定の目的のために短期間でまとまった資金を確保したい場合に主に活用されます。しかし、退職後の人生全体を支えるには、確定型だけでは寿命が資金を上回るリスクを防ぐのが困難です。そのため、専門家は基本的な生活費は生涯出てくる終身型で設計し、残りは補助的に調整するよう助言しています。受給方法を選ぶ際は、自分の健康状態と予想寿命、そして他の資産の分布を総合的に考慮する必要があります。
長生きするほど有利な終身型と、決められた期間だけ受給する確定型は、それぞれの老後戦略に合わせて選択すべきです。
3. 国民年金の任意加入と追納制度
別途収入がない方や専業主婦として過ごしてきた方も、老後に年金を受け取るために任意加入制度を積極的に活用しています。義務加入の対象でなくても、本人が希望すれば自発的に加入して国民年金の受給権を確保できる素晴らしい道です。任意加入の保険料は、全加入者の中央値基準所得月額を上限とし、下限線の中で自分で金額を選べます。毎月納付する金額が負担に感じられるかもしれませんが、後で戻ってくる年金を考えれば十分に挑戦する価値のある資産運用です。
過去に納付していたが途中で途切れた期間がある場合、後納制度を通じて加入期間を延長できます。キャリアの断絶により保険料を払えなかった期間を後で一括で納付すれば、それだけ年金受給額が増えます。夫婦で老後を準備する場合、一人だけが年金を受け取るよりも、二人とも受給者になる方がずっと安心です。夫はすでに受給者になっているのに、妻はまだ熱心に納付して未来を準備している家庭が非常に多いです。このように夫婦がそれぞれ年金を受給することで、退職後の財政的破局を防ぐ最も強力な盾となります。
収入のない専業主婦も、任意加入と追納制度を通じて堂々とした年金受給者になることができます。
4. 健康保険被扶養者の離脱と年金収入
老後に年金を多く受け取るのは嬉しいことですが、間違うと健康保険料の爆弾に遭う可能性があるため注意が必要です。かつては、会社員の子供の下で被扶養者として保険料を払わなかった資格が、収入基準の強化により大量に剥奪されています。国民年金受給額を含む年金収入が一定基準を超えると、すぐに地域加入者に転換され、保険料を負担しなければなりません。例えば、年間収入が基準を超えた瞬間、毎月出ていく健康保険料のためにむしろ損をした気分になることもあります。
このような状況を避けるために、退職者は年金保険の受給時期と金額を細かく調整する戦略を立てます。ただ多く受け取るだけが正解ではなく、税金や健康保険料まで総合的に考慮した受給設計が必要です。税金申告を行う際、公的年金だけでなく民間年金保険の利子や配当収入まで合算されるため、慎重に計算する必要があります。少し油断すると、退職後の豊かさを夢見ていたのに、毎月引かれる税金や保険料の請求書を見てため息をつく事態になりかねません。そのため、金融商品に加入する段階から非課税 혜택や受給額の分散策を専門家と相談することが賢明です。
年金収入が増えると健康保険料の被扶養者資格から離脱する可能性があるため、総合的な税金計算が必須です。
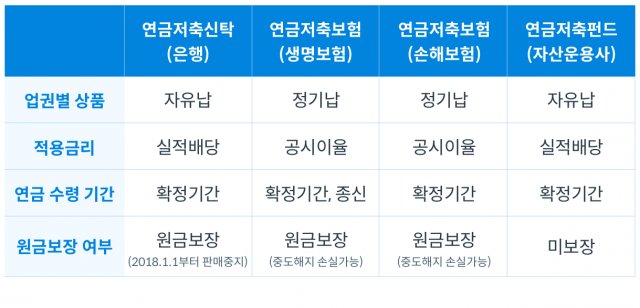
5. 多様な年金商品と返戻率の真実
市場には、ドル年金保険や貯蓄型保険など、元本保証と利回りを謳う様々な商品が溢れています。1年目から10年目まで返戻率がどのように変動するかを慎重に検討して加入しないと、後で後悔することになります。銀行預金金利が低い時、複利効果と非課税 혜택を利用できる点は年金保険の強力な武器です。しかし、途中で契約を解約すると解約返戻金が元本よりはるかに少なく、大きな損失を被ることを心に留めておく必要があります。
保険設計士の言葉だけを信じて安易に加入し、数年で解約する人々のため息混じりのレビューはインターネットで簡単に目にすることができます。年金保険はあくまで数十年を見据えて積み立てる長期商品なので、途中で解約しない確信がある時だけ始めるべきです。ドルで年金を受け取る商品は為替変動にさらされるため、資産配分の観点から慎重にアプローチすることが 좋습니다。甘い返戻率の広告に惑わされるのではなく、自分の月収から継続的に納付できる現実的な金額を設定することが成功の鍵です。
年金保険は長期商品なので、中途解約時の損失を心に留め、返戻率と非課税 혜택を慎重に比較すべきです。
6. 成功した退職のための心構え
老後対策は後でやろうと先延ばしにする瞬間にすでに遅れているため、今すぐ行動に移すべきです。100歳時代を生きている私たちにとって、年金保険は単なる貯蓄を超えて、老後の尊厳を守ってくれる頼もしい柵です。政府の福祉政策や公的年金制度がどれほど堅牢でも、最終的に自分の人生を守ってくれるのは、自分が積み立ててきた年金です。夫婦が向かい合って、退職後の人生を笑顔で話せるように、今から支出を減らし年金を見直してみてください。
今後、高齢化がさらに深刻化するにつれ、個人の退職準備能力が家計の経済的生存を左右する時代が到来します。トレンドに流されるのではなく、自分自身の明確な財務計画を立て、継続的に実践する態度が何よりも重要です。今日すぐに自分の4大保険の加入履歴を確認し、不足している年金保険の保障資産を補ってください。一生誠実によく働いてきたあなたが、退職後に飛躍する素晴らしい人生を楽しむ資格は十分にあります。今始める小さな貯蓄習慣が、未来の豊かで余裕のある日常を完成させてくれるでしょう。
100歳時代の成功した退職は、徹底的な事前準備と継続的な年金管理で完成します。
よくある質問
=