退職年金口座を単に放置しておくと、インフレ率に追いつけず、退職後の貴重な資産が大幅に目減りする恐れがあるため、今すぐ積極的な管理を開始すべきです。会社員が毎月会社から積み立てられる退職金をどう運用するかによって、10年後の資産規模には大きな差が生まれます。周囲の同僚たちはすでに多様な商品に資金を分散して収益を確保しているのに、自分だけが預金商品だけに預けていたら焦りが生じるでしょう。本記事では、確定拠出型(DC型)と個人型退職年金を賢く運用する方法から、最近導入された便利な売買方法までを徹底解説します。この記事を読み終えることで、皆さんの老後資金を守り、増やすための具体的な実践策を確実に手に入れることができます。
=
退職年金DC型IRP口座の管理方法と利回りを高めるためのコア戦略まとめ
1. 退職年金制度の基本理解
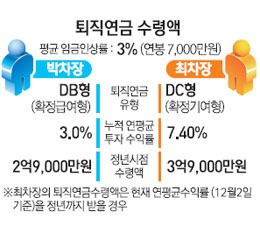
退職年金制度は、会社が従業員の退職金を外部の金融機関に預け、労働者が退職した際に安全に受け取れるようにするために作られた貴重な制度です。かつては会社が倒産すると退職金が受け取れないという理不尽なことがしばしばありましたが、現在は法的なセーフティネットが堅固に構築されています。会社が勝手に運用してくれる確定給付型(DB型)の方式がある一方で、労働者が自ら投資商品を選んで収益を出さなければならない確定拠出型(DC型)の方式も存在します。会社員であれば、自分の会社がどの方式で制度を運営しているかを正確に把握することが、資産形成の第一歩です。毎年会社が実施する法定の義務教育に耳を傾ければ、こうした制度的な違いを簡単に理解できます。多くの人が確定拠出型口座を開設しておきながら、パスワードすら忘れて数年間放置してしまうという残念な過ちを犯しています。銀行や証券会社のアプリを通じて自分の口座にアクセスしてみると、思っていたよりも多様な商品が目に入るようになるでしょう。安全な元本保証商品から株式型ファンドや上場投資信託(ETF)まで、自分の傾向に合わせて選択できる幅は非常に広いです。会社が毎月拠出する負担金に加えて、自分でも追加で資金を投入して税制優遇を最大化する戦略も可能です。今すぐスマートフォンを起動して、自分の名義でどこに退職年金口座が開設されているか確認する行動力が必要です。
退職年金制度のタイプを正確に把握し、放置されている口座に直接関心を払うことで、初めて資産の増殖を開始できます。
2. 最新金融サービスの活用戦略
新韓銀行をはじめとする主要金融機関が最近導入した退職年金ETFの当日売買サービスは、会社員投資の構図を完全に変えました。かつては保有中の商品を売却すると、現金が口座に入ってくるまで数日待たなければならず、急変する市場状況に対応するのが難しかったです。しかし、現在は売却した当日にその代金ですぐに他の商品を購入できるようになり、資金の回転率が劇的に速くなりました。例えば、アメリカの半導体株式に投資するETFを売って、他の有望な資産に乗り換えたい場合、数日間待って足踏みをすることはありません。こうした便利な方法を積極的に活用すれば、市場の動向に機敏に対応し、利回りを最大化できます。忙しい業務の合間に、証券会社や銀行の窓口を直接訪れず、モバイルアプリで数回のタッチですべての取引を終えられる点も大きな利点です。会社生活で忙殺されている現代人にとって、時間は 곧お金であるため、こうした非対面の利便機能は必須です。手数料構造や取引可能時間などを事前に細かく確認しておけば、実戦投資での不要な損失を防げます。周囲の知人が特定の銘柄で大きな利益を得たという話に安易に追随するのではなく、自分の投資傾向に合っているかを落ち着いて検討すべきです。新たに導入された便利なシステムを味方につけ、スマートに資産を増やしていく知恵が必要です。
当日売買サービスのような最新金融機能を活用すれば、市場の変化に機敏に対応し、投資効率を高めることができます。
3. 税額控除と節税メリットの最大化
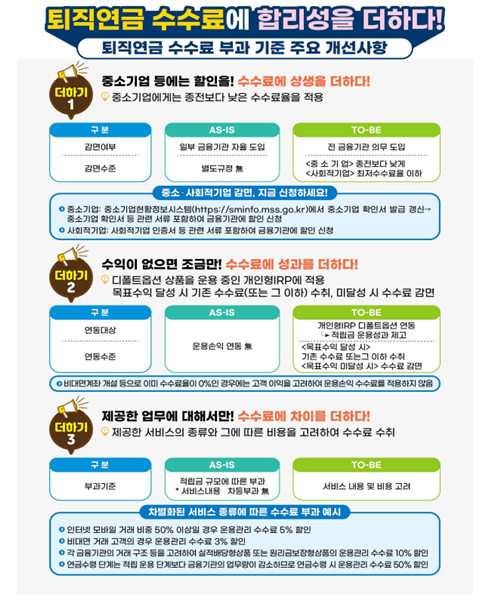
退職年金口座を積極的に活用すべき最も強力な理由は、まさに驚くべき節税メリットと税額控除効果にあります。年末調整の時期が近づくと、会社員にとって最大の関心事は、どうすれば税金を還付してもらえるかという悩みです。個人型退職年金口座への追加拠出額には一定の割合で税額控除を受けられるため、会社員の資産形成における必須コースとされています。年間拠出限度額である900万ウォンまで満額拠出すれば、毎年春に嬉しい還付金を口座で受け取れる喜びを味わえます。「税金を節約することが最も確実な収益である」と言われるように、年金口座を通じた節税は選択ではなく必須です。国が提供するこうした優れた制度を正しく活用せず、通常の口座だけで投資するのは、莫大な損失を自ら招くようなものです。退職後に年金形式で受け取ると、通常の所得税よりもはるかに低い税率が適用されるため、税負担を大幅に軽減できます。会社勤めしながら毎月少しずつお金を貯めるのと同時に、税金も節約できるので、一石二鳥の効果を得られる 셈です。金融監督院が運営する統合年金ポータルサービスを利用すれば、散らばっている自分の年金情報を一目で確認でき、資金計画を立てやすくなります。税額控除の限度額を毎年丁寧に埋めていく長期的な計画を立てれば、老後破産への不安から完全に解放されます。
年金口座を通じた税額控除と低廉な年金所得税率の適用は、退職資金を増やす最も確実な節税戦略です。
4. 安全性と利回りのバランスを見つける
退職年金の運用において最も重要な原則は、無条件の高収益追求よりも、安全性と利回りの間の適切なバランスを見つけることです。全資金の相当部分を元本保証商品に預けておけば元本を失う心配はありませんが、インフレ率を考慮すると実質的には損失を被っていることになります。逆に、すべての資金を変動性が極端な株式型ETFに集中投資(オールイン)すると、市場が暴落した際に極度のストレスを受ける可能性があります。自分が耐えられるリスクの大きさを正確に把握し、資産を適切に分散して入れる分散投資が正解です。専門家たちが推奨する資産配分比率を参考にしつつ、自分の退職時期や傾向に合わせて定期的にポートフォリオをチェックする必要があります。サムスン資産運用のアメリカ半導体関連商品のように、AI産業という巨大な流れに乗れる優良商品をポートフォリオの一部に組み込むことも良い方法です。通常の口座だけでなく、年金口座でもこうしたグローバルな優良商品に長期投資できるため、積極的に活用する価値があります。毎月一定の日に自動で資金が引き出され、優良商品を購入するように設定しておけば、市場タイミングを悩む必要がありません。貴重な自分の退職金を一、二つの銘柄に全部賭けるような冒険は禁物であり、常に市場の波に耐えられる盾を用意しておかなければなりません。安全資産とリスク資産の比率を適切に調整する定期的なリバランス作業を通じて、自分の口座の体力を堅固に鍛え上げなければなりません。
元本保証商品と成長型資産を適切に分散配置し、安全性と利回りの両方を兼ね備えたポートフォリオを構築すべきです。
5. 担保貸付と例外状況への対応
生きていれば突然大きなお金が必要になったり、緊急資金が不足したりする瞬間が訪れますが、この時に退職年金を安易に解約することは最悪の選択です。中途解約をすると、これまで受けていた税制優遇をすべて返還しなければならないだけでなく、将来の老後資金まで丸ごと失うことになります。幸いなことに、退職年金担保貸付制度を活用すれば、積立金を崩さなくても必要な資金を安全に借りる道が開かれます。自分の名義で積み立てられている積立金を担保として預け、金融機関から比較的低い金利で借りられるため、年金を維持しながら危機を乗り越えることができます。家賃保証金の引き上げや本人および家族の長期治療費など、法律で定められた特別な事由に該当する場合に有用に活用できます。借り入れ可能な限度額や条件は、加入した商品の種類や金融機関によって異なる可能性があるため、事前に細かく検討する手順が必須です。後で元利を返済できなければ年金資産に打撃を受ける可能性があるため、必ず返済計画を綿密に立てた後に申請すべきです。苦労して貯めた老後資産の糸を切らずに、目の前の急な火事を消せる優れた制度的代替案がまさに担保貸付です。周囲でお金が必要だからといって安易に年金を解約しようとしている知人がいれば、絶対に止めなければならず、こうした貸付制度を案内してあげなければなりません。危機的な状況でも年金口座を崩さずに耐え抜く知恵が、最終的に退職後の豊かな人生を決める分岐点となります。
緊急資金が必要になった際は、年金を解約する代わりに退職年金担保貸付を活用し、税制優遇と老後資産の両方を守らなければなりません。
6. 統合照会と長期投資の見通し
金融監督院の統合年金ポータルサービスを活用すれば、国民年金から退職年金、個人年金まで、自分が加入しているすべての老後資産を一目で把握できます。自分がこれまでいくら貯め、退職後に毎月いくら受け取れるのかという全体像を描くことは、成功した退職準備の核心です。複数の金融機関に散らばっている口座情報を無料で簡単に確認できるため、定期的にアクセスして資産状況を点検する習慣をつけなければなりません。10年後、20年後の未来を見据えながらコツコツと積立金を増やしていく人だけが、退職後も余裕のある人生を享受できます。今すぐ利回りが少し下がったからといって失望したり諦めたりせず、黙々と長期投資の原則を守り続ける姿勢が最も重要です。政府や金融機関も、国民の安定した老後のために、より便利な取引システムや多様な投資商品を次々と発表しています。会社員自身も変化する金融トレンドに関心を寄せ、自分の資産を積極的に守り増やそうとする努力を止めなければなりません。今日からでも自分の退職年金口座アプリにアクセスし、どの商品にお金が入っているか細かく確認するという小さな行動を始めてみてください。継続的な関心と正しい投資戦略が組み合わされば、皆さんの老後は心配のない平坦な道になることを確信しています。退職後の素晴らしい人生のために、今この瞬間から退職年金口座を自分の最も貴重な資産管理パートナーとして活用してみてください。
統合年金ポータルを通じた定期的な資産点検と長期投資のマインドが、豊かで安定した退職を完成させます。
よくある質問
=