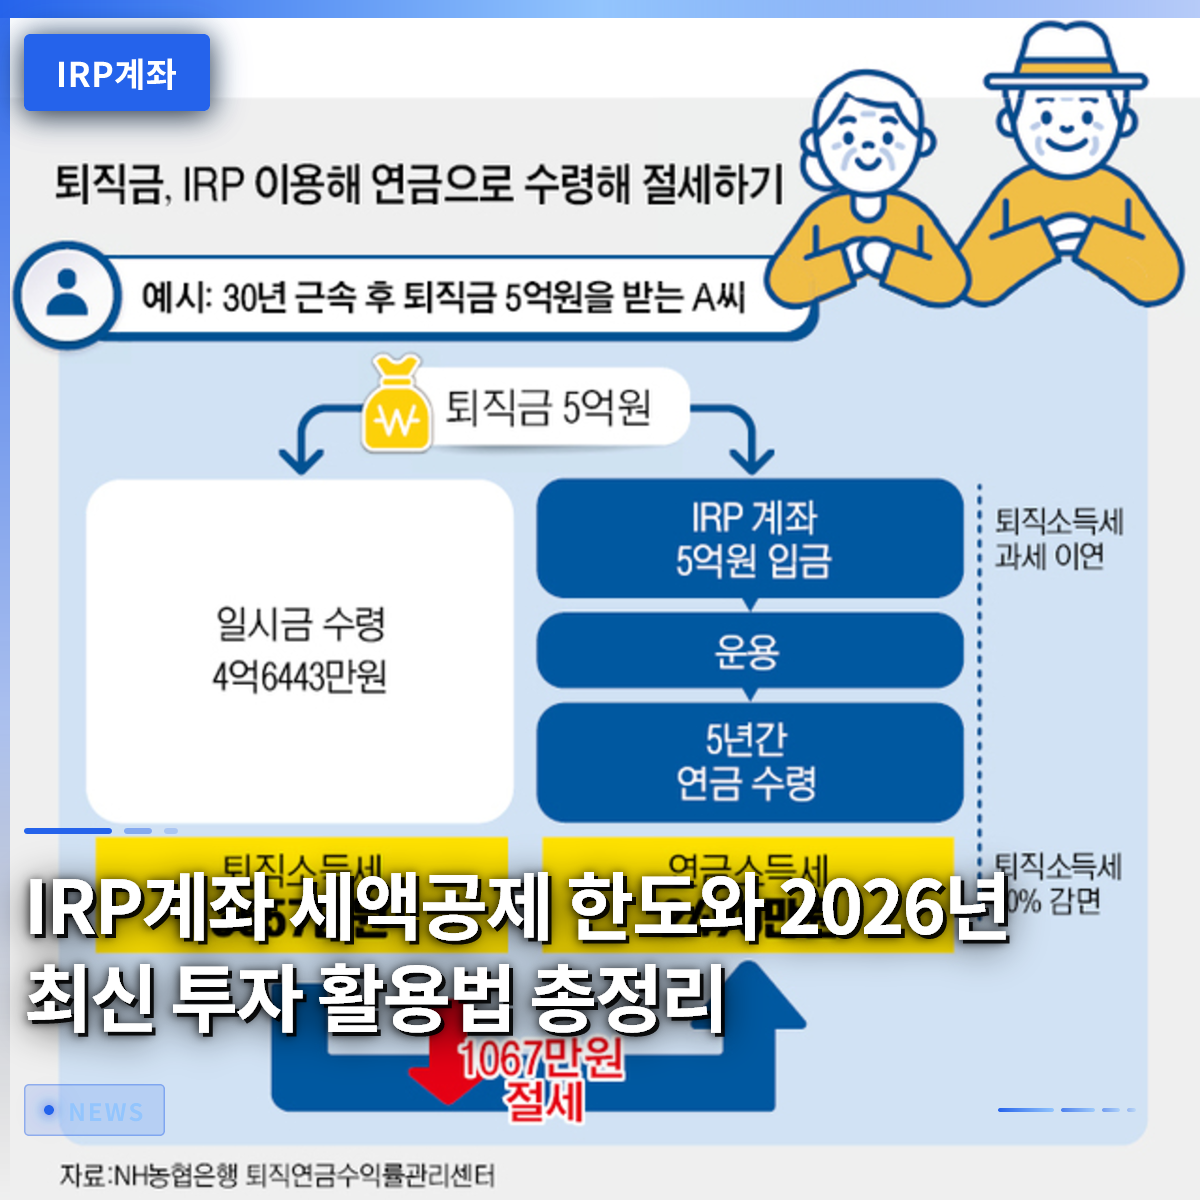
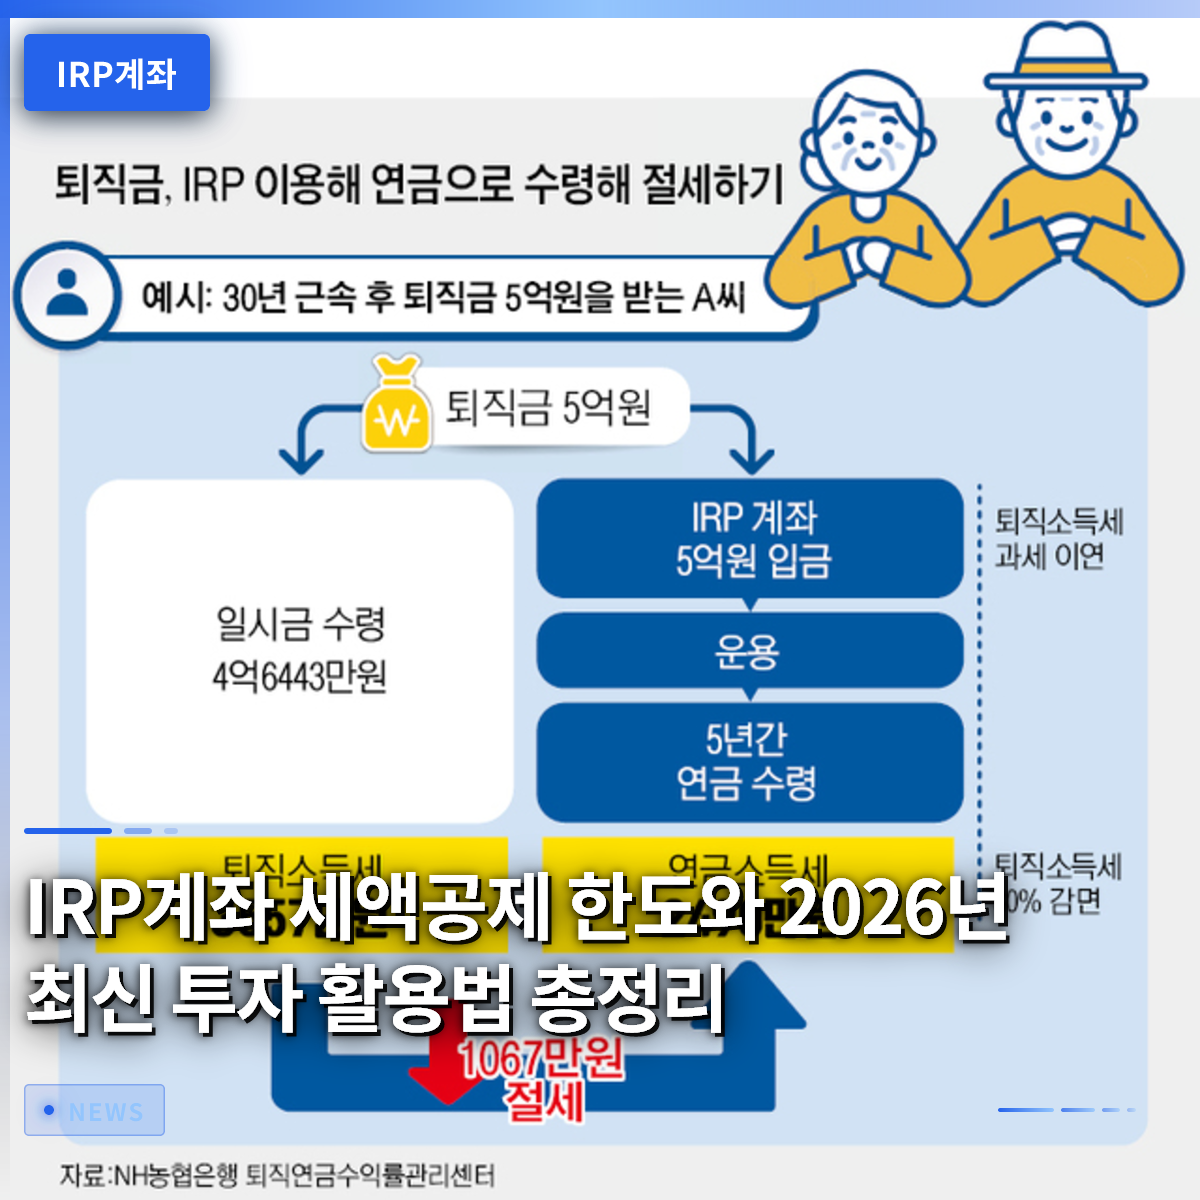
IRP口座は、年末調整の税額控除特典を活用しながら老後資金を積み立てられる必須の金融商品です。会社員の金さんは毎年12月になると、年末調整の税金負担を避けるために慌てて退職年金口座を探しますが、正確な限度額や投資方法がわからず悔しい思いをすることもしばしばあります。年金貯蓄の限度額である600万円をすべて埋めた後、さらに300万円を追加で拠出すれば、合計最大900万円まで控除特典を十分に受けることができます。最近の金融業界の制度改善により、売却後の代金を待たずに当日すぐに他の商品へ再投資する方法が可能となり、資金運用の効率が一段と高まりました。この記事では、税額控除限度額の計算方法から安全な国債の購入、効率的な資産管理のコツまで一つずつ詳しく見ていきます。普段から老後対策と節税を同時に叶えたい方は、ぜひ最後までお読みください。
=
IRP口座の税額控除限度額と2026年最新投資活用術まとめ
1. サブタイトル

IRP口座の税額控除900万円限度額を埋める方法 年金貯蓄とIRP口座を併用すれば、年末調整時に最大900万円までの税額控除限度額を埋めることができます。年金貯蓄単独では最大600万円までしか控除できないため、残りの300万円を退職年金口座に追加で拠出することで最大の特典を受けることができます。総給与が5,500万円以下の労働者であれば、控除率が高く適用され、相当な金額が還付されます。例えば、毎月一定額を分割して積み立てたり、年末にまとまった金額を一括で入金したりして限度額を埋める加入者が多くいます。国税庁の年末調整簡素化資料に自動的に反映されるため、書類提出の手続きも非常に簡単です。税金の還付額を再び再投資の原資として活用すれば、複利効果をさらに最大化する好循環を生み出すことができます。年末調整の時期が近づくと、多くの会社員が慌てて拠出額を合わせるために銀行や証券会社の窓口を駆け回ります。しかし、事前に月々の拠出額を設定しておけば、家計に大きな負担をかけずに自然と年間限度額を埋めることができます。税額控除特典は単なる貯蓄を超え、国家が奨励する老後準備の補助金のような性質を持つため、積極的に活用することが有利です。所得水準によって控除率に差があるため、まず自分の年収基準を正確に把握するプロセスが必要です。周囲の同僚の話によると、年金口座を早く始めるほど、後に得られる報いが大きいことがよくわかります。継続的な貯蓄習慣を身につめると同時に、毎年まとまった還付金を受け取る喜びも同時に味わってみてください。
年金貯蓄とIRP口座を組み合わせることで、年間最大900万円までの税額控除特典を十分に受けることができます。
2. サブタイトル

退職年金口座の強力な課税繰延べの利点 投資をしていると、利益が出るたびに税金を差し引かれる一般口座の方式に不満を感じるケースが非常に多いです。しかし、退職年金口座内で商品を運用すれば、利益が発生してもすぐに税金を払わずに、年金を受給するまで納税を先延ばしにできます。これを課税繰延べ効果と呼び、税金が再投資されて複利による資産形成に大きな加速を付けてくれます。一般口座であれば、15.4%に達する配当所得税や利子所得税がすぐに差し引かれますが、年金口座内ではそのお金がそのまま残って再び運用されます。後で年金として受給する際も、年金所得税率が非常に低く適用されるため、税負担を最小限に抑えることができます。長期投資が必須の老後資産管理において、この税制上の優遇は選択ではなく、生存戦略に近いものです。退職後、毎月生活費を受け取る時期になれば、低税率課税の真価がはっきりと現れます。私的年金の受給額が年間一定額を超えない場合、分離課税を選択でき、総合所得税の負担から比較的解放されます。若い頃からコツコツと資産を築いてきた会社員の朴さんは、課税繰延べのおかげで元本が雪だるま式に増える経験を直接しています。毎年税金として流出しかけていたお金が口座内に残り、優良株や債券の購入のための種銭になるわけです。退職後の老後資金の実質的な購買力を守りたいなら、口座の税制優遇構造を徹底的に理解する必要があります。税金という巨大な漏出要因を防ぐだけでも、投資成果は全く異なるものになります。
課税繰延べ制度を通じて納税を先延ばしにし、その資金で複利効果を最大化できます。
3. サブタイトル

退職年金ETFの当日売買サービスの活用方法 最近の金融業界では、退職年金口座内で上場指数ファンド(ETF)を売却した後、当日すぐに他の商品を買い入れることができる制度を導入しました。従来は、保有する株式型商品を売っても決済日まで数日待つ必要があり、急激な相場変化に対応することが困難でした。今ではモバイルアプリを通じて売却約定を行うと、短い場合は数分で残高に現金が入り、すぐに乗り換えが可能になりました。変動性の大きい株式市場の状況で、機会を逃さずに機敏に資産を再配分できる強力な武器が生まれたのです。例えば、米国半導体関連指数が急騰しているのを見て、保有中の安全資産の比率を減らし、すぐに該当銘柄を買い入れることができます。投資家の資金運用の利便性が革新的に改善され、退職資産管理のダイナミズムが一段と高まりました。会社員の李さんは、忙しい会社業務の合間にもスマートフォンアプリを通じてリアルタイムで相場を確認し、ポートフォリオを柔軟に修正しています。以前であれば、売却代金が入ってくるまで3日間待つため、良い買い場を逃しがちでした。今ではシステムが高度化され、売却申請後最低数分待つだけですぐに口座に反映されるため、素早く行動できます。この機能は、加入者が直接運用する確定拠出型や個人型退職年金の加入者であれば誰でも享受できる大きな特典です。急変するグローバル経済環境の中で、資産を安全に守りながら増やすには、こうした最新の金融利便機能を積極的に活用する必要があります。売買遅延による不満が消え、退職資産を扱う手がずっと軽やかになりました。
退職年金ETFの当日売買サービスにより、売却代金を待たずにすぐに再投資が可能になりました。
4. サブタイトル
個人投資用国債と退職年金型の違い 国家が元本を確実に保証する安全資産である個人投資用国債を、退職年金口座でも購入できる道が開かれました。ただし、一般専用口座で直接加入する場合と、確定拠出型や退職年金口座を通じて購入する場合とではいくつかの違いがあります。一般口座は3年物から20年物まで多様に選べますが、退職年金型は主に10年物と20年物の長期銘柄が中心です。年間購入限度額も、一般口座は2億円という制限がある一方、退職年金口座は別途厳格な限度制限なく運用できます。退職を控えた中高年層にとって、国債はポートフォリオの変動性を低減してくれる頼もしい盾の役割を十分に果たします。元本損失のリスクを極度に避ける保守的な傾向の投資家であれば、国債の比率を増やす戦略を真剣に検討する価値があります。会社から毎月積み立ててもらっている退職金を安全に守りたいと願う会社員の崔さんは、ポートフォリオの相当部分を国債に配分しました。株式市場が暴落しても、国債から得られる安定した利子収益のおかげで、口座全体の衝撃を相当部分吸収することができました。退職年金型国債は中途解約時に面倒な手続きがある可能性があるため、自分の退職時期をよく計算する必要があります。長期的な視点で資産を安全に守りながら、市場金利以上の利益を得たいなら、非常に優れた選択肢になります。毎月入ってくる積立金をどの銘柄に分けて入れるか悩んでいるなら、安全な国債をポートフォリオの基礎体力として活用してみてください。安定性と収益性を同時に確保する賢い資産配分戦略を完成させることができます。
退職年金口座を通じて個人投資用国債を購入すると、限度制限なしで安定したポートフォリオを構築できます。
5. サブタイトル
ISA満期資金の年金口座移転戦略 多様な節税特典を提供する個人総合資産管理口座(ISA)の満期日が近づくと、資金を年金口座に移す案が非常に有利です。口座期間が満了した日から60日以内に、資金の全額または一部を年金貯蓄やIRP口座に移転すると、追加的な特典が与えられます。移転金額の10パーセントに相当する金額が、最大300万円まで追加で税額控除限度額を増やしてくれる画期的なボーナスが提供されます。例えば、満期資金5,000万円を年金口座に移せば、その年の税額控除限度額がそれだけ増え、税負担を大幅に軽減できます。短期資金運用に特化した商品から、退職資金集めの本拠地へと自然とお金の道を開いてくれるわけです。まとまったお金を運用してきた経験を老後資産管理へ滑らかに繋ぐ最も賢い資産形成ルートと言えるでしょう。周囲では満期資金をどう使えばいいかわからず悩んでいる人をよく見かけますが、この時年金口座への移転は最高の代替案になります。節税特典を賢く活用しながら同時に老後準備も一度に解決できる一石二鳥の効果を得られるからです。期間内に書類作業を終えて口座を移すだけで、国税庁の還付金計算時に自動的に有利に反映されます。若い頃からコツコツと資産を築いてきた会社員の鄭さんは、満期資金をそのまま年金口座に入れ、老後資金を一気に厚くしました。複雑に頭を悩ませることなく、国家が許可する非課税と税額控除特典を最大限に享受する秘訣です。近づいてくる満期日をただ見過ごさず、必ず年金口座移転カードを積極的に活用してみてください。
ISA満期資金を60日以内に年金口座に移転すると、追加の税額控除特典と節税効果を得られます。
6. サブタイトル
成功した退職のための長期投資の見通し 高齢化時代が本格的に幕を開け、安定した老後を自ら準備しなければならない責任感は日に日に重くなっています。IRP口座は単なる節税手段にとどまらず、私たちの生活の頼もしい経済的安全網の役割を果たす核心的な金融手段です。最近導入された当日売買サービスや多様な国債組み入れ機能のように、制度が不断に発展するにつれ、加入者の利便性はさらに高まっています。短期的な株価の上下に一喜一憂せず、優良な資産をコツコツと集めていく長期投資の哲学が何より重要な時期です。毎月一定額を自動振替で拠出し、税額控除特典もきちんと活用すれば、退職後の豊かな未来は自然と訪れるでしょう。今日からすぐに自分の退職年金口座を開き、ポートフォリオが適切に構成されているか一つずつ点検してみてください。退職後の人生は思っているよりずっと長いため、今から徹底的に準備しなければ、後に大きな困難に直面する可能性があります。政府が提供する多様な税制優遇を積極的に活用し、不要な税金の漏出を防ぐことが、富裕になる近道です。周囲の噂に揺らぐことなく、自分自身の明確な基準を持って長期レースを展開する加入者だけが笑えます。今注ぐ小さな関心と継続的な拠出習慣が、数十年後の退職時に莫大な経済的差として返ってきます。未来の自分にとって最も確実で安全な投資は、今日始める退職年金の積立と賢い資産配分です。今日学んだ内容を基に、皆さんの資産管理口座を新たに整え、成功した退職に向けて力強く出発してみてください。
継続的な長期投資と最新制度を活用した資産配分により、豊かで安定した退職を準備できます。
よくある質問
=