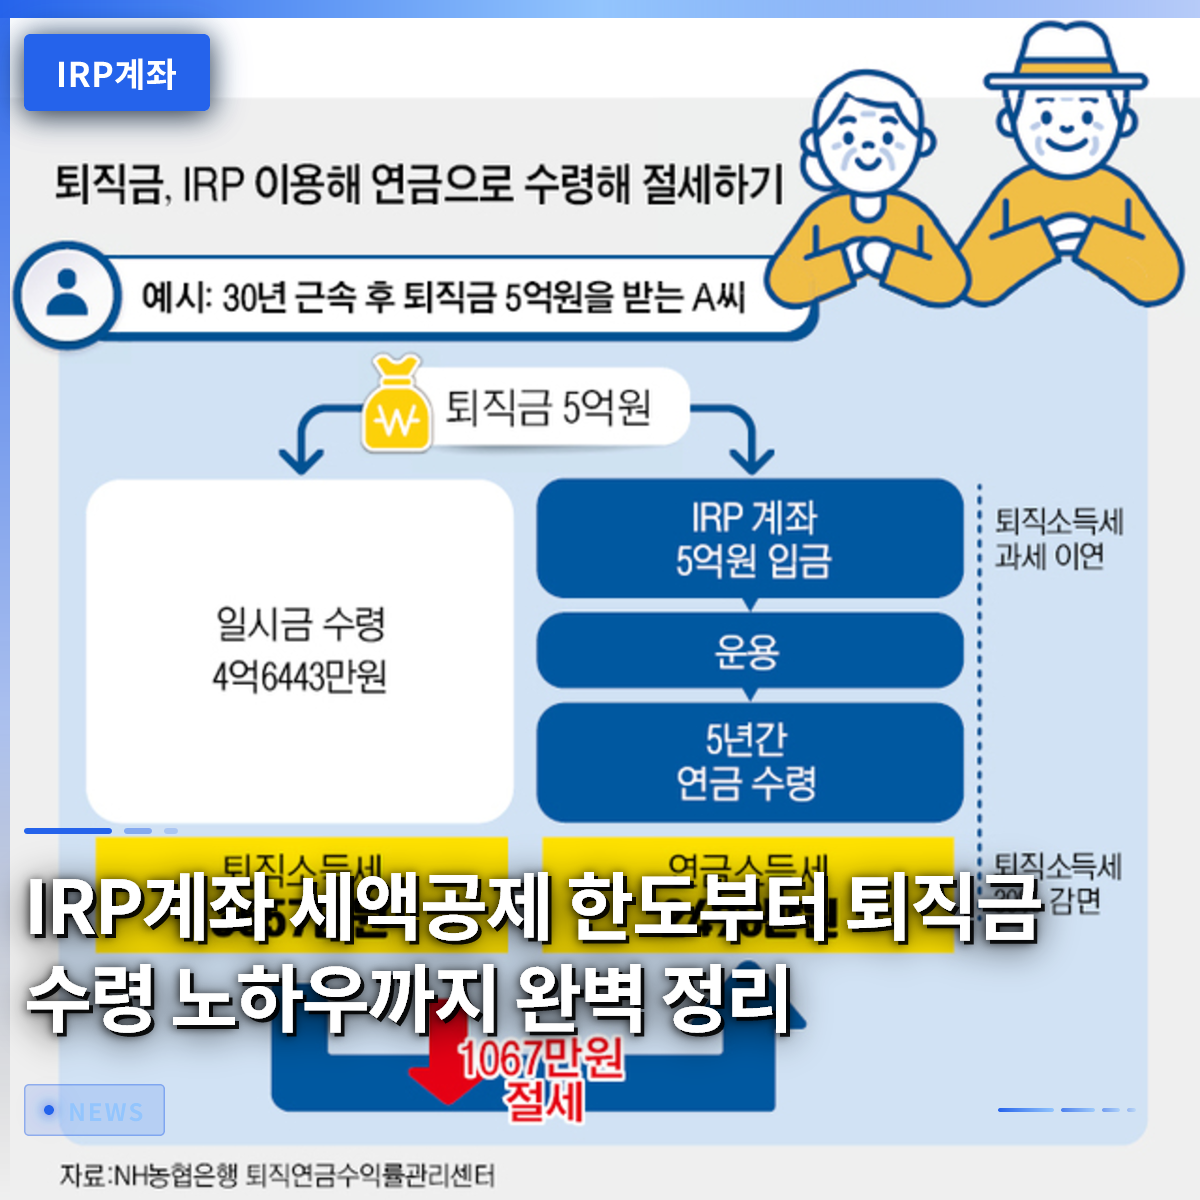
IRP口座は、老後を備えるサラリーマンにとって必ず押さえておくべき必須の金融商品ですが、複雑な制度のため途方に暮れている方が非常に多いです。来年からすぐに税金を節約したいなら、年間積立限度額と税額控除のメリットを正確に把握し、自分の状況に合わせて活用することで損失を避けることができます。実際に、サラリーマンのキム係長は年末調整の時期마다多額の税金を払わされていましたが、この口座を遅まきながら開設したことで、毎年数十万ウォンの還付金を受け取り、思わず膝を叩いたそうです。退職金を一時金として受け取り多額の税金を払う代わりに、口座に移管して税延べ課税のメリットを享受し、税金を後回しにするのも非常に賢い方法です。最近では、金融機関が多様な投資商品を自分で選べるように改善し、利回りを高める道も広がりました。この記事では、税額控除を最大化する方法から最近変更された制度まで、誰でも簡単に理解できるよう一つずつ丁寧に解説していきます。
=
IRP口座の税額控除限度額から退職金の受け取りノウハウまで完全整理
1. IRP口座とは何か、なぜ必ず加入すべきか

個人型退職年金と呼ばれるIRP口座は、加入者が自ら資金を積み立て、老後資金を運用し、退職後に年金として受け取れる特別な口座です。勤務先から受け取った退職金をそのまま保管することもでき、個人が自発的に追加で積み立てて税金の優遇を受けることも可能です。以前は銀行や証券会社への訪問が面倒で先延ばしにする人が多かったですが、最近はモバイルアプリを通じて数分で非対面で簡単に開設できます。
周囲でこの口座を強くおすすめする理由は、サラリーマンの最大の悩みの一つである年末調整の税金負担を確実に軽減してくれるからです。毎月一生懸命働いて得た収入から一定額を貯めるだけで、国から税金が還付されるため、やらない方がむしろ損だという声が自然と出てきます。老後準備はいつ始めるかによって将来の資産規模が全く異なるため、社会人初期から早めに準備しておくのが賢明です。
IRP口座は、退職金の保管と税額控除を同時に叶えられるサラリーマン必携の老後準備口座です。
2. 年間税額控除限度額と年金貯蓄との賢い組み合わせ

年金貯蓄とIRP口座を合わせると、年間最大900万ウォンまで税額控除対象の積立限度額が認められ、節税効果が非常に大きいです。年金貯蓄単独では600万ウォンまでしか埋められませんが、ここにIRP口座を加えることで残りの金額を埋め、900万ウォンの限度額を満額達成する構造が完成します。年間所得が5,500万ウォン以下のサラリーマンであれば、最大16.5%という高い控除率が適用され、最大148万5,000ウォンという驚くべき金額の還付を受けられます。
もし年間所得がこの額を超えていても、13.2%の控除率が適用され、かなりの額の税金が還付されるため、高所得者にとっても優れた節税ツールです。毎年、年末調整の時期に支払う税金にストレスを感じていたサラリーマンたちが、この口座を活用するようになってからは、むしろ還付金を受け取る喜びを味わっています。限度額を満額まで積み立てるのが負担に感じる場合は、自分の月々の可処分所得に合わせて、毎月一定額を自動振替でコツコツ積み立てる方法を推奨します。
年金貯蓄とIRP口座を合算して年間900万ウォンまで積み立てると、最大16.5%という破格の税額控除を受けることができます。
3. 退職金の一時金受取と税延べ課税の大きな違い

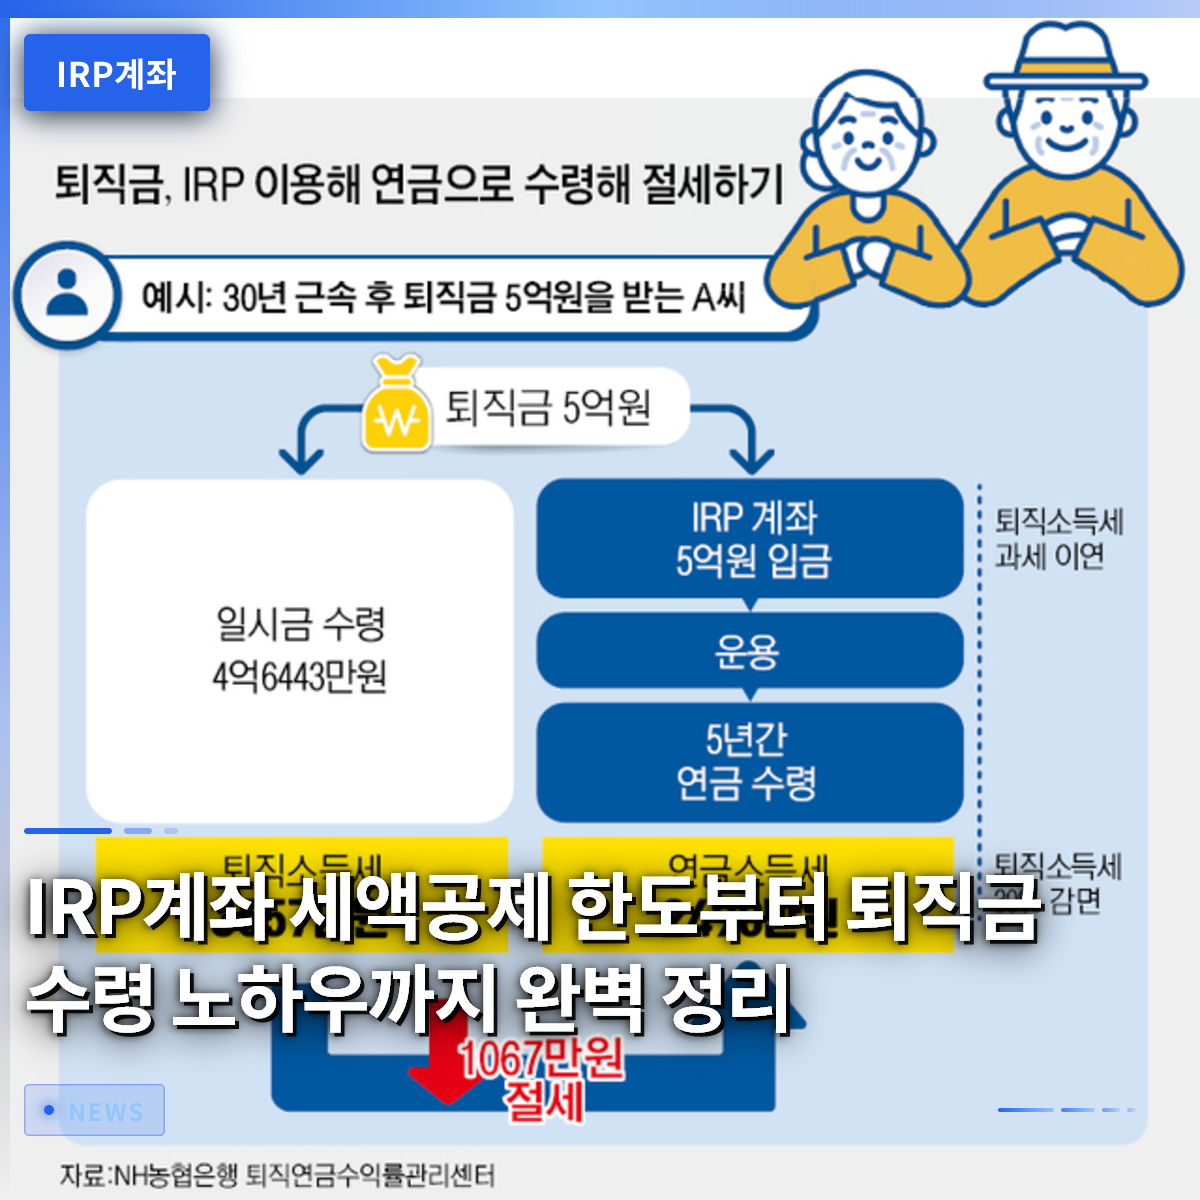
会社を辞める際に退職金を一括で現金として受け取ると、予想外の高い税率の退職所得課税がすぐに課されます。この貴重な退職金をそのまま使わず、自分のIRP口座に直接振替えると、税金をその場で引かれるのではなく、後回しにする税延べ課税という魔法が起きます。税金が減るのではなく、年金として受け取る時点まで課税が延期されるため、その間、元本と利息が複利効果で増えるメリットを存分に享受できます。
さらに、退職後に年金形式で毎月分割して受け取ると、本来払うべき退職所得税率よりもはるかに低い年金所得税率が適用され、税金負担が劇的に減ります。実際に定年退職を目前に控えたパク部長は、退職金を一時金で受け取って多額の税金を払うところでしたが、周囲の助言で口座に移管し、税金を節約しながら毎月安定した給料のような年金を受け取っています。退職後の生活を安定して維持するためには、退職金を現金で無駄遣わず、必ず年金口座に安全に移管しておく必要があります。
退職金をIRP口座に移管すると、税延べ課税効果で税金を節約し、年金受給時に低い税率が適用されます。
4. 多様な投資商品の活用と最近変更された当日売買制度
預金だけに資金を預けていた過去と違い、最近は口座内で国内外の株式型インデックスファンドや多様な債券に直接投資し、高いリターンを追求できます。特に最近導入された当日売買サービスを利用すれば、口座内で保有しているインデックスファンドを売却した後、決済日を待たずして当日すぐに他の商品へ再投資できます。急変する金融市場の状況に素早く対応できるようになり、投資家は機会を逃さずポートフォリオを柔軟に変えることができます。
また、安全資産を好む投資家のために、国債のような安定した商品も直接購入できる道が開かれ、選択肢がさらに広がりました。総手数料が安く成長性が高い半導体関連商品や優良な債券型インデックスファンドを長期的に保有すれば、退職資産をより効率的に増やせます。ただし、株式型資産は総積立金の70%までしか埋められず、残りの30%は必ず安全資産で埋める必要があるため、比率調整に注意が必要です。
当日売買サービスの導入で投資の利便性が向上し、多様なインデックスファンドや債券を活用して積極的に資産を増やせます。
5. 中途解約時に発生する恐ろしいペナルティと注意点
IRP口座は老後のための長期資金の性格が強いので、特別な理由がない限り、中途解約は絶対に避けるべき行動です。もし急な資金需要を理由に勝手に解約すると、これまで受けてきたすべての税額控除メリットを返還しなければならないだけでなく、その他所得課税も追加で負担することになります。実際に、住宅購入や借家保証金の準備のために安易に口座を解約し、数百万ウォンに達する多額の税金を払って大きく後悔する人を周囲で簡単に目にすることができます。
法律で定められた無住宅者の住宅購入、破産、天災地変、3ヶ月以上の療養などのやむを得ない例外事由に該当する場合のみ、低い税率で年金以外の受給が可能です。したがって、まとまったお金が必要になったときは、口座全体を解約するのではなく、一部金額のみ引き出せる制度があるかどうかを丁寧に確認し、慎重に判断する必要があります。老後準備という長期戦において、税制上のメリットを存分に享受するには、最後まで口座を維持する忍耐と徹底した資金計画が不可欠です。
中途解約時は税額控除を受けた金額をすべて返還しなければならないため、やむを得ない事由でなければ最後まで維持することが重要です。
6. 成功する退職準備のための実践戦略
これまで見てきた内容を基に、自分の資産状況を点検し、今この月から自動振替の設定を開始することが最も賢明な第一歩です。毎月余剰資金が足りないと感じても、少額からコツコツ始め、徐々に積立額を増やしていけば、数年後に大きく増えた資産と出会うことになります。退職時期が近づくにつれ、ポートフォリオ内の安全資産の比率を段階的に高め、元本を安全に守る戦略的な思考が必要です。
今後も金融制度は投資家にとって有利な方向に変わり続けるため、関連ニュースに継続的に関心を持ち、チェックする姿勢が重要です。老後は漠然とした不安の中で待つものではなく、今この瞬間に緻密かつスマートに準備する人だけが余裕を持って迎えられます。今日学んだ節税メリットと投資ノウハウを積極的に活用し、豊かで安定した退職後の生活を自ら美しく完成させてみてください。
少額でも今すぐ自動振替と節税積立を開始し、長期的な老後資産を堅牢に構築すべきです。
よくある質問
=