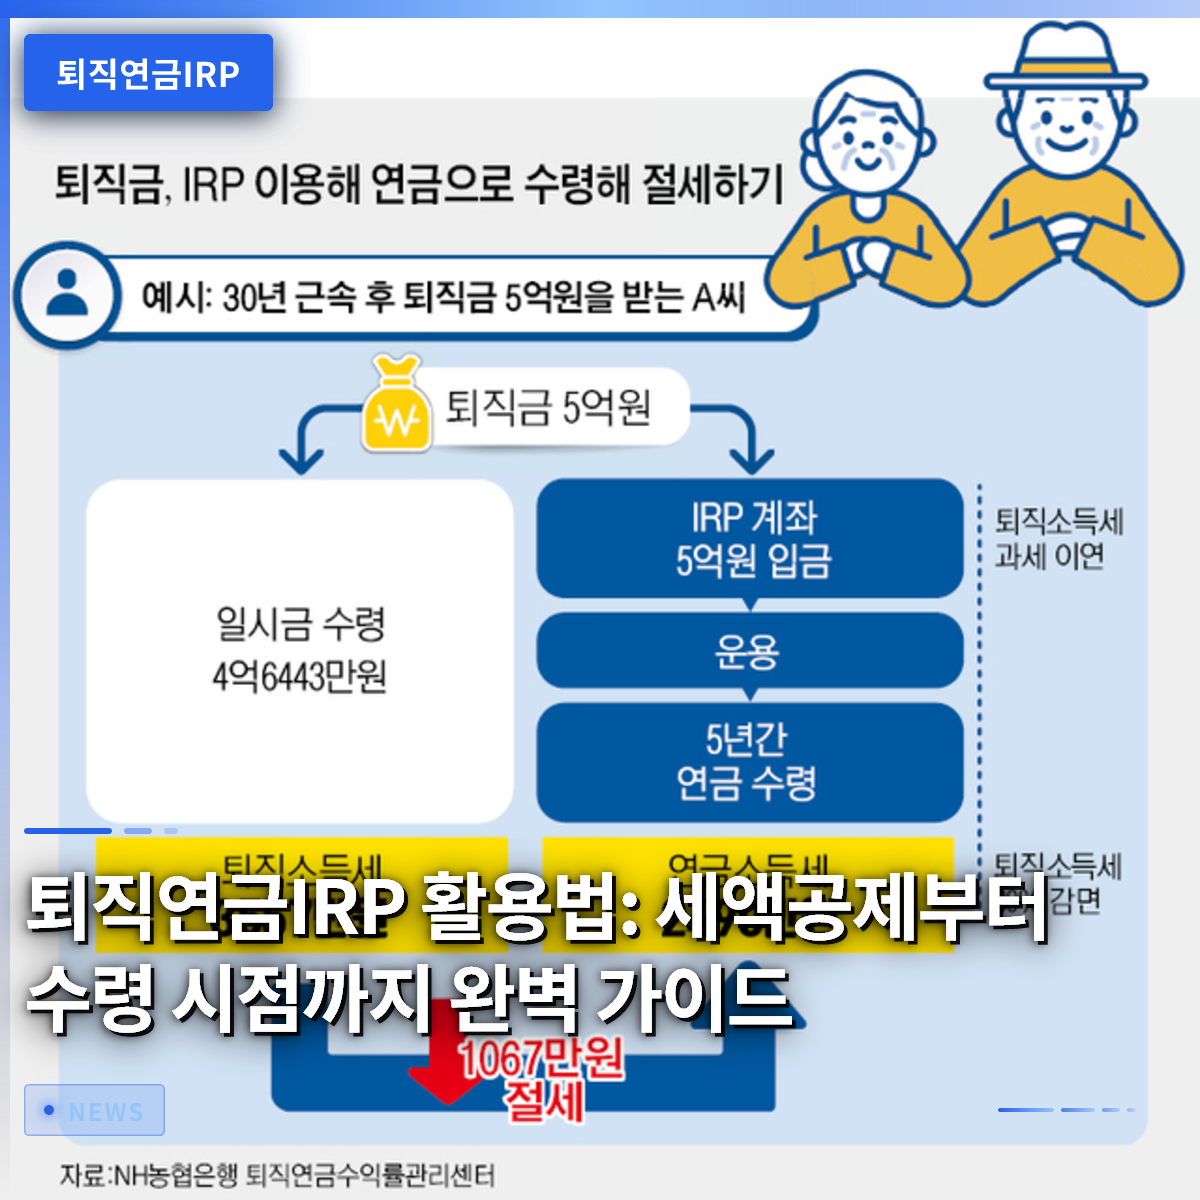
退職年金IRPを無条件に選択すれば、節税と老後資金の管理を同時に実現できます。多くのサラリーマンは退職金をただの銀行口座に入金してしまい、見逃している税額控除の恩恵がどれほど大きいのかを知らず知らずのうちに失っています。今日は実際の事例を基に、IRP口座をどのように開設し、どのような商品に投資すべきかをステップバイステップで案内します。まず口座開設の手順と必要な書類から始めます。次に、税額控除の上限を最大限に活用する方法と運用時の注意点をお伝えします。最後に、中途解約時に発生する不利益と年金受給時の戦略まですべて扱います。この記事を読み終えることで、退職年金IRPを賢く活用し、より安心できる老後を準備できるようになるでしょう。
=
退職年金IRPの活用術:税額控除から受給タイミングまで完全ガイド
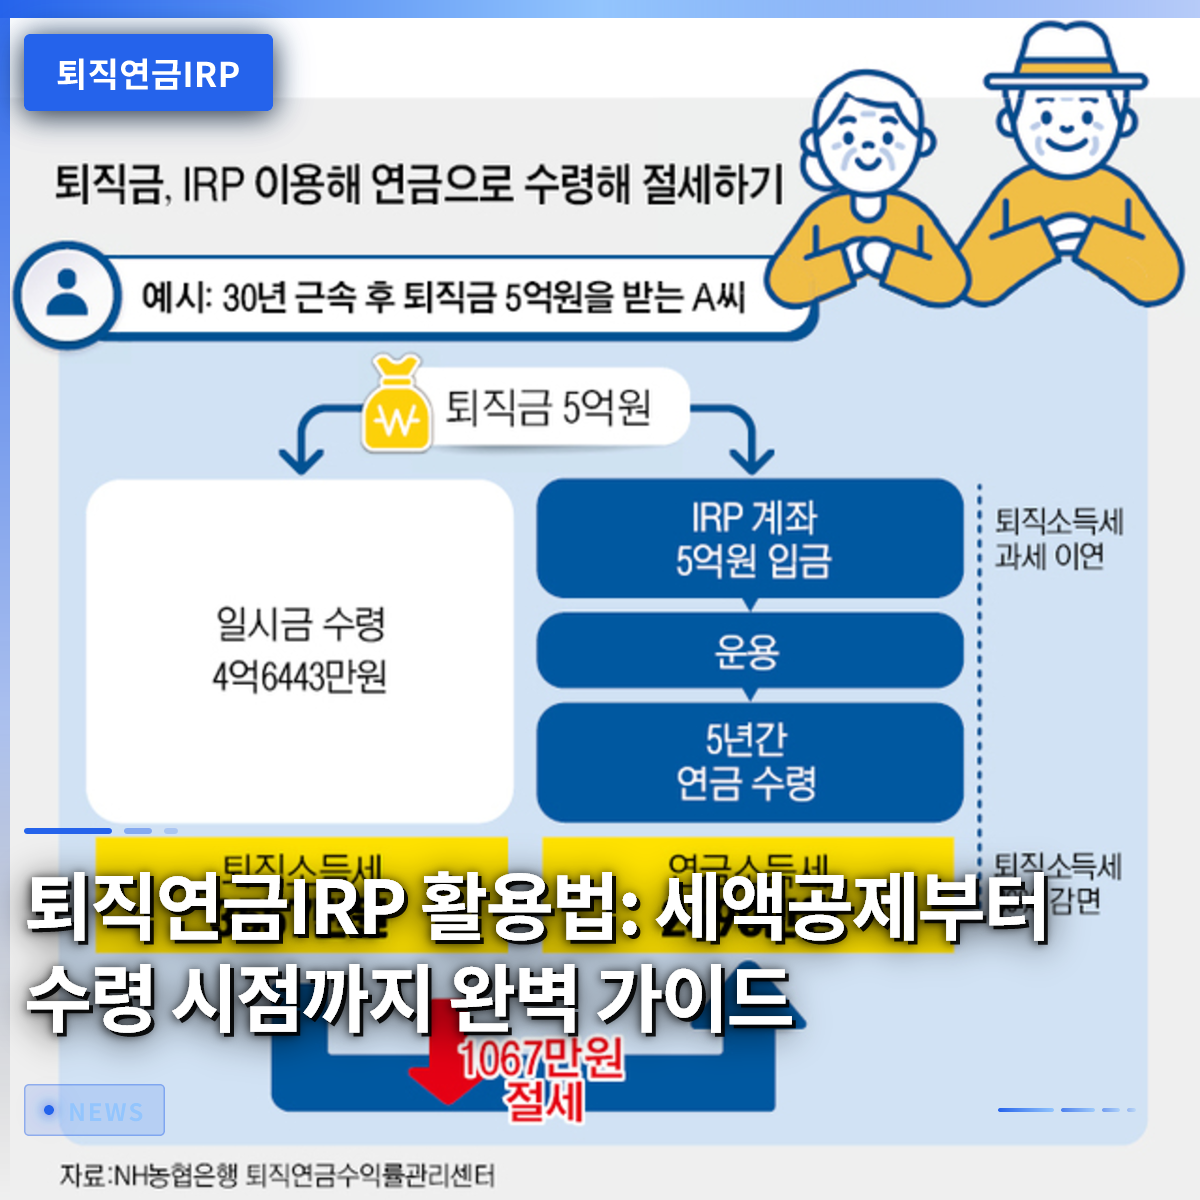
1. IRP口座の開設手順と必要書類

まず、最寄りの銀行や証券会社の営業店を訪れるか、該当機関のインターネットホームページにアクセスして口座開設の申請を開始します。身分証明書と住民登録謄本、そして直近3ヶ月以内の在職証明書が基本的に必要です。在職中の方は勤務先が発行した在職証明書を準備すればよく、すでに退職済みの場合は退職証明書に代わります。非対面で申請する場合、携帯電話による本人確認と写真付き身分証明書のアップロードを行うことで、書類提出が簡素化されます。口座開設申請書を作成する際は、預金主の情報とともに年金受給予定時期も記入しておくと、後の管理が楽になります。すべての書類が提出されると、通常1〜2営業日以内に口座が開設され、開設完了の通知はSMSやメールで受け取れます。開設直後には預入金を入金して、投資商品選択の準備が整います。
口座開設は身分証明書と基本書類を準備すれば、インターネットや営業店を通じて簡単にでき、非対面申請の場合手数料削減の効果もあります。
2. 税額控除の上限と活用戦略

個人型退職年金の年間税額控除上限は600万ウォンであり、これに加えて年金貯蓄ファンドで最大900万ウォンまで控除を受けることができます。例えば、年収5,000万ウォンのサラリーマンがIRPに400万ウォン、年金貯蓄に200万ウォンを入金すると、合計600万ウォンの税額控除が適用され、年末調整時に税金が大幅に減ります。税額控除を最大限に活用するには、毎月自動振替で一定額を入金する習慣をつけるのがおすすめです。給与日に合わせて振替を設定すれば、忘れずに継続的に積み立てられ、年末にまとまった資金を用意する負担も減ります。途中でまとまったお金が発生した場合は、一括で追加入金しても上限の範囲内でのみ控除が受けられるため、残りの上限を確認する習慣が必要です。上限超過の入金は税額控除の恩恵を受けられないため、年末調整前には国税庁のHomeTaxで上限の消化状況を必ずチェックしてください。このように計画的に積み立てれば、税金の負担を減らすと同時に、老後資金を体系的に貯めることができます。
年間600万ウォンの税額控除上限を月次自動振替で埋め、残りの上限を確認して一括入金時の過剰な積み立てを防げば、最大の節税効果を得られます。
3. 運用商品選択のヒント:安全資産30%ルール

IRP内で運用する際は、安全資産の比率を最低30%以上維持する必要があります。これは元本損失リスクを減らすための規定です。安全資産としては、国債、公共債、優良社債、そして債券混合型ファンドが代表的です。例えば、米国S&P500と米国債を組み合わせたファンドや、国内の優良社債ファンドを選択すれば、安全資産の条件を満たしつつも一定の収益を期待できます。残りの70%は株式型ファンドや上場投資信託(ETF)などの成長資産に配分し、長期的な収益率を高めることができます。商品選択時には、過去の収益率だけでなく、運用報酬とファンドのリスク等級も比較する必要があります。運用報酬が低いインデックスファンドやETFは、長期保有時にコスト効率が高いため、老後資金の増やし方に適しています。また、定期的にポートフォリオをリバランスし、安全資産の比率が30%を下回らないように点検する習慣が重要です。このルールを守れば、市場の変動にも比較的安定した資産管理が可能になります。
安全資産30%ルールを満たす債券混合型ファンドをコアとし、成長資産に配分することで、リスクを減らしながら長期的な収益を追求できます。
4. 中途解約時の不利益と手続き
IRP口座を中途解約すると、税額控除を受けた金額に対して追徴税が課され、さらに解約時のタイミングによって課税率が異なります。例えば、5年未満の解約の場合は解約金額の16.5%がその他所得税として課税され、5年以上10年未満の場合は11%が適用されます。10年以上保持した場合でも、年金受給時の税負担と比較すると大幅に増えるため、できるだけ長期保持する方が有利です。解約手続きは、まず該当金融機関に解約申請書を提出し、本人確認手続きを経て解約承認を受ける流れで進行します。解約承認後、指定された口座に解約金額が入金され、この際に税金が自動的に控除されて、差し引かれた金額のみを受け取ることになります。中途解約の前に、他の金融機関への口座移管という選択肢は、税金上の不利益なしに運用を継続できる代替案なので検討する価値があります。したがって、急な資金が必要になった場合は、まずローンや他の貯蓄商品を確認し、本当に最終手段としてのみ解約を決定することが賢明です。
中途解約時は税額控除金額に対して追徴税が発生し、保有期間に応じて課税率が異なるため、可能であれば口座の維持を優先し、移転を検討するのが良いです。
5. 受給タイミングと年金への転換方法
年金の受給は55歳から可能で、受給方法には一時金受給と年金受給の2種類があります。一時金で受け取ると総合所得税の課税対象となり、税金の負担が大きくなる可能性がありますが、年金で受け取ると年金所得税率が適用され、一般的に税負担が低くなります。例えば、5年間にわたり毎月50万ウォンを年金形式で受け取ると、毎年の課税標準が小さくなり、税率区分が下がる効果があります。年金受給を決定したら、まず金融機関に年金開始申請書を提出し、受給周期と金額を指定する必要があります。月次、四半期、半年次など、自身のキャッシュフローに合った周期を選択すれば、生活費の計画が立てやすくなります。また、受給開始前に残りの資産を安全資産の比率に合わせて再調整すれば、市場変動による衝撃を和らげることができます。年金受給中でも追加入金はできませんが、既存資産内のファンド交換は自由なので、ポートフォリオ管理は継続されます。このように慎重に受給方法を設計すれば、老後の生活安定に大きく役立ちます。
年金受給は月単位で分割して受け取る場合、税負担が低く、受給申請時に周期と金額を設定すれば生活計画が立てやすくなります。
6. 将来の展望と読者向け行動ガイド
今後、勤労退職年金制度の普及に伴い、個人型退職年金口座の加入者は継続的に増加する見込みです。政府レベルで税額控除上限の引き上げ議論とともに、中小企業従業員向けの支援策も強化されており、より多くのサラリーマンが恩恵を受けられると予想されます。また、金融機関間の競争が激化するにつれ、非対面口座開設の手数料が低下し、多様なファンドや上場投資信託のオプションが拡大するでしょう。これは投資家の立場からすると、運用報酬を削減し、ポートフォリオの多様化を容易にできることを意味します。したがって、今すぐ個人型退職年金口座を確認し、税額控除上限を埋めるための月次積み立て計画を立てるのが 좋습니다。口座内の安全資産比率を定期的に点検し、必要に応じて債券混合型ファンドや国債などの安全資産へリバランスしてみてください。中途解約の代わりに他の金融機関への口座移転を検討し、税金上の不利益を避ける方法も覚えておくと役立ちます。最後に、年金受給時期が目前に迫っている場合は、受給方法と税金シミュレーションを事前に実施し、最適な選択を行ってみてください。
今後、制度支援の拡大と金融競争により個人型退職年金の活用環境が改善される予定なので、今から口座確認と月次積み立て、受給戦略を準備するのが賢明です。
よくある質問
=